
Saham GOTO dalam Pusaran Aturan Batas Bawah Harga Rp1, Bagaimana Nasib Investor?
 Membuat ringkasan dengan AI
Saham PT GoTo Gojek Tokopedia Tbk (GOTO) berpotensi terdampak imbas aturan baru Bursa Efek Indonesia (BEI). Penyelenggara pasar modal itu akan segera mengimplementasikan harga minimum saham Rp 1 mulai 28 September 2026.
Kebijakan ini mengubah batas bawah perdagangan saham yang selama ini berada di level gocap atau Rp 50 per saham menjadi Rp 1. Dampak itu langsung terasa ke saham GOTO lantaran sahan ojek online dan keuangan digital itu telah bertahan di level dasar Rp 50 sejak Mei 2026.
Pada perdagangan Rabu (23/9) antrean jual mengular hingga 392,50 juta lot. Meski ramai-ramai mengantre untuk menjual saham GOTO, investor asing Morgan Stanley & Co International PLC justru memborong 400 juta saham GOTO melalui pasar negosiasi pada 18 September 2026 dengan harga Rp 27 per saham.
Aksi tersebut membuat kepemilikan Morgan Stanley di GOTO meningkat menjadi 80,93 miliar saham atau setara 7,02%. Namun ada risiko yang masih membayangi saham emiten transportasi yang dikenal Gojek itu.
Research Analyst Bumiputera Sekuritas, Muhammad Thoriq Fadilla, memproyeksikan saham GOTO masih berisiko tertekan dan volatilitas tinggi dalam jangka pendek setelah batas bawah harga Rp 50 dibuka. Terlebih lagi, sebelumnya ada antrean jual saham GOTO dalam jumlah besar.
"Namun, perubahan aturan menjadi Rp 1 tidak otomatis membuat GOTO menjadi saham gorengan," kata Thoriq kepada Katadata.co.id , Rabu (23/9).
Meski begitu, Thoriq mengatakan GOTO masih memiliki kapitalisasi pasar besar, likuiditas tinggi, dan basis investor institusi. Fundamental perseroan juga mulai membaik, tercermin dari pendapatan bersih semester I 2026 yang tumbuh 28% secara tahunan menjadi Rp 10,99 triliun. EBITDA yang disesuaikan juga melonjak 134% menjadi Rp 1,92 triliun.
GOTO masih membayangkan sentimen negatif dari kebijakan pemerintah yang membatasi komisi GoRide menjadi 8% dari sebelumnya sekitar 20% sejak 1 Juli 2026. Kondisi tersebut mendorong GOTO memangkas target EBITDA bisnis On-Demand Services 2026 menjadi Rp 1,4–1,5 triliun dari sebelumnya Rp 1,7–1,8 triliun.

Nasib Telkomsel dan Investor Besar
Fluktuasi harga saham GOTO yang dinilai bakal kencang setelah aturan berlaku dinilai akan berdampak pada sejumlah investor besar. Terlebih investor besar seperti Telkomsel dan Morgan Stanley memiliki kecenderungan menyimpan saham untuk jangka lama.
“Jadi, dalam jangka pendek pasar masih mencari keseimbangan harga baru, sementara investor jangka menengah perlu melihat apakah pertumbuhan fintech mampu mengimbangi tekanan margin dari bisnis transportasi,” ungkap Thoriq.
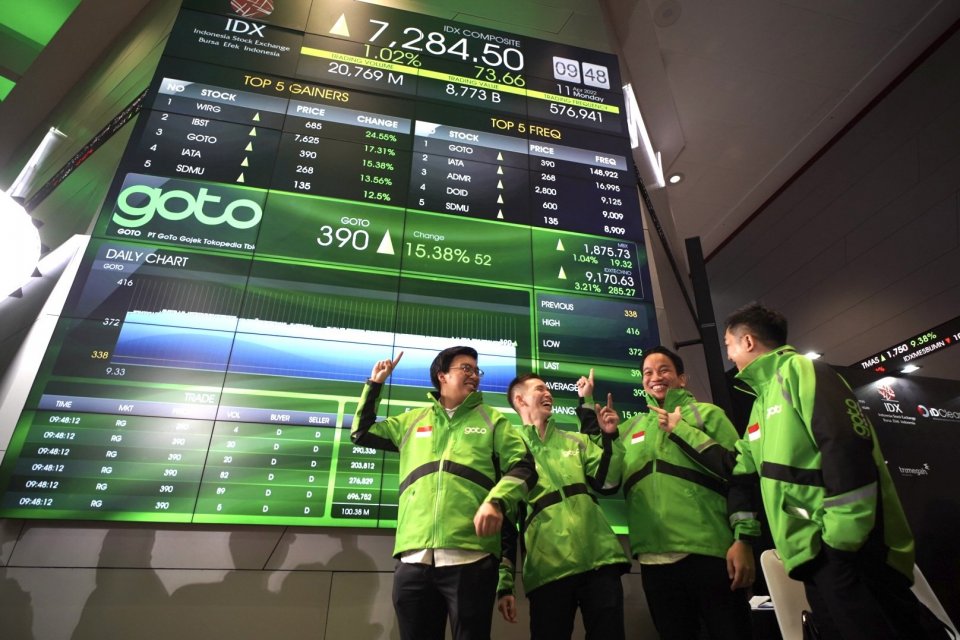
Di sisi lain, Thoriq menilai investor yang membeli GOTO saat IPO di harga Rp 338 per saham kini menghadapi posisi berat. Dengan GOTO yang kini bertahan lama Rp 50, sahamnya bahkan telah anjlok sekitar 85% dan perlu kenaikan hingga 576% untuk kembali ke level IPO.
Menurut Thoriq, investor tidak bisa hanya mengandalkan harapan harga GOTO kembali naik ke Rp 338. Ia menyebut kondisi bisnis GOTO saat ini juga sudah berbeda dibandingkan tahun 2022.
Meski begitu, Thoriq memproyeksikan peluang rebound GOTO tetap terbuka, namun sangat bergantung pada konsistensi perseroan yang menjaga profitabilitas. Bagi investor yang masih nyangkut, kata Thoriq, ia menyarankan keputusan investasi berdasarkan prospek bisnis dan toleransi risiko, bukan harga beli.
“Saya juga melihat average down sebaiknya tidak dilakukan secara agresif sebelum harga baru setelah 28 September mulai terbentuk lebih stabil,” kata Thoriq.
Dari sisi fundamental, ia melihat GOTO sudah mulai membaik setelah membukukan laba selama dua kuartal berturut-turut. Kemudian GOTO juga membukukan pertumbuhan kuat di bisnis fintech , dan menyiapkan program buyback hingga Rp 3,5 triliun.
Di sisi lain, penurunan harga GOTO di bawah Rp 50 berpotensi menekan nilai investasi Telkomsel. Telkomsel masih memegang sekitar 23,72 miliar saham GOTO atau setara 1,99%, dengan harga perolehan sekitar Rp 270 per saham.
Saat harga GOTO ke Rp 50, Thoriq memproyeksikan nilai kepemilikan Telkomsel mencapai sekitar Rp 1,19 triliun, sedangkan nilai perolehannya sekitar Rp 6,40 triliun. Artinya, kata Thoriq, terdapat selisih sekitar Rp 5,22 triliun.
Meski begitu, Telkomsel tidak langsung membukukan seluruh selisih tersebut sebagai kerugian di laporan laba rugi. Pada semester pertama 2026, Telkom membukukan unrealized loss dari investasi GOTO sekitar Rp 332 miliar karena mencatat investasi berdasarkan perubahan fair value antarperiode.
“Secara sederhana, setiap penurunan Rp 1 pada saham GOTO dapat mengurangi nilai kepemilikan Telkomsel sekitar Rp 23,7 miliar, tetapi Telkomsel masih memandang investasi GOTO sebagai kemitraan strategi jangka panjang,” ucap Thoriq.
Sedangkan untuk investor institusi lainnya, Thoriq mengatakan dampaknya akan berbeda karena harga masuk dan tujuan investasi masing-masing tidak sama. Ia menyebut investor yang masuk ke harga awal akan tertekan karena nilai investasi lebih besar jika harga GOTO terus turun.
Sebaliknya, sejumlah institusi justru masuk pada tingkat harga yang lebih rendah. Morgan Stanley, misalnya membeli puluhan miliar saham GOTO melalui pasar negosiasi di kisaran Rp 25 pada awal September 2026. Lalu mulai mengakumulasi lagi 400 juta saham GOTO pada harga Rp 27 per saham pada 18 September 2026.
Artinya, jika harga GOTO nantinya terbentuk di kisaran Rp 30–Rp 40, posisi investor tersebut tentu jauh lebih baik dibandingkan investor lama yang membeli di harga lebih tinggi, ucap Thoriq.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.