Rahasia Seleb Capai Financial Freedom, dari Raditya Dika hingga Adrian Maulana
Sederet tokoh membeberkan jurus mencapai kebebasan finansial atau financial freedom dini sebelum menyentuh usia 40 tahun. Mereka berasal dari berbagai kalangan, mulai dari artis, kreator konten keuangan, hingga perencana keuangan.
Financial freedom adalah kondisi ketika seseorang memiliki cukup tabungan, aset atau pendapatan pasif untuk membiayai kebutuhan dan gaya hidupnya tanpa harus bergantung pada pekerjaan aktif.
Komedian Raditya Dika yang mencapai financial freedom di usia kepala tiga. Mantan aktor yang juga perencana keuangan, Adrian Maulana, mencapai kebebasan finansial dengan cara hidup hemat atau frugal living. Sementara kreator konten keuangan, Samuel Ray, memutuskan berhenti menjadi karyawan kantoran setelah mencapai kebebasan finansial.
Raditya Dika dan 4% Rule
Raditya Dika memiliki cara sendiri untuk mencapai kebebasan finansial atau financial freedom di usia muda. Ia menggunakan konsep yang dikenal sebagai 4% rule.
Menurut penulis buku Marmut Merah Jambu itu, seseorang dapat dikatakan mencapai financial freedom apabila memiliki dana yang ditempatkan dalam instrumen investasi dalam jumlah cukup. Dana tersebut kemudian dapat ditarik sekitar 4% setiap tahun untuk memenuhi kebutuhan hidup, tanpa membuat simpanan habis sepanjang hidup.
“Teknik itu menurutku namanya 4% rule. Kalau kamu punya uang sebanyak itu, kamu bisa tarik 4% setahun, kamu udah financially free sampai mati,” kata Radit dalam tayangan YouTube Agatha Chelsea bertajuk “Raditya Dika: Pelit atau Minimalis? Gen Z Susah Financial Freedom”, dikutip Jumat (2/10).
Radit mengaku sudah mengenal konsep tersebut sejak masih duduk di bangku kuliah. Karena itu, ketika mulai memperoleh penghasilan dari menulis buku hingga menjadi sutradara film, ia tidak hanya menggunakan uangnya untuk memenuhi kebutuhan, tetapi juga menyisihkan sebagian pendapatan untuk investasi jangka panjang.
Pria yang kini lebih aktif menjadi podcaster alias penyiar siniar itu mengatakan, setiap mendapatkan penghasilan tambahan termasuk bonus dari film yang ditanganinya, sebagian uang tersebut dialihkan ke dana pensiun dan instrumen investasi.
“Jadi dari muda dapat bonus kan? Kalau film, sebagai sutradara biasanya kita ada bonusnya itu. Film laku, bonus gede. Nah, selisihnya itu aku taruh di instrumen investasi kayak saham dan lain-lain,” ujarnya.
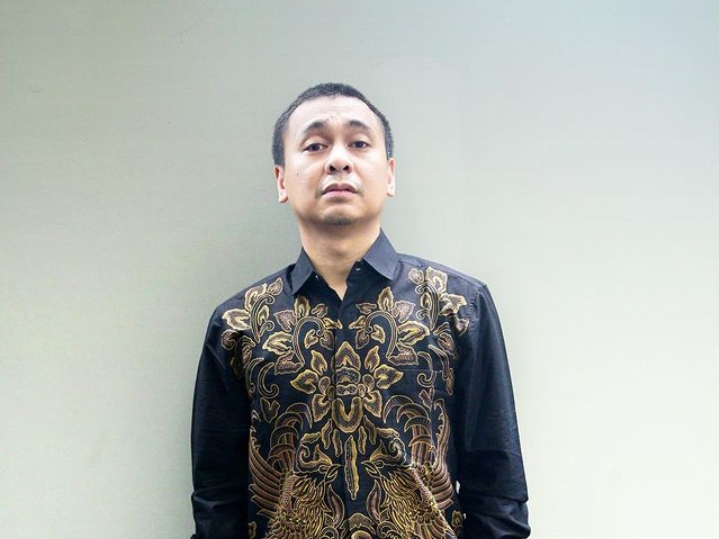
Menurut Radit, langkah pertama untuk mencapai financial freedom bukan memilih instrumen investasi, tetapi mengetahui kebutuhan hidup sendiri. Seseorang perlu menghitung berapa besar pengeluaran setiap bulan dan tahun untuk mengetahui jumlah dana yang dibutuhkan ketika tidak lagi aktif bekerja.
“Banyak orang enggak tahu sebulan mereka keluar uang berapa. Kalau enggak tahu, gimana bisa ngitung dana pensiun?” kata dia.
Setelah mengetahui kebutuhan pengeluaran, barulah seseorang dapat menentukan strategi investasi dan instrumen yang sesuai. Meskipun bukan penasihat keuangan, Radit mengingatkan setiap orang perlu menyesuaikan investasi dengan profil risiko masing-masing.
Ia juga menilai masih banyak anak muda yang keliru memahami fungsi investasi. Menurutnya, investasi bukan jalan utama untuk menjadi kaya, melainkan alat untuk mencapai tujuan keuangan.
Jurus Adrian Maulana Raih Kebebasan Finansial
Perencana keuangan Adrian Maulana membagikan sederet jurus yang ditempuhnya untuk mencapai financial freedom. Salah satunya dengan menerapkan gaya hidup hemat atau frugal living.
Lewat akun Instagram pribadinya, @adrianmaulana, Adrian mengatakan bahwa kondisi finansial yang lebih baik tidak selalu dimulai dari penghasilan besar. Menurut dia, hal tersebut justru berawal dari kemampuan mengelola uang yang dimiliki saat ini.
"Masa depan finansial yang lebih terurus bukan dimulai dari punya penghasilan besar. Tetapi dari cara kita mengelola apa yang kita miliki hari ini," tulis Adrian.
Menurut dia, pengelolaan keuangan perlu dilihat secara utuh. Bukan hanya mengenai menabung atau berinvestasi tetapi juga bagaimana membangun kondisi finansial yang lebih kuat dan siap menghadapi berbagai perubahan.
Karena itu, penghasilan perlu diarahkan, gaya hidup dikendalikan, risiko dipersiapkan, utang dikelola, dan investasi harus memiliki tujuan. Yang tak kalah penting, kebutuhan masa pensiun mesti direncanakan sejak dini.
Salah satu cara yang diterapkan Adrian adalah frugal living. Menurut dia, hidup hemat bukan berarti menghilangkan seluruh kesenangan, melainkan membedakan kebutuhan dengan keinginan.
Adrian dikenal memilih menggunakan transportasi umum seperti KRL dan MRT dibandingkan kendaraan pribadi. Pilihan tersebut dinilai dapat menghemat pengeluaran sekaligus membantu mengendalikan gaya hidup.
Selain mengendalikan pengeluaran, Adrian menerapkan prinsip "menyisihkan, bukan menyisakan". Artinya, sebagian penghasilan dialokasikan untuk kebutuhan masa depan sejak awal menerima pendapatan, bukan menunggu sisa uang pada akhir bulan.
Dia menyarankan masyarakat menyisihkan sekitar 10%-20% dari penghasilan untuk ditabung atau diinvestasikan. Dana tersebut juga dapat dipisahkan ke dalam rekening berbeda sesuai kebutuhan, seperti tabungan, dana darurat, dan investasi.
Dalam berinvestasi, Adrian menekankan pentingnya memiliki tujuan yang spesifik. Investasi, menurut dia, sebaiknya tidak dilakukan hanya karena ingin menjadi kaya atau mengikuti tren.
Tujuan tersebut dapat berupa persiapan dana pensiun, biaya pendidikan anak, hingga kebutuhan ibadah seperti haji. Setelah tujuan ditentukan, investor perlu menghitung kebutuhan dana di masa depan dengan mempertimbangkan inflasi atau kenaikan harga.
"Karena kaya itu relatif. Tapi biasakan punya tujuan yang spesifik, misal dana pensiun, dana persiapan haji, dana kuliah anak 10 tahun lagi," tulis Adrian.
Adrian juga mengingatkan investor agar memahami profil risiko sebelum memilih instrumen investasi. Investor perlu mengetahui karakteristik produk yang dibeli, seperti reksa dana atau instrumen lainnya, dan menyesuaikannya dengan kemampuan menanggung risiko.
Samuel Ray dan Istri Resign Kerja Kantoran setelah Financial Freedom
Kemudian, rahasia financial freedom juga dibeberkan pasangan suami istri mantan pekerja kantoran, Samuel Ray dan Claudya. Saat ini, keduanya menekuni menjadi kreator konten keuangan.
Dalam YouTube bertajuk Financial Freedom sebagai Sandwich Generation, Samuel menceritakan dia dan istrinya mencapai kemandirian finansial (financial independence, retire early atau FIRE) pada usia 33 tahun pada 2022.
Hal itu tidak mereka raih begitu saja dengan jalan pintas. Samuel mengatakan, dia dan istri disiplin terhadap pengeluaran dengan membuat perencanaan keuangan yang terukur, pengelolaan gaya hidup secara sadar serta komitmen hidup yang relatif sederhana.
“Kami memilih untuk ya tetap naik kendaraan umum ke kantor, (bawa) bekal ke kantor. Jadinya adalah income kami di level yang berbeda dengan EXP kami tiap bulan. Buffer-nya lumayan banyak jadi marginnya kami bisa nabung ada saatnya bisa 70% 80% dari dari income,” kata Samuel dalam YouTube tersebut dikutip Rabu (7/10).
Sebelum memutuskan untuk resign, Samuel bekerja sebagai human resources (HR). Sementara istrinya bekerja di bidang pemasaran. Keduanya mengaku konsisten mengumpulkan aset produktif sejak awal karier demi terbebas dari ketergantungan gaji bulanan.
Jurus utama yang diterapkan pasangan ini adalah mematok dana pensiun dini menggunakan metode 4% rule seperti halnya Raditya Dika.
Selain itu, untuk mengelola tabungan yang berupa portofolio investasi, keduanya mencari aset yang memiliki imbal hasil atau return di antara 6%-7% per tahun. Untuk itu, mereka fokus menempatkan tabungan pada reksa dana pasar uang, reksa dana pendapatan tetap, serta deposito BPR dengan yield 6,75%. Sementara untuk saham lebih terbatas, maksimal 40% dari total aset.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.

