
Jumlah Bank Digital Indonesia Terbanyak di Asia Tenggara, Disebut Mulai Untung
 Membuat ringkasan dengan AI
Indonesia memiliki 17 bank digital, jumlah terbanyak di antara negara-negara Asia Tenggara, menurut laporan e-Conomy SEA 2026. Google, Temasek, dan Bain & Company juga menyoroti sejumlah bank digital Indonesia yang telah mencatatkan keuntungan, ditopang skala ekosistem platform dan strategi pengelolaan risiko kredit.
Laporan itu menyebut Indonesia memiliki 17 bank digital. Jumlah ini lebih banyak dibandingkan Filipina yang memiliki tujuh bank digital, Malaysia dan Singapura masing-masing lima bank, serta Thailand dengan tiga bank digital. Sementara itu, Vietnam memiliki lima bank yang beroperasi menggunakan lisensi bank induk.
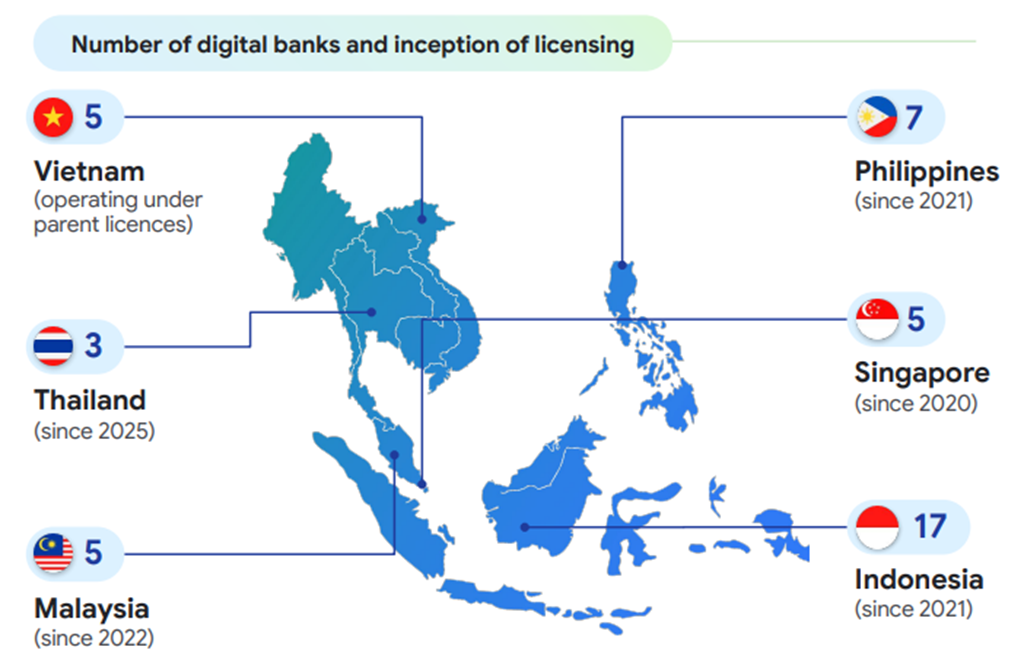
Bank digital di Indonesia pada 2026 (eConomy 2026)
Di Indonesia, bank digital banyak ditopang oleh platform digital dan superapp. Laporan itu menilai skala ekosistem menjadi salah satu faktor yang membantu bank digital di Tanah Air mencapai profitabilitas.
Menurut laporan eConomy 2026, sejumlah bank digital yang mencatatkan keuntungan di Asia Tenggara berasal dari Indonesia. Para pemain terkemuka di negara ini dinilai berhasil memperoleh jutaan pengguna dari platform induk dengan biaya akuisisi yang relatif rendah.
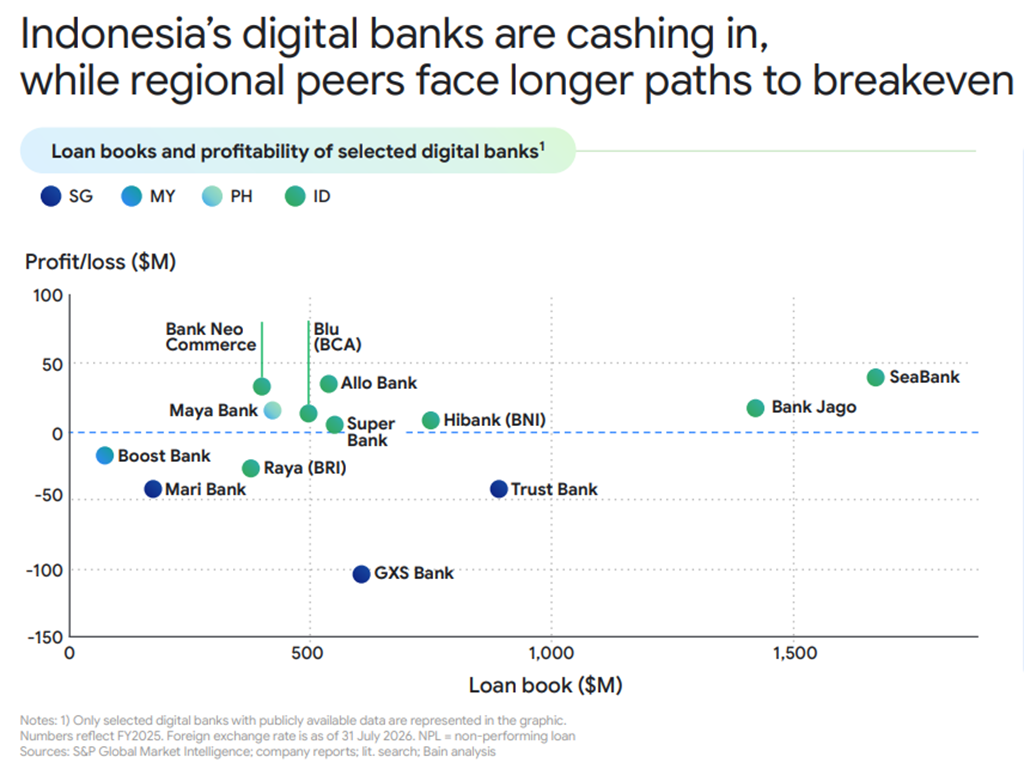
Bank digital di Indonesia pada 2026 (eConomy 2026)
Strategi tersebut berbeda dengan tantangan yang dihadapi bank digital di sejumlah pasar lain di kawasan. Singapura dan Malaysia, misalnya, memiliki bank-bank konvensional yang sudah mapan serta tingkat inklusi keuangan yang tinggi. Kondisi ini membuat bank digital di kedua negara menghadapi tantangan untuk membangun posisi di tengah persaingan yang padat.
Laporan tersebut mencontohkan Trust Bank di Singapura yang masih mencatatkan kerugian pada kuartal pertamanya, meskipun berhasil membukukan keuntungan pada Maret. Sementara itu, GXS Bank sedang mengupayakan pencapaian titik impas atau breakeven pada akhir 2026.
Selain mengandalkan basis pengguna dari platform induk, bank digital Indonesia juga memanfaatkan data transaksi untuk mengelola risiko kredit.
Laporan e-Conomy SEA 2026 menjelaskan, bank digital menggunakan data pihak pertama atau first-party data sebagai alternatif informasi riwayat kredit. Data yang dimanfaatkan antara lain riwayat pembelian di e-commerce dan perilaku pengguna layanan transportasi daring.
Pemanfaatan data tersebut membantu bank digital dalam menilai calon peminjam dan menjaga rasio kredit bermasalah atau non-performing loan (NPL) tetap rendah.
Laporan itu juga menyajikan perbandingan saldo pinjaman dan laba-rugi sejumlah bank digital terpilih di Asia Tenggara. Grafik tersebut mencakup bank-bank yang memiliki data publik, dengan angka yang mencerminkan kinerja tahun buku 2025.
Sejumlah bank digital Indonesia yang ditampilkan dalam perbandingan tersebut antara lain Bank Neo Commerce, Blu (BCA), Allo Bank, SeaBank, Bank Jago, Superbank, Hibank (BNI), Bank Raya (BRI), dan Mari Bank. Namun, laporan tidak menyajikan seluruh bank digital yang beroperasi di Indonesia dalam grafik tersebut.
AI Bikin Biaya Operasional Bank Digital Lebih Hemat
Selain skala ekosistem dan pemanfaatan data, laporan e-Conomy SEA 2026 menyoroti peran kecerdasan buatan (AI) dalam perkembangan bisnis perbankan digital.
Laporan tersebut menyebut AI telah membantu menurunkan biaya akuisisi dan layanan nasabah. Sejumlah penerapannya meliputi pembuatan materi pemasaran menggunakan AI, proses pendaftaran nasabah secara otomatis, peningkatan proses penilaian kredit, serta layanan dan penagihan melalui percakapan otomatis.
Di sisi operasional, asisten pemrograman berbasis AI dapat mempercepat proses riset dan penulisan kode. Sementara itu, operasional berbasis AI membantu perusahaan meningkatkan produktivitas tanpa harus menambah jumlah karyawan secara proporsional.
Ke depan, penggunaan AI diperkirakan berkembang untuk memperdalam hubungan dengan nasabah. Rekomendasi yang dipersonalisasi dapat membantu mengarahkan pengguna untuk menemukan produk keuangan yang sesuai. Penyedia layanan juga mulai mengoptimalkan informasi produk agar lebih mudah ditemukan dan dipilih oleh asisten AI.
Di bagian operasional, perusahaan keuangan mulai mengotomatisasi rangkaian proses verifikasi, pengambilan keputusan, pelayanan, hingga penagihan. Laporan tersebut mencontohkan satu perusahaan yang mampu memangkas waktu pembaruan parameter model kredit dari tiga hingga enam bulan menjadi hanya dua hari.
Meski demikian, penggunaan agen AI untuk mengambil keputusan dan menjalankan transaksi keuangan secara mandiri masih menjadi peluang jangka panjang. Laporan menilai penerapannya membutuhkan standar yang jelas terkait identitas, kewenangan, persetujuan, tanggung jawab, serta batas transaksi.
Di sisi internal perusahaan, penggunaan agen AI juga memerlukan jejak audit, tata kelola risiko model, dan mekanisme eskalasi yang jelas sebelum pengawasan manusia dapat dikurangi.
Dengan demikian, laporan e-Conomy SEA 2026 menggambarkan perkembangan bank digital Indonesia yang mulai bergeser dari sekadar memperluas jumlah pengguna menuju penguatan profitabilitas. Skala ekosistem, biaya akuisisi yang rendah, pemanfaatan data transaksi untuk menjaga kualitas kredit, serta penggunaan AI menjadi sejumlah faktor yang menopang perkembangan bisnis tersebut.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.