
Emiten Grup Bakrie (UNSP) Ekspansi ke Bisnis CPKO dan Biogas, Intip Prospeknya
 Membuat ringkasan dengan AI
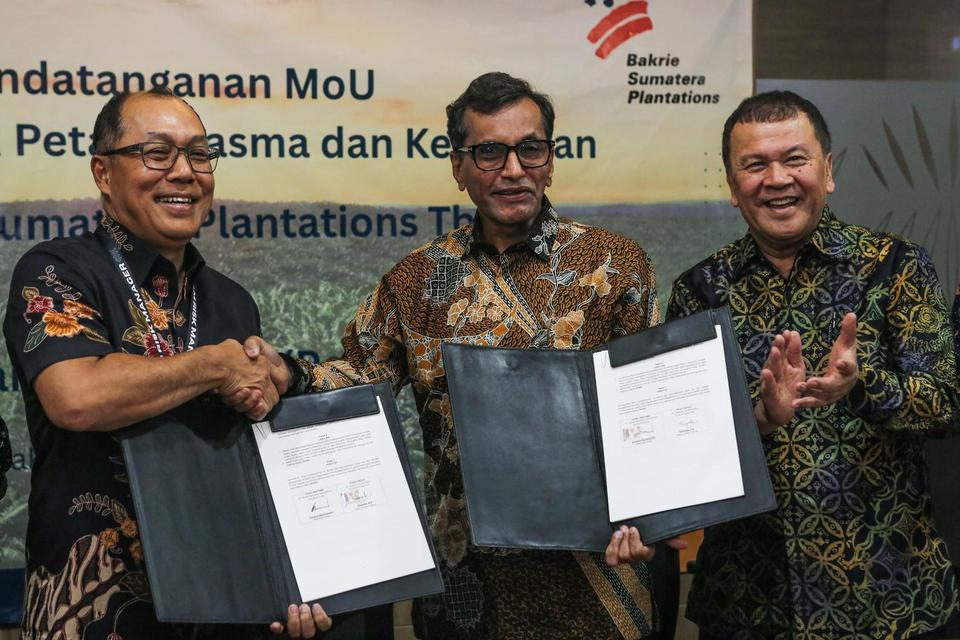
PT Bakrie Sumatera Plantations Tbk (UNSP) berencana memperluas lini bisnisnya dengan masuk ke industri minyak mentah inti kelapa sawit atau crude palm kernel oil (CPKO) serta produksi gas alam dan buatan. Langkah tersebut menjadi bagian dari strategi emiten Grup Bakrie itu untuk meningkatkan nilai tambah hasil perkebunan kelapa sawit sekaligus mendiversifikasi sumber pendapatan di luar bisnis perkebunan dan pengolahan yang selama ini dijalankan.
Berdasarkan keterbukaan informasi di Bursa Efek Indonesia (BEI) pada Senin (16/11), UNSP mengusulkan penambahan dua kegiatan usaha tersebut, masing-masing melalui Klasifikasi Baku Lapangan Usaha Indonesia (KBLI) 10432 untuk industri minyak mentah inti kelapa sawit dan KBLI 35201 untuk produksi gas alam dan buatan.
"Penambahan kegiatan usaha ini dilatarbelakangi dari inisiatif perseroan untuk meningkatkan nilai tambah ekonomis atas hasil perkebunan kelapa sawit serta mengoptimalkan potensi pengolahan produk turunan kelapa sawit dan strategi diversifikasi usaha perseroan," ungkap manajemen UNSP, dikutip pada Senin (16/11).
Manajemen menyebutkan, perseroan juga berharap penambahan kegiatan usaha itu dapat mendukung transformasi bisnis dan memberikan kontribusi positif bagi pemegang saham. Demi merealisasikan rencana tersebut, perseroan akan meminta persetujuan pemegang saham melalui Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) UNSP yang dijadwalkan berlangsung pada 23 Desember 2026.
Pada lini bisnis CPKO, UNSP berencana mengoperasikan fasilitas kernel crushing plant (KCP) dengan kapasitas pengolahan inti sawit sebesar 250 ton per hari. Tingkat utilisasi produksi pada tahap awal diproyeksikan sebesar 50%, kemudian meningkat menjadi 65% dan 80%, hingga mencapai 95% pada periode operasional berikutnya.
Bahan baku utama berupa inti sawit (palm kernel) akan diperoleh dari pabrik kelapa sawit (PKS). Dalam dokumen studi kelayakan, perseroan menyebutkan sejumlah keunggulan untuk mendukung bisnis tersebut, antara lain ketersediaan bahan baku, lokasi usaha yang strategis, dukungan logistik, serta kemampuan pemasaran produk CPKO dan palm kernel expeller (PKE).
Dari sisi sumber daya manusia, operasional fasilitas KCP diproyeksikan membutuhkan 39 tenaga kerja, terdiri atas satu manajer, empat asisten, dan 34 tenaga kerja nonstaf. Kebutuhan tersebut akan dipenuhi melalui pemanfaatan karyawan yang sudah ada serta perekrutan tenaga kerja baru.
Berdasarkan studi kelayakan yang dilakukan Kantor Jasa Penilai Publik Syarif, Endang dan Rekan (MSE), proyek CPKO dinilai layak secara finansial. Hal itu tecermin dari net present value (NPV) sebesar Rp 231,007 miliar dan internal rate of return (IRR) sebesar 27,04%, lebih tinggi dibandingkan tingkat diskonto sebesar 8,91%.
Selain itu, proyek tersebut memiliki profitability index (PI) sebesar 2,19532, atau lebih besar dari satu, dengan periode pengembalian investasi (payback period) selama enam tahun dua bulan.
Dalam proyeksi keuangan periode 2027–2036, arus kas bersih dari aktivitas operasional bisnis CPKO diperkirakan mulai positif pada 2029 sebesar Rp 8,38 miliar. Selanjutnya, arus kas operasional diproyeksikan meningkat secara bertahap hingga mencapai Rp 35,61 miliar pada 2036. Sementara itu, saldo kas akhir tahun diproyeksikan meningkat dari Rp 1,62 miliar pada 2027 menjadi Rp 81,65 miliar pada 2036.
Kembangkan Bisnis Biogas dari Limbah Sawit
Selain CPKO, UNSP juga berencana mengembangkan usaha produksi gas alam dan buatan dengan memanfaatkan limbah cair industri kelapa sawit atau palm oil mill effluent (POME) sebagai bahan baku biogas.
Rencana pengembangan usaha ini akan dilakukan di sekitar PKS milik perseroan yang berlokasi di Kisaran, Kabupaten Asahan, Sumatra Utara. Gas metana yang dihasilkan dari pengolahan limbah cair tersebut nantinya akan dimanfaatkan sebagai bahan bakar pendamping (co-firing) pada boiler.
"Penambahan kegiatan usaha ini memberikan peluang bagi perseroan untuk mendiversifikasi sumber pendapatan. Kegiatan usaha ini diharapkan dapat menghasilkan recurring income, sekaligus memberikan citra bisnis ramah lingkungan," kata manajemen.
Perseroan menilai pengembangan bisnis biogas memiliki prospek seiring dengan upaya pemerintah mendorong pemanfaatan energi baru dan terbarukan (EBT), termasuk pengembangan bioenergi. Dalam dokumen studi kelayakan disebutkan, Indonesia memiliki potensi EBT mencapai 3.687 gigawatt (GW), tetapi pemanfaatannya baru sebesar 16,278 GW atau kurang dari 0,5% dari total potensi tersebut.
Kendati demikian, UNSP juga mengidentifikasi sejumlah tantangan dalam pengembangan bisnis ini. Risiko yang perlu diantisipasi antara lain ketidakpastian regulasi dan perizinan, khususnya terkait penggunaan lahan, izin lingkungan, serta interkoneksi jaringan listrik. Selain itu, kebijakan harga biogas atau Bio-CNG yang terlalu rendah dibandingkan bahan bakar fosil berpotensi menekan margin keuntungan produsen.
Dari sisi kebutuhan tenaga kerja, kegiatan usaha biogas diproyeksikan membutuhkan 18 orang. Sebanyak 15 tenaga kerja akan direkrut untuk mengisi posisi proses produksi, pemeliharaan, dan fungsi pendukung, sedangkan posisi manajer pabrik CNG dan pengendalian kualitas akan memanfaatkan sumber daya manusia yang sudah tersedia.
Adapun berdasarkan hasil studi kelayakan, proyek produksi gas alam dan buatan juga dinyatakan layak secara finansial. Nilai NPV proyek ini mencapai Rp 38,643 miliar dengan IRR sebesar 21,39%, lebih tinggi dibandingkan tingkat diskonto sebesar 9,25%. Sementara itu, PI tercatat sebesar 1,86057 dengan periode pengembalian investasi selama tujuh tahun dua bulan.
Dalam proyeksi keuangan 2026–2036, proyek biogas diperkirakan mulai menghasilkan arus kas operasional pada 2028 sebesar Rp 3,71 miliar. Arus kas tersebut diproyeksikan meningkat secara bertahap hingga mencapai Rp 8,79 miliar pada 2036. Adapun saldo kas akhir tahun diperkirakan mencapai Rp 9,40 miliar pada akhir periode proyeksi.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.