
NPL Membaik, BRI Terus Jaga Keberlanjutan Pembiayaan Ekonomi Kerakyatan

 Membuat ringkasan dengan AI
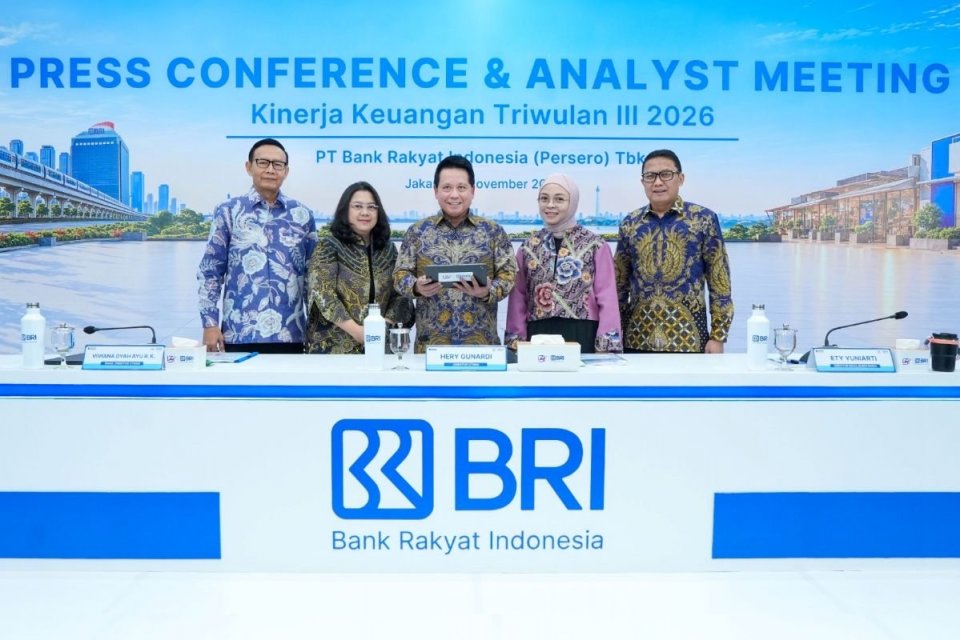
PT Bank Rakyat Indonesia (Persero) Tbk atau BRI mencatat perbaikan kualitas kredit hingga kuartal III 2026. Rasio kredit bermasalah atau Non-Performing Loan (NPL) perseroan turun menjadi 2,85% per September 2026, dibandingkan 3,1% pada periode yang sama tahun lalu.
Perbaikan tersebut sejalan dengan penguatan pengelolaan risiko dan penerapan prinsip kehati-hatian dalam penyaluran kredit. BRI menilai upaya menjaga kualitas aset menjadi faktor penting untuk memastikan pertumbuhan pembiayaan tetap sehat dan berkelanjutan.
Direktur Manajemen Risiko BRI Ety Yuniarti mengatakan, rasio NPL pada September 2026 juga membaik dibandingkan posisi Juni 2026 yang sebesar 2,9%.
“Pengelolaan kualitas aset tetap menjadi bagian dari strategi prioritas kami, agar ekspansi kredit dapat menghasilkan pertumbuhan yang sehat dan berkelanjutan. Kami meyakini bahwa disiplin dalam pengelolaan risiko merupakan fondasi utama untuk menjaga ketahanan bisnis BRI dalam jangka panjang,” ujarnya dalam konferensi pers kinerja keuangan Triwulan III 2026 di Jakarta, Senin (9/11).
Menurut Ety, BRI menjalankan sejumlah strategi untuk menjaga kualitas kredit. Langkah tersebut mencakup penerapan strategi selective growth, penguatan early warning system, serta optimalisasi proses penagihan (collection) dan pemulihan kredit (recovery).
Strategi tersebut diarahkan untuk memastikan penyaluran kredit dilakukan secara selektif dengan mempertimbangkan profil risiko debitur. Penguatan sistem peringatan dini juga menjadi bagian dari upaya mengantisipasi potensi penurunan kualitas kredit sejak awal.
Perbaikan kualitas kredit turut tercermin dari penurunan biaya risiko kredit atau credit cost. Hingga September 2026, rasio credit cost BRI tercatat sebesar 2,8%, turun dari 3,2% pada periode yang sama tahun sebelumnya. Secara tahunan, indikator tersebut membaik 41 basis poin.
Penurunan biaya risiko ini menunjukkan semakin terkendalinya risiko kredit yang dihadapi perseroan. Kondisi tersebut sekaligus memberikan ruang bagi BRI untuk meningkatkan efisiensi biaya risiko dalam menjalankan bisnisnya.
Meski biaya risiko menurun, BRI tetap mempertahankan pencadangan untuk mengantisipasi potensi kredit bermasalah. Hal ini tercermin dari rasio NPL Coverage yang mencapai 184,3% pada September 2026, meningkat dibandingkan 183,1% pada September 2025.
Rasio tersebut menunjukkan kecukupan pencadangan BRI dalam mengantisipasi risiko dari kredit bermasalah. Dengan tingkat pencadangan yang tetap terjaga, perseroan berupaya mempertahankan ketahanan kualitas aset di tengah ekspansi pembiayaan.
Kredit Tumbuh 14,5%
Perbaikan kualitas aset berlangsung seiring dengan ekspansi bisnis BRI. Hingga akhir September 2026, total aset konsolidasi perseroan mencapai Rp2.338 triliun, tumbuh 10,1% secara tahunan.
Dari sisi intermediasi, kredit dan pembiayaan BRI tercatat sebesar Rp1.647 triliun atau meningkat 14,5% dibandingkan periode yang sama tahun lalu. Pertumbuhan ini lebih tinggi dibandingkan pertumbuhan kredit industri perbankan nasional yang mencapai 13,26%.
Pertumbuhan kredit tersebut menunjukkan ekspansi pembiayaan BRI masih berjalan di tengah upaya perseroan menjaga kualitas aset. Penguatan pengelolaan risiko menjadi salah satu faktor yang menopang keseimbangan antara pertumbuhan kredit dan kesehatan portofolio pembiayaan.
Sejalan dengan kinerja tersebut, BRI membukukan laba bersih konsolidasi sebesar Rp48,2 triliun hingga kuartal III 2026. Angka ini tumbuh 16,8% dibandingkan periode yang sama tahun sebelumnya sebesar Rp41,2 triliun.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.