Ada yang berbeda dari suasana konferensi pers di Gedung Bursa Efek Indonesia (BEI), Jumat (16/10). Raut muka Ketua Otoritas Jasa Keuangan (OJK) Friderica Widyasari Dewi terlihat tegang saat berbicara di hadapan awak media. Pada beberapa momen, matanya berkaca-kaca dan suaranya sedikit bergetar.
Di tengah gejolak yang mengguncang pasar modal Indonesia, Friderica menegaskan bahwa otoritas tidak tinggal diam menghadapi situasi tersebut.
“Berbagai hal sudah kami lakukan, semua concern dari global indeks provider juga sudah kami lakukan,” ujar Friderica.
Di lantai perdagangan, kepanikan telah lebih dahulu menjalar. Indeks Harga Saham Gabungan (IHSG) merosot tajam hingga menyentuh penurunan 10%. Perdagangan bahkan sempat dihentikan sementara atau trading halt setelah indeks anjlok lebih dari 8% pada pembukaan.
Pemicu langsungnya adalah pengumuman penyedia indeks global MSCI yang membuka konsultasi atas proposal penurunan status pasar saham Indonesia dari pasar negara berkembang atau Emerging Market menjadi pasar yang berdiri sendiri atau Standalone Market.
Dalam hitungan menit setelah perdagangan dibuka, kapitalisasi pasar saham Indonesia menyusut sekitar Rp 760 triliun, dari Rp 10.298 triliun pada penutupan perdagangan Kamis (15/10) menjadi Rp 9.538 triliun. Seluruh sebelas sektor di BEI berada di zona merah.
Gejolak berlanjut hingga konferensi pers yang turut dihadiri pejabat BEI, Wakil Ketua DPR Sufmi Dasco Ahmad, petinggi Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) Rosan Roeslani dan Donny Oskaria, serta Kepala Kepolisian RI Suyudi Ario Seto. IHSG akhirnya ditutup anjlok 11,57%, salah satu penurunan harian terdalam dalam sejarah pasar modal Indonesia.
Sejumlah pejabat mengakui pengumuman MSCI datang di luar perkiraan. Friderica menyebut pengumuman itu mendadak karena perubahan klasifikasi biasanya diumumkan pada November.
“(Rilis) begitu tiba-tiba. Pagi ini ada pengumuman,” ujar Friderica.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto juga menilai pengumuman tersebut mengejutkan. Menurut dia, rilis MSCI bertolak belakang dengan hasil komunikasi lembaga itu dengan pemerintah Indonesia melalui OJK, BEI, Kementerian Keuangan, dan Danantara di Bangkok pada Selasa (13/10).
“Kenapa sudah ketemu di Thailand kemarin nggak bicara pasal ini? Ini kan ada tanda tanya besar,” ujar Airlangga dalam konferensi pers terpisah di Kementerian Koordinator Bidang Perekonomian, Jumat (16/10). Meski demikian, ia mengingatkan pemerintah agar tidak terburu-buru menarik kesimpulan.
Direktur Pengembangan BEI Iding Pardi mengatakan bursa akan mengambil sejumlah langkah untuk merespons gejolak pasar saham. BEI, lanjut dia, akan berkomunikasi dengan MSCI untuk meminta klarifikasi mengenai alasan di balik usulan perubahan klasifikasi tersebut.
Menurut Iding, dalam diskusi sebelumnya, MSCI tidak memberikan sinyal bahwa Indonesia berpotensi masuk kategori Standalone Market. “Ini lebih awal hampir sebulan sebelumnya. Terus terang, di luar perkiraan kami juga,” kata Iding kepada wartawan.
Pengumuman MSCI menjadi pemicu langsung kejatuhan bursa pada 16 Oktober. Namun, riaknya telah mengemuka sejak peninjauan sebelumnya. Pada pengumuman akhir Januari 2026, MSCI telah lebih dulu memberikan peringatan untuk membekukan rebalancing indeks saham-saham RI. Penyebabnya hampir sama, pasar membutuhkan transparansi. MSCI kala itu mulai menyoroti sejumlah praktik di pasar modal RI yang dinilai tidak transparan hingga dugaan praktik manipulasi harga.
Pada Juni 2026, MSCI masih mempertahankan Indonesia dalam kelompok Emerging Market. Kurang dari empat bulan kemudian, MSCI mengajukan konsultasi atas proposal reklasifikasi langsung ke Standalone Market.
Konsultasi reklasifikasi kini menempatkan Indonesia pada tenggat yang jelas. MSCI menunggu masukan pasar hingga 30 April 2027 dan menjadwalkan keputusan final paling lambat 30 Juni 2027. Dalam periode tersebut, kemajuan reformasi akan menjadi salah satu faktor penting yang menentukan arah klasifikasi pasar saham Indonesia.
Masalah pasar Indonesia, menurut lembaga tersebut, tidak cukup dijelaskan oleh keterbatasan aksesibilitas yang lazim dikaitkan dengan pasar Frontier Market. Ada persoalan lebih mendasar yang menyangkut integritas dan fungsi pasar.
“MSCI menganggap klasifikasi berkelanjutan Indonesia sebagai Emerging Market tidak lagi sesuai dan membuka konsultasi mengenai usulan untuk reklasifikasi Indonesia sebagai Standalone Market,” tulis MSCI dalam pengumumannya.
Dalam rilis terbaru, MSCI menyoroti dua persoalan utama yaitu struktur kepemilikan saham yang dinilai belum transparan dan dugaan perdagangan terkoordinasi. Investor institusi, menurut MSCI, belum melihat bukti yang konsisten bahwa reformasi yang diumumkan telah menghasilkan perubahan material di pasar saham Indonesia.
MSCI juga mempertahankan pembekuan sejumlah perubahan terkait indeks saham Indonesia sampai pemberitahuan lebih lanjut. Kebijakan tersebut mencakup tidak dilaksanakannya kenaikan Foreign Inclusion Factor (FIF) maupun jumlah saham (Number of Shares), penambahan konstituen ke MSCI Indonesia Investable Market Index, serta migrasi naik antarkelompok ukuran indeks.
MSCI menilai pasar saham berdasarkan sejumlah kriteria, termasuk ukuran, likuiditas, dan aksesibilitas bagi investor internasional. Pada praktiknya, besarnya pasar Indonesia tidak otomatis menjamin kelayakannya dalam indeks global. Investor juga perlu mengetahui siapa yang menguasai saham, berapa banyak saham yang benar-benar tersedia untuk diperdagangkan, serta apakah harga terbentuk melalui mekanisme yang wajar.
OJK dan BEI sebenarnya telah mengumumkan sejumlah inisiatif untuk menjawab persoalan tersebut. Pada April 2026, otoritas mengumumkan keterbukaan data kepemilikan saham di atas 1%, peningkatan perincian klasifikasi investor dari sembilan menjadi 39 jenis, pengumuman High Shareholding Concentration (HSC), serta rencana peningkatan batas minimum free float menjadi 15%.
Sayangnya, pengumuman kebijakan belum otomatis menyelesaikan persoalan. Investor institusi menginginkan implementasi yang konsisten dan bukti bahwa kebijakan tersebut menghasilkan perubahan yang bertahan lama. Kekhawatiran mengenai perdagangan terkoordinasi dan lemahnya bukti penegakan hukum juga masih menjadi catatan.
Friderica mengakui penegakan hukum menjadi salah satu aspek yang masih ditunggu. Meski prosesnya membutuhkan waktu, ia mengatakan OJK telah mengambil langkah ke arah penindakan.
“Nah, mungkin yang terakhir ini (penegakan hukum) yang masih menjadi harapan banyak pihak,” ujar Friderica.
Salah satu persoalan yang menjadi perhatian adalah konsentrasi kepemilikan saham seperti yang terjadi di saham PT Dian Swastatika Sentosa Tbk (DSSA). Sebagai salah satu konstituen saham indeks, MSCI pernah menyoroti likuiditas saham dalam konglomerasi Grup Sinar Mas itu. MSCI pun kemudian meminta bursa transparan soal kepemilikan saham.
Pada April 2026 BEi kemudian mengeluarkan pengumuman daftar saham terkonsentrasi dan DSSA menjadi salah satunya dengan konsentrasi kepemilikan yang mencapai 95,76%. Alhasil setelah pengumuman itu MSCI mengeluarkan DSSA dari indeks termasuk dua saham dalam global standard indeks yaitu PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Persoalan konsentrasi kepemilikan ini berkaitan dengan kemampuan investor mengidentifikasi jumlah saham yang benar-benar tersedia untuk diperdagangkan secara bebas. BEI merespons dengan memperkuat metodologi identifikasi HSC. Pada Juli 2026, bursa menambahkan price impact ratio bagi saham dengan kapitalisasi pasar di atas Rp 10 triliun. Setelah metodologi diperbarui, 37 saham tambahan masuk kategori HSC sehingga jumlahnya menjadi 51 saham.
Meski demikian, status HSC perlu dibedakan dari pelanggaran manipulasi pasar. Konsentrasi kepemilikan merupakan indikator struktur pasar yang perlu dicermati, sedangkan manipulasi harus dibuktikan melalui pemeriksaan atas pola transaksi dan bukti yang relevan.
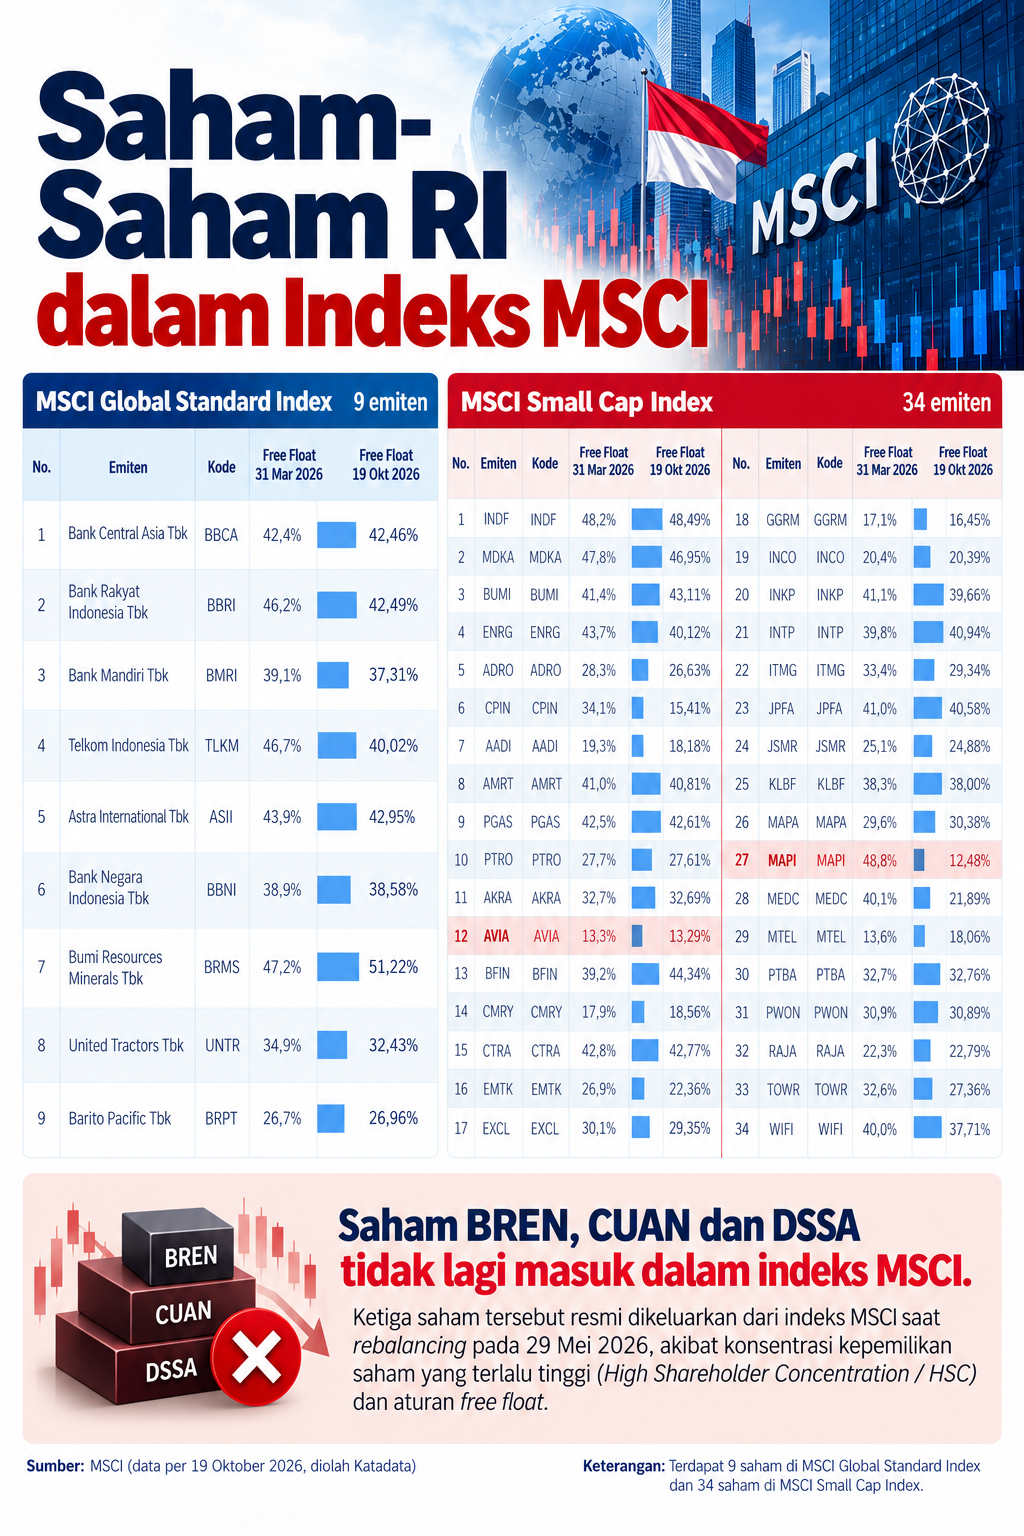
Ketua Perkumpulan Analis Efek Indonesia (PAEI) David Setyanto menilai tren konsentrasi kepemilikan, besaran free float efektif, dan jumlah kasus yang dituntaskan dapat menjadi indikator evaluasi. Kemajuan reformasi harus tercermin dalam perubahan yang dapat diverifikasi investor, bukan semata-mata jumlah regulasi yang diterbitkan.
“Tantangan saat ini bukan lagi kekurangan aturan, melainkan pembuktian implementasi dan dampaknya,” ujar David kepada Katadata, Minggu (18/10).
DSSA, BREN, CUAN: Ujian Penegakan Hukum Pasar Modal
Perkembangan berikutnya membuat persoalan penegakan hukum menjadi sorotan. Pada 16 Oktober 2026, OJK mengumumkan hasil pemeriksaan perdagangan saham DSSA untuk periode 2024–2026 tepat di hari yang sama dengan keluarnya rilis terbaru MSCI.
OJK menyatakan menemukan manipulasi pasar yang melibatkan nasabah perorangan dan institusi melalui sejumlah anggota bursa. OJK juga mengumumkan sanksi administratif berupa denda Rp 1,5 triliun kepada pihak-pihak terkait dalam perkara DSSA. OJK juga menjatuhkan denda pada pihak terafiliasi dengan pencatatan saham perdana atau IPO PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN) dengan total denda Rp 600 miliar untuk dua perusahaan afiliasi konglomerat Prajogo Pangestu itu.
Pengumuman denda untuk DSSA, BREN dan CUAN disebut menjadi salah satu bentuk keseriusan OJK dan SRO dalam menindak pelanggaran di pasar modal. Namun pengumuman lebih lambat dari yang sebelumnya dikabarkan akan diumumkan pada 12 Oktober. Karena itu pengumuman sanksi setelah keluarnya rilis MSCI menjadi sorotan investor tentang mengapa hasil penindakan diumumkan ketika reputasi pasar sedang menghadapi tekanan besar.
Friderica mengatakan pengumuman tersebut merupakan bagian dari proses pemeriksaan yang telah berjalan, bukan respons langsung terhadap rilis MSCI.“Butuh proses. Ini bukan karena itu (rilis MSCI), tetapi karena memang sudah ada proses,” ujar Friderica. Ia menyatakan sanksi terhadap pihak-pihak terkait tiga emiten itu tidak berkaitan langsung dengan pengumuman lembaga pemeringkat global yang berkantor di Amerika Serikat itu.
Adapun Kepala Eksekutif Pengawas Pasar Modal OJK Hasan Fawzi menyatakan, pengenaan sanksi merupakan bagian dari penegakan hukum untuk memperkuat integritas pasar. Menurut Hasan denda bukan semata-mata sebagai respons reaktif terhadap dinamika pasar terkini.
Terlepas dari waktu pengumuman, terdapat dorongan tentang pentingnya penegakan hukum yang dapat dinilai publik. Sanksi menjadi sinyal bahwa otoritas mengambil tindakan terhadap dugaan pelanggaran. Namun, besaran denda saja belum cukup untuk memulihkan kepercayaan investor.
Pasar juga membutuhkan konsistensi penindakan, transparansi proses penanganan perkara, dan kepastian bahwa pelanggaran serupa tidak dibiarkan berulang. David menilai penegakan hukum terhadap manipulasi pasar dan coordinated trading perlu dilakukan secara konsisten agar menimbulkan efek jera.
“Enforcement terhadap manipulasi dan coordinated trading harus konsisten dan memberi deterrent effect,” ujarnya.
Menurut David, pengawasan juga perlu diperkuat dengan menelusuri keterkaitan antara rekening, perusahaan sekuritas atau broker, dan pemilik manfaat akhir (ultimate beneficial owner atau UBO). Transparansi penjatahan saham dalam penawaran umum perdana (initial public offering atau IPO) juga penting untuk mengungkap pola kepemilikan dan transaksi yang tidak wajar.
Ia mendorong agar hasil penindakan dipublikasikan secara berkala dalam bahasa Indonesia dan Inggris. Dengan begitu, investor domestik maupun asing dapat memantau perkembangan penanganan perkara sekaligus menilai efektivitas pengawasan pasar modal.
Bagi David, kenaikan indeks belum tentu mencerminkan pulihnya kepercayaan investor apabila persoalan transparansi kepemilikan, kredibilitas free float, dan konsistensi penegakan hukum belum teratasi.
“Jadi bukan sekadar membuat IHSG naik lagi, tetapi membuat investor yakin bahwa market kita fair, transparan, dan rules benar-benar bekerja,” ujarnya.
Di tengah gejolak pasar modal setelah MSCI mengusulkan perubahan klasifikasi Indonesia menjadi Standalone Market, OJK bersama Self-Regulatory Organizations (SRO) mengumpulkan sejumlah analis, ekonom, dan financial influencer atau finfluencer dalam dialog di BEI pada Minggu (18/10). Pertemuan tersebut digelar untuk menjelaskan perkembangan pasar modal sekaligus menyerap masukan dari para pelaku pasar guna memperkuat integritas dan memulihkan kepercayaan investor.
Pasar Indonesia dalam Bayang Standalone Market
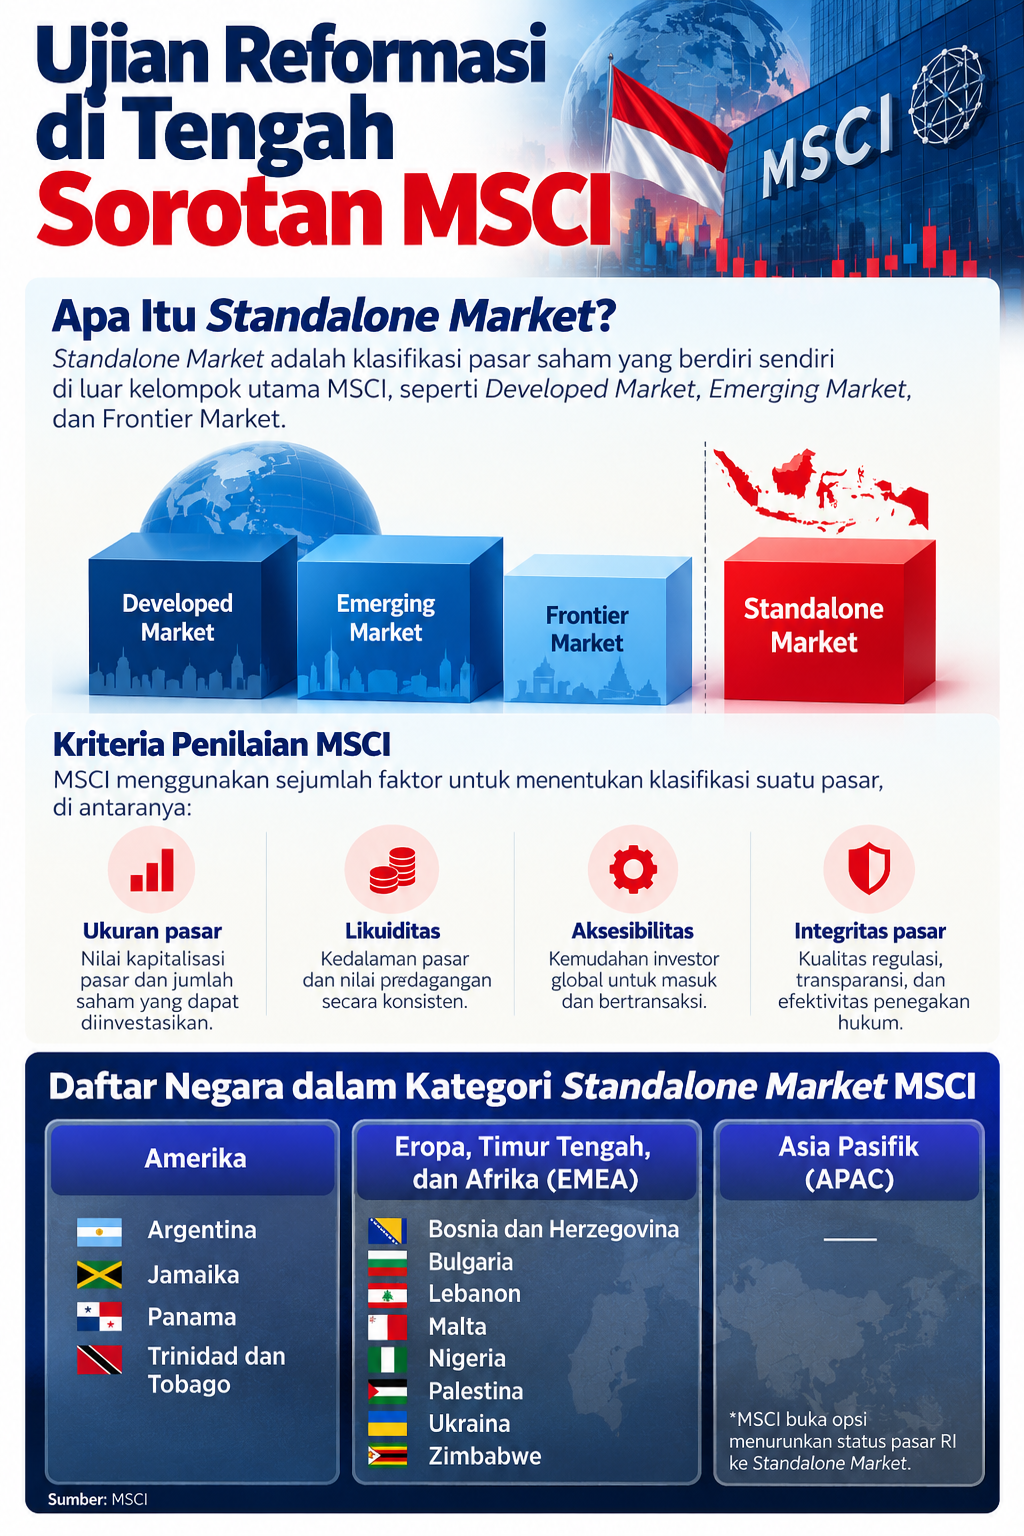
Ancaman perubahan klasifikasi pasar bukan sekadar persoalan label. Jika proposal MSCI disetujui, Indonesia akan berada di luar kelompok indeks Emerging Market maupun Frontier Market. Status Standalone Market tidak berarti Indonesia kehilangan bursa sahamnya atau otomatis tidak dapat menerima investasi asing.
Klasifikasi ini berkaitan dengan pengelompokan pasar saham untuk kebutuhan indeks investasi global. Namun, perubahan tersebut dapat memengaruhi keputusan investasi. Banyak pengelola dana internasional menggunakan indeks MSCI sebagai acuan alokasi aset. Jika saham Indonesia tidak lagi masuk dalam indeks acuan Emerging Market, dana pasif yang mengikuti indeks tersebut berpotensi menyesuaikan portofolionya. Pengelola dana aktif juga dapat meninjau ulang alokasi investasi, bergantung pada mandat dan strategi masing-masing.
Besarnya potensi arus keluar tidak dapat dipastikan hanya dari perubahan klasifikasi. Dampaknya bergantung pada nilai aset yang mengikuti indeks, keputusan pengelola dana aktif, respons investor domestik, dan kemampuan pasar menyerap perubahan permintaan. Pengalaman negara lain memperlihatkan bahwa jalan menuju status tersebut dapat berbeda-beda.
Nigeria, misalnya, direklasifikasi MSCI dari Frontier Market menjadi Standalone Market pada 2024 setelah persoalan aksesibilitas pasar, terutama terkait valuta asing dan repatriasi modal, menghambat kemampuan investor keluar dari investasinya. Argentina juga berada dalam kelompok Standalone Market, dengan konteks pembatasan modal dan akses pasar yang berbeda.
Di tengah ketidakpastian tersebut, Mirae Asset Sekuritas memperkirakan potensi dana asing keluar mencapai US$ 3 miliar atau setara Rp 54,14 triliun, dengan asumsi kurs Rp 18.045 per dolar AS. Equity Research Analyst Mirae Asset Sekuritas Wilbert Arifin menilai saham perbankan berkapitalisasi besar dan emiten dengan kepemilikan asing tinggi termasuk kelompok yang berisiko terdampak.
“Freeze MSCI tetap berlaku, sementara risiko tekanan jual asing dan pelemahan IHSG meningkat,” kata Wilbert dalam analisisnya, Jumat (16/10).
Wilbert mengingatkan investor agar mencermati eksposur pada saham berkapitalisasi besar dengan kepemilikan asing tinggi. Ia menyarankan investor mempertimbangkan saham dengan kepemilikan domestik lebih besar dan risiko arus dana indeks yang lebih rendah.
Bagi otoritas, potensi dampak tersebut menjadi alasan untuk mempercepat pembenahan, bukan sekadar meredam gejolak sesaat. Direktur Pengembangan BEI Iding Pardi mengatakan arus keluar investor asing berada di luar kendali bursa. Karena itu, BEI akan berfokus pada reformasi fundamental yang menjadi perhatian MSCI.
“Kami fokus melakukan reformasi dengan benar. Tadi, konsen MSCI belakangan ini adalah sebagian investor global merasa masih kurang terkait dengan bukti-bukti efektivitas dan impact serta enforcement dari reformasi ini. Itu yang kami fokuskan,” ujar Iding di Gedung BEI, Jumat (16/10).
Direktur Utama BEI Jeffrey Hendrik juga menyatakan bahwa BEI bersama OJK telah melakukan sejumlah langkah untuk meningkatkan transparansi, integritas, dan kualitas pasar modal Indonesia. Ke depan, bursa akan terus berkoordinasi dengan OJK dan pemangku kepentingan untuk menjaga perdagangan efek berlangsung secara teratur, wajar, dan efisien.
Menguji Agenda Reformasi dan Penyelamatan Bursa
Di tengah ancaman perubahan klasifikasi, komitmen tersebut perlu diikuti bukti yang bisa diperiksa investor. Perbaikan tata kelola, keterbukaan kepemilikan, dan penegakan hukum menjadi bagian penting untuk mengurangi risiko yang mendasari kekhawatiran MSCI.
Guru Besar Universitas Prasetiya Mulya Lukas Setyaatmadja menilai penegakan hukum perlu dilakukan secara terukur dan memiliki tenggat waktu yang jelas. Dugaan manipulasi harga, insider trading, perdagangan terkoordinasi, dan penyamaran kepemilikan harus ditangani berdasarkan bukti.
“Pemerintah akan berusaha menunjukkan bahwa penegakan aturan benar-benar berjalan, bukan hanya bahwa peraturan baru telah diterbitkan,” ujar Lukas kepada Katadata.
Menurut Lukas, otoritas keuangan juga perlu memimpin koordinasi teknis dengan MSCI, investor institusi, bank kustodian, manajer investasi, dan pelaku pasar. Sementara itu, pemerintah perlu menegaskan bahwa kepercayaan investor merupakan kepentingan nasional. Ia mengingatkan bahwa dukungan pemerintah tidak dapat menggantikan pembenahan mendasar di pasar.
Sementara itu, David menilai pemulihan kepercayaan investor perlu bertumpu pada tiga hal yaitu transparansi, penegakan hukum, dan pembuktian. OJK perlu memastikan data kepemilikan saham, pemilik manfaat akhir atau UBO, serta free float yang dipublikasikan mencerminkan kondisi sebenarnya. Penindakan terhadap manipulasi dan perdagangan terkoordinasi juga harus konsisten, disertai peta jalan reformasi yang terbuka, memiliki tahapan yang jelas, dan menetapkan penanggung jawab.
Dengan tenggat konsultasi hingga April 2027 dan keputusan klasifikasi paling lambat Juni 2027, otoritas memiliki waktu untuk menunjukkan hasil reformasi. Periode ini semestinya dimanfaatkan untuk mengukur perubahan secara berkala, membuka kemajuan kepada publik, dan memastikan setiap agenda memiliki target yang dapat diverifikasi.
Di tengah tekanan pasar, CEO Danantara, Rosan Roeslani menilai koreksi saham saat ini menjadi peluang investasi bagi Danantara. Menurutnya, koreksi pasar modal kali ini membuat valuasi emiten, termasuk emiten milik badan usaha milik negara (BUMN), yang saat ini sudah rendah. Ia mencotohkan saham perbankan pelat merah PT Bank Rakyat Indonesia (Persero) Tbk (BBRI), PT Bank Negara Indonesia (Persero) Tbk (BBNI), PT Bank Mandiri (Persero) Tbk (BMRI), dan PT Bank Tabungan Negara (Persero) Tbk (BBTN) masih solid untuk investasi.
“Kami meyakini, melihat, dan menganalisis bahwa fundamental dari perusahaan-perusahaan kita ini sangat baik. Sangat baik, saya tekankan,” kata Rosan di Gedung BEI, Jumat (16/10).
Menurut Rosan, tekanan pasar saat ini lebih dipengaruhi faktor teknikal, rumor, dan sentimen nonfundamental, bukan persoalan fundamental perusahaan. ia meminbta pelaku pasar fokus pada fundamental dan optimistis terhadap prospek pasar modal Indonesia. Rosan menyebut Danantara siap memanfaatkan momentum koreksi itu untuk berinvestasi pada saham-saham di Indonesia.
“Oleh sebab itu, kami harus tetap melihat ini sebuah opportunity, optimis dan meyakini kami siap masuk karena melihat kembali lagi ini adalah momen yang sangat baik untuk kita berinvestasi ke saham-saham yang ada di Indonesia,” kata Rosan.
Kebakaran di pasar modal pada 16 Oktober membuka persoalan yang selama ini mungkin terlihat teknis. Pada akhirnya, persoalan tersebut bermuara pada pertanyaan mendasar: apakah pasar saham Indonesia menyediakan informasi yang memadai, perdagangan yang wajar, dan perlindungan yang dapat dipercaya?
Investor global menunggu bukti bahwa aturan berlaku konsisten, pelanggaran ditindak, dan integritas pasar dijaga bahkan ketika tidak ada krisis. Sementara itu, investor domestik membutuhkan keyakinan bahwa pasar saham dapat kembali tumbuh tanpa mengabaikan perlindungan mereka. Bagi Indonesia, ujian sesungguhnya bukan hanya menghindari perubahan status indeks, melainkan membuktikan bahwa reformasi pasar modal benar-benar berjalan.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.

