
Dari Prancis ke Jakarta: Mengukur Risiko Krisis Utang Eropa
 Membuat ringkasan dengan AI
“Tidak ada masa depan, tidak ada ketenangan.” Slogan ini menjadi salah satu seruan para pelajar di Paris pada pekan ini, dalam gelombang demonstrasi besar-besaran di Prancis.
Aksi protes yang dimulai dari sebuah sekolah menengah di Créteil, pinggiran kota Paris, pada 21 September akibat kekosongan guru, kini telah menyebar di seluruh Prancis. Mengutip The Guardian, lebih dari 160 ribu orang turun ke jalan, menyuarakan persoalan sekolah yang rusak, ruang kelas yang padat, hingga kekurangan tenaga pengajar.
Gelombang protes ini telah memicu kerusuhan di sejumlah wilayah di Prancis. Aksi ini juga terjadi bersamaan dengan pemogokan nasional di sektor publik, bentuk penolakan terhadap usulan pemangkasan anggaran sebesar 54 miliar euro atau sekitar US$ 61,3 miliar pada 2027.
Pemerintah Prancis tengah menghadapi tekanan untuk menyehatkan keuangan negara. Investor mulai khawatir terhadap kemampuan negara ekonomi terbesar kedua di Eropa ini mengendalikan pengeluaran dan menjaga defisit anggaran.
Potensi Risiko Krisis Eropa
Mengutip CNBC, banyak pengamat pasar memperkirakan, ekonomi terbesar kedua di zona euro ini tengah melaju menuju krisis utang, yang berisiko menyeret seluruh benua tersebut bersamanya.
Para investor sebenarnya gelisah dengan tren serupa yang berlangsung di Inggris, Amerika Serikat, dan baru-baru ini di Italia. Namun, kondisi Prancis terbelit utang baik di sektor publik maupun swasta menjadi yang paling mengkhawatirkan.
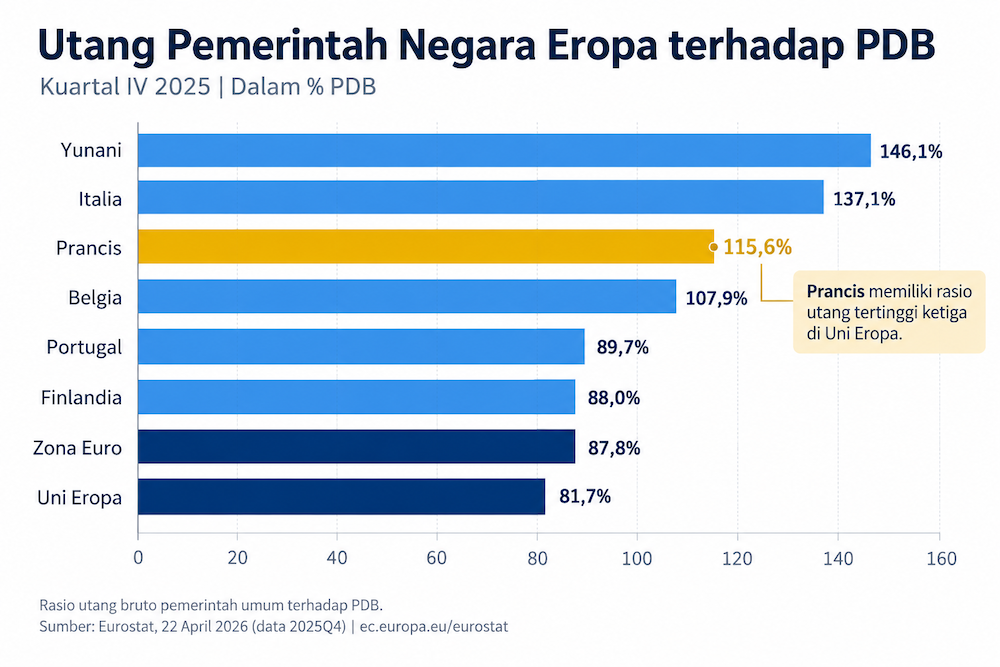
Prancis mencatatkan rasio utang terhadap PDB terbesar di Eropa mencapai 115,6% pada 2025, sedangkan defisit anggaran mencapai 5,1%. Sebagai perbandingan, Inggris mencatatkan rasio utang terhadap PDB sebesar 94,3% dan defisit anggaran 4,3%.
Kekhawatiran investor tercermin pada kenaikan imbal hasil atau tingkat bunga obligasi Prancis tenor 10 tahun yang telah mencapai 100 bps sejak awal tahun. Para investor Jepang, yang biasanya menjadikan obligasi Prancis sebagai instrumen aman mereka, bahkan ikut panik.
Ekonom peraih Nobel Paul Krugman menilai Prancis menghadapi potensi krisis utang dan mungkin “terlalu besar untuk dapat diselamatkan” oleh Bank Sentral Eropa atau ECB.
Dalam sebuah tulisan di blog Substack pada hari Kamis, Krugman menyebut salah satu masalah utama Prancis adalah kegagalan dalam menyesuaikan usia pensiun yang tergolong rendah saat populasi negara tersebut terus menua.
“Ketergantungan Prancis pada mata uang euro membuat hilangnya kepercayaan ini sangat mungkin berkembang menjadi krisis yang parah... Kita pernah menyaksikan skenario serupa pada periode 2009–2012, awalnya di Yunani, kemudian berlanjut ke Portugal, Spanyol, dan Italia,” kata Krugman.
Bank Sentral Eropa (ECB) sejauh ini belum berencana mengintervensi kondisi di Prancis. Presiden ECB Christine Lagarde menyatakan bahwa solusi atas kondisi keuangan yang genting di negara tersebut harus berasal dari dalam negeri.
Profesor Ekonomi di INSEAD Business School dalam wawancara di CNBC menilai, ECB kemungkinan tidak akan turun tangan untuk menyelamatkan atau bail out Prancis. Namun jika terjadi krisis di Eropa, ECB kemungkinan akan melakukan intervensi dalam bentuk tertentu.
Risiko krisis tidak hanya bergantung pada kondisi fiskal Prancis. Pasar juga perlu mencermati perkembangan keuangan negara-negara Eropa lainnya, termasuk Spanyol yang juga sedang menghadapi krisis perumahan. Jika tekanan di pasar obligasi meluas ke sejumlah negara sekaligus, biaya pinjaman pemerintah dapat meningkat dan mempersempit ruang fiskal mereka.
IMF menyebut situasi yang sedang dihadapi Prancis memang rumit. Mereka perlu menekan defisit anggaran di tengah gejolak sosial politik yang menuntut belanja publik tak dipangkas.
Namun, saat ditanya apakah situasi pasar obligasi Prancis saat ini mencerminkan krisis utang negara di zona euro seperti tahun 2000-an, Managing Director IMF Kristalina Georgieva berpendapat bahwa ekonomi Eropa kini terlindungi dengan lebih baik.
“Ekonomi Prancis sedang tumbuh. Dan menurut saya, kita perlu ingat bahwa dibandingkan dengan masa sebelumnya, Eropa kini memiliki sistem yang jauh lebih matang," ujar dia seperti dikutip dari CNBC.
Dalam outlook terbaru yang dirilis IMF pada pekan ini, ekonomi global diproyeksi tumbuh 3,1% pada 2026 dan meningkat menjadi 3,4% pada 2027. Proyeksi IMF untuk ekonomi tahun ini lebih baik dibandingkan outlook yang dirilis pada Juli sebesar 3%, sedangkan proyeksi ekonomi 2027 tak berubah.
IMF bahkan menaikkan prediksi pertumbuhan ekonomi Eropa pada tahun ini dari 1,2% menjadi 1,4%. Namun, proyeksi ini lebih rendah dibandingkan tahun lalu.
Lembaga ini juga menaikkan proyeksi pertumbuhan ekonomi Indonesia pada tahun ini dari 5% menjadi 5,1%, meski masih di bawah target pemerintah sebesar 5,4%.
Apa Dampak ke Indonesia?
Kondisi yang terjadi di Prancis mengingatkan pada krisis utang Zona Euro pada 2009–2012, ketika kesulitan pembiayaan di Yunani meluas ke negara-negara lain. Namun, dampaknya saat itu tak terlalu besar terhadap Indonesia.
Pertumbuhan ekonomi Indonesia pada 2009 memang sempat anjlok dari 6,1% pada 2008 menjadi 4,5%. Namun, perlambatan ekonomi lebih disebabkan oleh dampak krisis ekonomi global yang dipicu oleh jatuhnya pasar perumahan Amerika Serikat atau dikenal dengan subprime mortgages. Sedangkan krisis zona euro yang dipicu oleh Yunani baru mengemuka pada Desember 2009.
Krisis Eropa sebenarnya sempat memicu gejolak di pasar keuangan Indonesia. Pada Mei 2010, arus modal asing keluar sekitar US$ 5,7 miliar akibat meningkatnya kekhawatiran investor.
Tekanan tersebut juga sempat melemahkan rupiah dan mendorong Bank Indonesia melakukan intervensi untuk menjaga stabilitas nilai tukar. Namun, dampaknya tidak berlangsung lama karena arus modal asing kembali masuk pada bulan berikutnya.
Lantas bagaimana dampak krisis utang Prancis?
Ekonom Bank Permata Faisal Rachman menilai risiko krisis utang Prancis dapat menjadi guncangan eksternal tambahan bagi Indonesia, terutama melalui pasar keuangan global. Tekanan fiskal Prancis akan mendorong kenaikan imbal hasil obligasi negara maju dan memicu sentimen penghindaran risiko (risk-off) sehingga investor berpotensi mengurangi eksposur terhadap pasar negara berkembang, termasuk Indonesia.
"Kondisi tersebut dapat menekan nilai tukar rupiah, meningkatkan imbal hasil Surat Berharga Negara (SBN), serta menambah tekanan terhadap kebijakan moneter BI," ujar Faisal.
Meski demikian, Faisal menilai persoalan utang Prancis lebih tepat dipandang sebagai faktor yang memperburuk tekanan ekonomi yang sudah ada, bukan sebagai pemicu krisis secara otomatis. Risiko terhadap stabilitas keuangan Indonesia akan meningkat apabila gejolak tersebut meluas ke sektor perbankan Eropa dan mengganggu likuiditas global.
Untuk itu, menurut dia, pemerintah perlu memperkuat koordinasi dengan Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK) untuk mengantisipasi dampak rambatan krisis utang Prancis terhadap pasar keuangan domestik.
Pemerintah juga perlu menjaga kredibilitas Anggaran Pendapatan dan Belanja Negara (APBN), mengendalikan defisit, serta memastikan pembiayaan utang tetap terukur. Langkah ini diperlukan untuk membatasi dampak kenaikan imbal hasil obligasi global terhadap biaya bunga utang pemerintah.
Menteri Keuangan Suahasil Nazara menegaskan perekonomian Indonesia masih solid di tengah meningkatnya risiko guncangan global. Meski demikian, risiko eksternal tetap perlu diwaspadai, terutama jika gejolak pasar keuangan global memicu perubahan aliran modal ke negara berkembang.
Adapun risiko yang berpotensi memicu gejolak pasar keuangan global mencakup kenaikan harga minyak, suku bunga tinggi yang bertahan lebih lama (higher for longer), kenaikan imbal hasil obligasi global, serta penguatan dolar Amerika Serikat (AS).
“Risiko-risiko ini harus kita kenali, kita identifikasi, kita recognize, tapi kemudian kita mitigasi. Kita respons,” kata Suahasil dalam Konferensi Pers APBN Kita pekan lalu.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.