
 Membuat ringkasan dengan AI
Padjar mendekatkan matanya ke layar telepon seluler membuka perlahan aplikasi Jamsostek Mobile (JMO). Setelah beberapa kali menggeser layar, dia menemukan angka yang menunjukan Rp 250 juta.
Dalam waktu setahun, Padjar akan memasuki masa pensiun. Angka tersebut merupakan saldo Jaminan Hari Tua (JHT) yang diperkirakannya akan diterima ketika berhenti bekerja.
"Angka segitu bakal habis untuk biaya kuliah anak selama empat tahun," katanya.
Padjar memiliki dua anak. Anak pertama sudah lulus kuliah dan menikah. Sementara anak keduanya akan memasuki perguruan tinggi tepat ketika Padjar memasuki masa pensiun sebagai karyawan swasta sebuah perusahaan di Jakarta.
Selain JHT, perusahaan tempat Padjar bekerja juga akan memberikan pesangon sesuai regulasi pemerintah. Besarnya bergantung pada masa kerja dan ketentuan yang berlaku.
"Kemungkinan uang pesangon ini akan habis untuk biaya hidup dalam tiga tahun," kata Padjar.
Setelah pensiun, Padjar bukan berarti berhenti bekerja. Ia sudah memikirkan kemungkinan mencari pekerjaan lepas setelah tidak lagi menerima gaji bulanan. "Sepertinya saya masih akan mencari pekerjaan freelance," ujarnya.
Dia masih perlu bekerja sampingan untuk biaya hidup di masa tua. Untungnya, ada sedikit ruang bernapas. Istrinya merupakan aparatur sipil negara (ASN) dan masih akan bekerja sekitar sembilan tahun lagi sebelum pensiun.
Kisah Padjar menunjukkan persoalan, dana pensiun belum tentu memiliki sumber penghasilan yang cukup untuk menjalani sisa hidup. Ketika tabungan dan manfaat pensiun tidak memadai, anggota keluarga sering menjadi sumber pendapatan berikutnya.
Berdasarkan data Statistik Penduduk Lanjut Usia 2025, hanya 5,43 persen rumah tangga lanjut usia yang memenuhi kebutuhan hidup dari dana pensiun. Sebaliknya, 82,96 persen rumah tangga lansia atau yang sudah memasuki masa pensiun memenuhi kebutuhan hidup dari penghasilan anggota rumah tangga yang bekerja.
Artinya, bagi sebagian besar rumah tangga yang telah memasuki usia pensiun, berhenti bekerja belum berarti berhenti memperoleh penghasilan. Sumber penghasilan justru berpindah kepada anggota keluarga yang masih bekerja.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun Otoritas Jasa Keuangan (OJK), Ogi Prastomiyono, mengatakan manfaat pensiun masyarakat saat ini rata-rata hanya sekitar 10-15 persen dari pendapatan ketika masih aktif bekerja.
Angka tersebut dikenal sebagai replacement ratio, yakni perbandingan pendapatan ketika pensiun dengan pendapatan ketika masih bekerja. Sebagai pembanding, International Labour Organization (ILO) merekomendasikan replacement ratio sebesar 40 persen untuk mendapatkan manfaat jaminan hari tua yang memadai.
Ogi menyatakan rendahnya manfaat pensiun itu menjadi cikal bakal terbentuknya generasi sandwich. “Jadi manfaat pensiun tidak bisa mencukupi kebutuhan akan masa depan, sehingga para pensiun menggantungkan diri dari anak-anak yang masih bekerja atau generasi sandwich,” kata Ogi beberapa waktu lalu.
Mengapa Dana Pensiun Tak Cukup untuk Masa Tua?
Pemerintah mewajibkan iuran Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan dibayar oleh pemberi kerja dan pekerja dengan total 5,7 persen dari upah per bulan. Iuran JHT terdiri atas 2 persen yang dibayarkan pekerja dan 3,7 persen oleh pemberi kerja.
Direktur Eksekutif Asosiasi Dana Pensiun Lembaga Keuangan (DPLK) Syarifuddin Yunus mengatakan setoran wajib 5,7 persen dari upah itu tak akan cukup untuk membiayai pekerja di masa tua. “Porsi ini yang membuat replacement ratio dari manfaat pensiun menjadi rata-rata hanya 10 persen,” kata Syarifuddin.
Syarifuddin mengatakan untuk memenuhi kebutuhan di masa tua, setidaknya setoran dana pensiun setidaknya 30 persen dari upah sejak seseorang bekerja.
Dia mencontohkan Singapura yang mewajibkan iuran dana pensiun di atas 30 persen dari upah. Iuran wajib ini membuat Singapura, berdasarkan data OECD, memiliki gross replacement ratio mencapai sekitar 57,6 persen melalui skema pensiun wajib.
Singapura memiliki sistem Central Provident Fund (CPF) yang mewajibkan kontribusi pekerja dan pemberi kerja. Pada 2026, total kontribusi CPF untuk pekerja berusia 55 tahun ke bawah dengan upah bulanan di atas batas tertentu mencapai 37 persen dari upah, terdiri atas 20 persen kontribusi pekerja dan 17 persen kontribusi pemberi kerja.
Besaran tersebut kemudian menurun sesuai kelompok usia. "Di Singapura dana pensiun bukan lagi mandatory tapi menjadi kebutuhan," kata Syarifuddin.
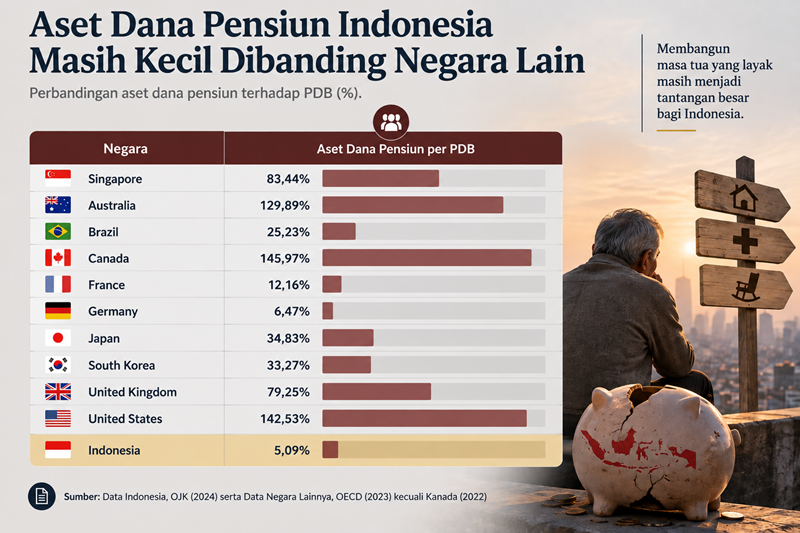
Aset Dana Pensiun per PDB (Katadata/ChatGPT)
Minimnya Dana Pensiun Sukarela
Selain iuran wajib dana pensiun lewat JHT, pekerja di Indonesia mempunyai pilihan mengelola dana pensiun secara sukarela lewat lembaga Dana Pensiun Lembaga Keuangan (DPLK).
Berdasarkan data OJK, total kelolaan aset dan investasi industri dana pensiun di Indonesia mencapai sekitar Rp1.690 triliun. Sebagian besar merupakan program dana pensiun wajib melalui BPJS, Asabri dan Taspen yang mencapai Rp 1.280 triliun.
Sedangkan, program pensiun sukarela hanya Rp 410 triliun. Hingga Juli 2026, jumlah peserta program dana pensiun sukarela tercatat sekitar 5,42 juta orang.
Angka tersebut menunjukkan dana pensiun belum menjadi kebiasaan finansial mayoritas pekerja formal di Indonesia yang mencapai 60,31 juta orang per Mei 2026.
Syarifuddin mengatakan rendahnya kepesertaan sukarela setara dengan data tingkat literasi dan inklusi dana pensiun. Berdasarkan data OJK 2026, tingkat literasi masyarakat Indonesia mengenai dana pensiun saat ini masih sekitar 22,7 persen. Sementara akses terhadap dana pensiun baru sekitar 5,7 persen.
“Masalahnya memang pada edukasi dan literasi dana pensiun memang masih terus diperlukan,” kata Syarifuddin.
Selain itu dia mendorong akses terhadap dana pensiun yang mestinya dipermudah. “Mesti dibuat seperti aplikasi Gojek atau Grab, sehingga orang mudah menyimpan dana pensiun,” kata dia.
Indonesia Menuju Populasi Menua, Generasi Sandwich Makin Berat
Persoalan dana pensiun menjadi semakin penting karena Indonesia sedang memasuki fase perubahan demografi.
Pada 2025, sekitar 69 persen penduduk berada dalam kelompok usia produktif 15-64 tahun. Pada saat yang sama, proporsi penduduk lanjut usia mencapai sekitar 12 persen.
Proporsi penduduk berusia 60 tahun ke atas diperkirakan terus meningkat dan mencapai lebih dari 20 persen pada 2045.
Indonesia dengan demikian menghadapi dua perubahan sekaligus: jumlah penduduk lansia bertambah, sementara jumlah anggota keluarga usia produktif yang dapat menopang mereka berpotensi semakin sedikit.
Riset DBS Foundation berjudul "Indonesia Menuju Populasi Menua: Seberapa Siapkah Kita?" mencatat angka kelahiran atau Total Fertility Rate (TFR) Indonesia turun dari 3,11 anak per perempuan pada awal 1990-an menjadi 2,13 pada 2024. Angka tersebut diproyeksikan kembali turun menjadi 1,97 pada 2045.
Penurunan fertilitas berjalan bersamaan dengan penurunan jumlah pernikahan, dari 2,01 juta pada 2018 menjadi 1,48 juta pada 2025.
Menurut VP Impact Beyond Banking DBS Foundation Nazla Mariza, ukuran keluarga yang semakin kecil memiliki konsekuensi ekonomi. Jumlah anggota keluarga usia produktif yang dapat berbagi tanggung jawab finansial dan merawat orang tua makin terbatas.
Jika dahulu satu keluarga memiliki beberapa anak untuk berbagi beban, generasi berikutnya mungkin hanya memiliki satu atau dua anak. Akibatnya, beban generasi sandwich akan terasa jauh lebih berat di masa depan.
Tanpa edukasi literasi finansial yang masif, kemudahan akses dana pensiun, serta kesadaran mandiri untuk menyiapkan dana pensiun sejak dini, rantai generasi sandwich akan terus berulang dan sulit diputus.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.