
Dana Darurat atau Dana Pensiun, Mana yang Harus Didahulukan?

Dalam rumah tangga, pengaturan rekening juga dapat membantu pasangan mengelola keuangan secara lebih terbuka. Salah satu pendekatannya adalah menggunakan tiga rekening, yaitu rekening bersama untuk kebutuhan rumah tangga, rekening pribadi suami, dan rekening pribadi istri.
Dengan sistem ini, pasangan dapat membagi pengeluaran bersama sekaligus mempertahankan ruang finansial pribadi. Namun, keduanya perlu menyepakati kontribusi, pengeluaran rutin, utang, dan tujuan keuangan keluarga.
Mengelola Investasi untuk Masa Pensiun
Target dana pensiun hingga ratusan juta atau miliaran rupiah mungkin terasa sulit dicapai. Namun, persiapannya dapat dimulai dengan menyisihkan penghasilan secara rutin sesuai kemampuan, tanpa harus menunggu pendapatan besar.
Salah satu strategi yang dapat dipertimbangkan adalah membangun portofolio investasi yang berpotensi menghasilkan pendapatan pasif atau passive income. Pendapatan ini dapat membantu membiayai kebutuhan hidup setelah seseorang berhenti bekerja.
Meski demikian, setiap instrumen investasi memiliki risiko. Investor perlu memahami karakteristik aset, jangka waktu investasi, potensi keuntungan, dan kemungkinan kerugian sebelum menentukan pilihan.
Natasya menekankan bahwa investor juga perlu memantau aset yang dimiliki secara berkala.
“Suka atau tidak suka, nothing lasts forever. PR kita adalah active monitoring terhadap apa yang sudah kita punya,” ucap Natasya.
Pemantauan dapat dilakukan setiap satu hingga tiga bulan untuk mengevaluasi kinerja portofolio dan memastikan komposisinya masih sesuai dengan tujuan keuangan. Investor juga perlu mempertimbangkan perubahan kebutuhan, kondisi pasar, dan toleransi risiko.
Diversifikasi menjadi salah satu cara untuk mengelola risiko dengan membagi investasi ke beberapa jenis aset, seperti deposito, obligasi, reksa dana, saham, emas, dan properti. Pemilihan instrumen perlu disesuaikan dengan tujuan serta jangka waktu investasi.
Mata uang asing, seperti dolar AS, juga dapat dipertimbangkan untuk kebutuhan diversifikasi tertentu. Namun, investor perlu memperhitungkan risiko perubahan nilai tukar dan tidak menerapkan satu komposisi aset secara seragam untuk semua kondisi keuangan.
Memulai Persiapan Sejak Usia Produktif
Persiapan keuangan dapat dimulai dengan langkah sederhana, seperti menghitung kebutuhan hidup bulanan, menetapkan target dana darurat, memastikan perlindungan dasar, dan menyisihkan penghasilan untuk dana pensiun.
Natasya mengingatkan pentingnya memiliki tujuan finansial yang melampaui kondisi saat ini melalui ungkapan, “Make your dreams bigger than your present.”
Target jangka panjang membantu seseorang menentukan langkah yang perlu dilakukan sejak sekarang. Besarnya kebutuhan masa depan tidak harus menjadi alasan untuk menunda persiapan. Menyisihkan penghasilan secara rutin sesuai kemampuan dapat menjadi langkah awal untuk membangun aset.
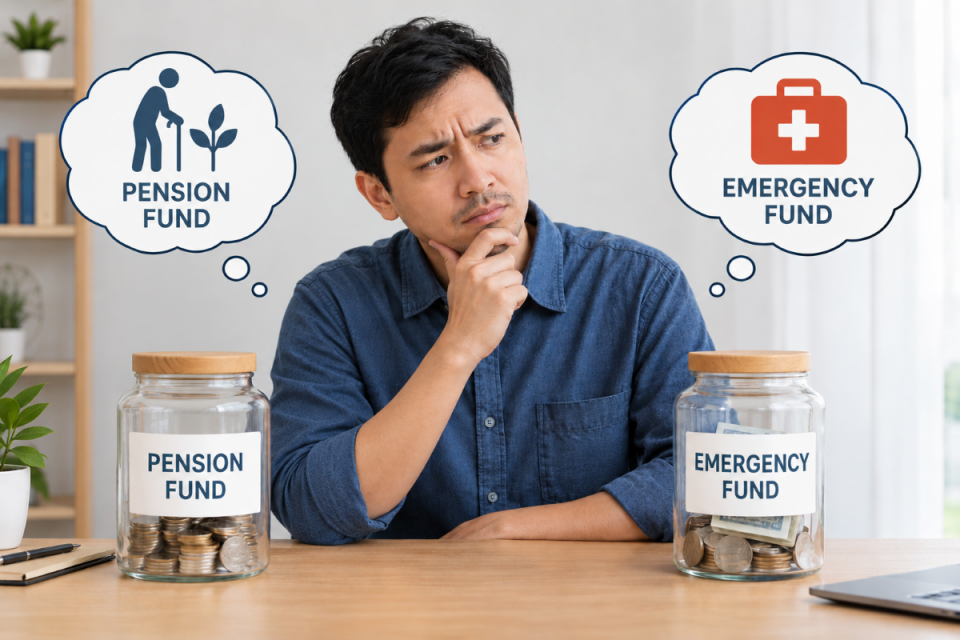
Dana darurat membantu seseorang menghadapi krisis keuangan, sedangkan dana pensiun menopang kemandirian pada masa tua. Dengan menentukan prioritas, mengatur pengeluaran, dan memantau investasi secara berkala, kebutuhan hari ini tetap dapat terpenuhi tanpa mengabaikan masa depan.
Penulis: Reihan Cahya (magang)
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.