
Kantor Sri Mulyani Bisa Minta Bantuan Negara Lain untuk Tagih Pajak
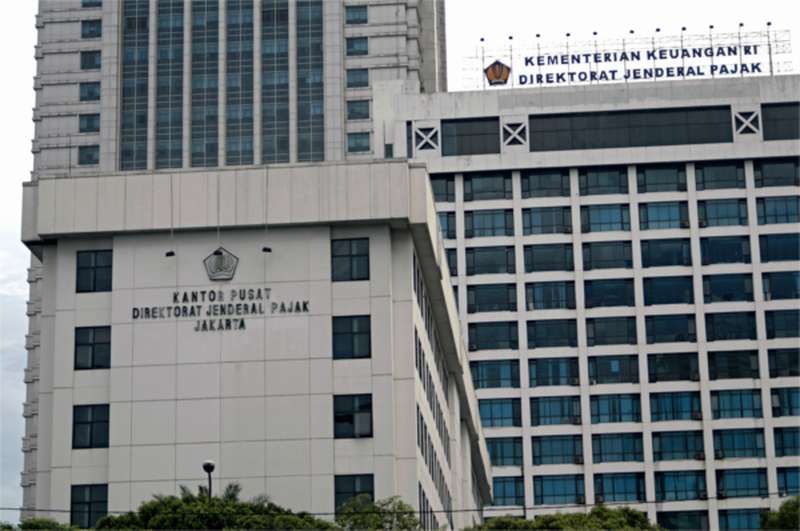
Kementerian Keuangan memperbarui ketentuan terkait permintaan bantuan penagihan pajak di luar negeri. Direktorat Jenderal Pajak dapat meminta bantuan otoritas pajak di negara lain, serta memberikan bantuan bagi otoritas negara lain untuk mengejar utang pajak pihak yang berada di Indonesia.
Aturan soal kerja sama penagihan pajak luar negeri sebetulnya bukan aturan baru. Peraturan Menteri Keuangan 61 tahun 2023 yang memuat aturan tersebut merevisi PMK 189 tahun 2020. Adapun dalam PMK 189 tahun 2020, pengaturan terkait detail pelaksanaan permintaan atau pemberian bantuan penagihan.
"Direktur Jenderal Pajak dapat mengajukan permintaan bantuan penagihan pajak kepada pejabat yang berwenang di negara mitra atau yurisdiksi mitra dalam rangka memperoleh pembayaran atas utang pajak dan biaya penagihan pajak," bunyi pasal 79 PMK 61 tahun 2023 dikutip Rabu (21/6).
Permintaan penagihan atau pemberian bantuan penagihan dilakukan berdasarkan perjanjian internasional secara resiprokal. Perjanjian internasional yang dimaksud, meliputi persetujuan penghindaran pajak berganda, konvensi tentang bantuan administratif bersama di bidang perpajakan, dan perjanjian bilateral atau multilateral lainnya.
Permintaan bantuan bisa dilakukan jika negara mitra memiliki ketentuan domestik yang mengatur pelaksanaan bantuan penagihan pajak secara resiprokal. Selain itu, pelaksanaannya juga dilakukan dalam kesepakatan tertulis antara Ditjen Pajak dengan pejabat berwenang di negara mitra.
Permintaan bantuan penagihan pajak terlebih dulu harus memenuhi, ketentuan berikut:
- Setiap permintaan bantuan penagihan pajak hanya memuat satu identitas penanggung pajak
- Penanggung pajak berada di negara mitra atau yurisdiksi mitra atau memiliki barang di negara atau yurisdiksi tersebut
- Utang pajak tidak sedang dalam sengketa antara penanggung pajak dengan Direktorat Jenderal Pajak atau telah mempunyai kekuatan hukum tetap
- Telah dilakukan tindakan penagihan pajak di Indonesia berdasarkan peraturan perundang undangan perpajakan tetapi belum dilunasi.
- Hak untuk melakukan penagihan pajak atas utang pajak belum daluwarsa
Permintaan bantuan penagihan pajak harus menemukan informasi atau data berikut:
- Nilai utang pajak dan biaya penagihan pajak
- Identitas penanggung pajak meliputi: nama, nomor identitas minimal berupa nomor paspor dan alamat
- Penjelasan mengenai tindakan penagihan pajak yang telah dilakukan
- Tindakan penagihan Pajak yang diminta untuk dilakukan
- Daftar barang milik penanggung pajak yang berada di wilayah negara mitra atau yurisdiksi mitra dalam hal permohonan bantuan penagihan pajak berupa penyitaan dan/atau penjualan barang sitaan atau tindakan penagihan pajak yang dapat dipersamakan di negara atau yurisdiksi mitra
- Tanggal kadaluwarsa hak untuk melakukan penagihan pajak atas utang pajak
- Nomor Rekening Pemerintah Lainnya.
Hasil permohonan bantuan penagihan itu kemudian akan ditampung dalam rekening pemerintah lainnya. Ini merupakan rekening giro pada bank umum yang dipergunakan untuk menampung penerimaan atau pengeluaran sementara untuk tujuan bantuan penagihan pajak. Setelah itu, hasil penagihan disetorkan ke kas negara sesuai ketentuan perundang-undangan di bidang perpajakan.
Ditjen Pajak dapat memberikan bantuan penagihan pajak yang dimintakan oleh negara mitra. Bantuan penagihan bisa dilakukan berdasarkan klaim pajak yang diajukan pejabat berwenang di negara mitra. a Ditjen Pajak juga dapat menghentikan permintaan bantuan penagihan jika terdapat permohonan PK atas utang pajak atau terdapat pembayaran, pengurangan, atau pembatalan utang pajak. Bantuan yang bisa diberikan yakni untuk penanggung pajak yang berada di Indonesia atau memiliki barang di Indonesia. Selain itu, klaim pajak tersebut juga tidak dalam sengketa. Petugas pajak uga bisa melakukan penyitaan terhadap harta penanggung pajak.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.