
BI Rate Tetap, Pasar Beri Respon Positif
 Membuat ringkasan dengan AI
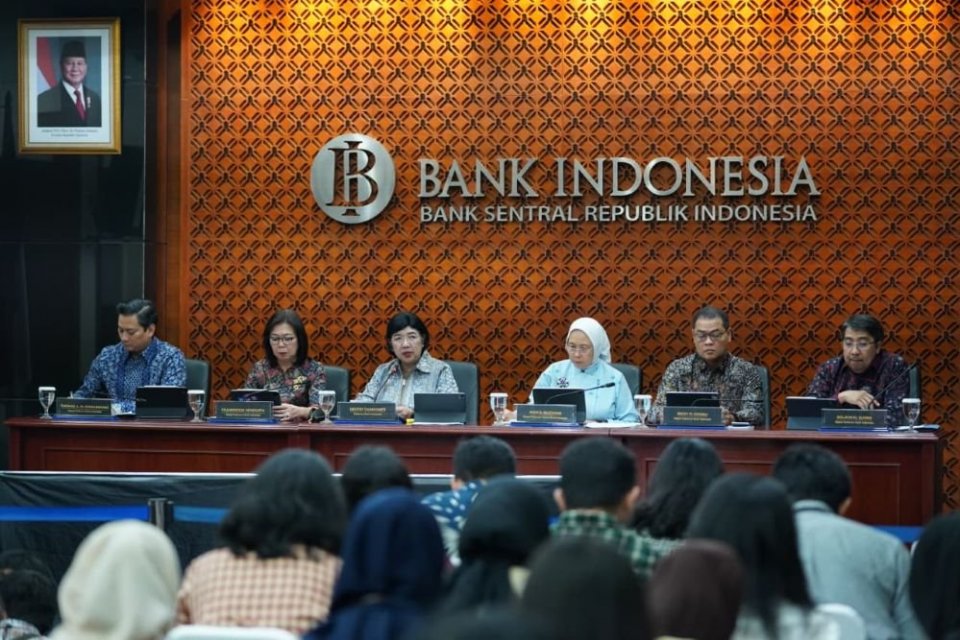
Bank Indonesia (BI) mempertahankan suku bunga acuan BI-Rate sebesar 5,75% dalam Rapat Dewan Gubernur (RDG) 22–23 September 2026. Bank sentral memilih memperkuat instrumen stabilisasi nilai tukar, termasuk insentif lindung nilai atau hedging, di tengah tekanan eksternal yang masih tinggi.
Selain BI-Rate, BI mempertahankan suku bunga deposit facility sebesar 4,75% dan lending facility sebesar 6,50%. BI telah menahan suku bunga acuan di level 5,75% sejak Juni 2026.
Gubernur BI Destry Damayanti mengatakan, level BI-Rate saat ini masih cukup untuk menjaga stabilitas. Menurut dia, stabilisasi tidak hanya ditempuh melalui suku bunga, namun juga dengan memperkuat kebijakan insentif biaya hedging.
“Karena stabilitas kita bukan hanya dengan pre-emptive daripada BI-Rate itu, tapi juga penguatan di kebijakan terkait dengan insentif biaya hedging. Di satu sisi, kita ingin mendorong pertumbuhan ekonomi karena sedang ada momentumnya,” kata Destry dalam konferensi pers hasil RDG BI, Rabu (23/9).
BI menyebut keputusan mempertahankan BI-Rate konsisten dengan strategi stabilisasi Rupiah di tengah tekanan eksternal. Kebijakan tersebut juga ditujukan untuk menjaga inflasi dalam sasaran 2,5% plus minus 1% pada 2026 dan 2027 serta mendukung pertumbuhan ekonomi berkelanjutan.
Tekanan eksternal menjadi salah satu pertimbangan utama BI. Ketegangan di Timur Tengah kembali meningkat sehingga harga minyak sempat menyentuh US$132 per barel sebelum turun ke bawah US$100 per barel pada 22 September 2026.
Di saat yang sama, kebijakan moneter global masih ketat. Fed Funds Rate (FFR) berada pada 3,75-4% pada September 2026, sementara imbal hasil US Treasury meningkat seiring ekspektasi kenaikan suku bunga The Fed dan tingginya defisit anggaran pemerintah Amerika Serikat.
Kondisi tersebut membuat preferensi investor global terhadap aset portofolio di negara berkembang masih tertahan. BI menilai situasi ini membutuhkan penguatan respons kebijakan untuk menjaga ketahanan eksternal dan stabilitas Rupiah.
Dari sisi domestik, inflasi Indeks Harga Konsumen (IHK) pada Agustus 2026 tercatat 3,19% secara tahunan, naik dari 2,88% pada Juli. Kenaikan terutama berasal dari kelompok volatile food yang mencapai 4,06% secara tahunan, sedangkan inflasi inti tetap terjaga pada 2,92%.
BI juga mencatat pertumbuhan ekonomi Indonesia masih terjaga. Bank sentral memperkirakan ekonomi nasional tumbuh dalam kisaran 4,9–5,7% pada 2026. Sementara kredit perbankan pada Agustus tumbuh 13,65% secara tahunan, meningkat dari 13,58% pada Juli.
Perkuat Insentif Hedging
Di tengah tekanan terhadap Rupiah, BI memperluas insentif untuk instrumen lindung nilai. Untuk instrumen Swap Beli Lindung Nilai Konvensional, pengurangan premi ditingkatkan dari 12,5% untuk seluruh tenor menjadi 15% untuk tenor tiga bulan, 20% untuk enam bulan, dan 25% untuk 12 bulan.
Insentif juga diperbesar untuk instrumen Domestic Non-Deliverable Forward (DNDF), yakni dari pengurangan premi 15% menjadi 25% untuk tenor enam bulan dan 30% untuk tenor 12 bulan. Underlying pendanaan luar negeri yang dapat memperoleh insentif kini mencakup portfolio inflows, pinjaman luar negeri oleh bank, dan foreign direct investment.
Kebijakan tersebut dinilai menjadi bagian penting dari perubahan bauran kebijakan moneter BI. Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menilai, keputusan mempertahankan BI-Rate 5,75% tepat karena tekanan terhadap Rupiah tidak harus direspons dengan menaikkan biaya dana bagi seluruh perekonomian.
“Keputusan mempertahankan BI Rate tepat. Tidak semua tekanan Rupiah harus dibayar dengan bunga yang lebih mahal bagi seluruh perekonomian. Yang lebih menarik justru bagaimana BI memperluas instrumen stabilisasi di luar suku bunga,” ujar Fakhrul kepada Katadata, Rabu (24/9).
Menurut dia, peningkatan insentif hedging menunjukkan BI mulai membedakan instrumen untuk menghadapi risiko suku bunga dan risiko nilai tukar.
“BI mulai memisahkan harga uang dari harga risiko valuta asing. BI Rate digunakan untuk menjaga kredibilitas inflasi dan stabilitas makro, sementara swap dan DNDF dapat digunakan lebih spesifik untuk mengurangi biaya risiko valuta asing dan menarik external funding,” imbuhnya.
Fakhrul mengatakan, peningkatan insentif tersebut juga relevan dengan kondisi investor asing yang masih menunggu kepastian dari sejumlah faktor global, termasuk arah kebijakan The Fed, harga minyak, dan pergerakan Rupiah.
“Dengan menurunkan biaya hedging, BI mengurangi keuntungan dari keputusan untuk terus menunggu,” katanya.
Fakhrul melihat kebijakan BI memiliki kemiripan arah dengan langkah bank sentral India yang menggunakan fasilitas foreign exchange swap untuk menarik pendanaan valuta asing.
“Saya justru lebih nyaman BI memulainya secara gradual. Dua puluh lima persen cukup untuk menguji respons pasar. Kalau inflow membaik, tidak ada alasan memberikan subsidi lebih besar dari yang diperlukan,” urai Fakhrul.
Menurut Fakhrul, efektivitas kebijakan tersebut nantinya perlu dilihat dari sejumlah indikator secara bersamaan. Di antaranya aliran modal asing, stabilitas Rupiah, cadangan devisa, kepemilikan asing pada surat berharga negara (SBN), serta kondisi likuiditas domestik.
Lebih jauh ia juga menilai, bauran kebijakan tersebut dapat memberikan ruang bagi BI untuk tidak merespons setiap kenaikan yield global melalui perubahan BI-Rate.
“Ini menurut saya kombinasi yang lebih sehat: biarkan yield obligasi memberikan harga terhadap duration risk, sementara instrumen swap memberikan harga terhadap currency risk. Jangan seluruh shock dunia dimasukkan ke BI Rate.”
BI mencatat nilai tukar Rupiah pada 22 September 2026 berada di level Rp17.855 per dolar AS, melemah 0,78% dibandingkan posisi akhir Agustus.
Namun, bank sentral menyebut Rupiah sempat menguat sepanjang Agustus hingga pertengahan September sebelum kembali tertekan akibat meningkatnya ketidakpastian global.
Di sisi lain, posisi cadangan devisa Indonesia pada akhir Agustus 2026 mencapai US$146,5 miliar, setara dengan pembiayaan 5,4 bulan impor atau 5,3 bulan impor dan pembayaran utang luar negeri pemerintah.
Fakhrul menggarisbawahi, peningkatan insentif hedging tetap perlu dipandang sebagai instrumen yang bersifat sementara, bukan pengganti fundamental ekonomi.
“Temporary FX incentive bekerja kalau modal sebenarnya sedang menunggu. Kalau yield sudah menarik, biaya hedging sudah turun, tetapi investor tetap tidak masuk, berarti persoalannya bukan lagi price of waiting. Kita harus melihat kembali fundamental dan struktur neraca pembayaran.”
Menurut dia, beberapa pekan ke depan akan menjadi periode penting untuk melihat respons pasar terhadap kebijakan tersebut.
“Bagi saya, keputusan ini memperlihatkan evolusi yang sehat dalam bauran kebijakan BI. BI Rate bukan satu-satunya garis pertahanan Rupiah. Kita mulai menggunakan instrumen yang berbeda untuk risiko yang berbeda,” pungkas Fakhrul.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.