
 Membuat ringkasan dengan AI
Bursa Efek Indonesia bersiap memasuki babak baru dalam struktur kepemilikannya. Setelah selama ini saham bursa didominasi perusahaan sekuritas sebagai Anggota Bursa, proses demutualisasi akan membuka kepemilikan BEI kepada pihak di luar Anggota Bursa, termasuk negara.
Di tengah perubahan tersebut, muncul satu pemegang saham dengan porsi yang mencolok. Badan Pengelola Investasi Daya Anagata Nusantara atau Danantara berpotensi mengambil sekitar 40,12% saham BEI melalui penerbitan saham baru. Porsi tersebut belum menjadikannya pemegang saham mayoritas, tetapi jauh lebih besar dibandingkan pemegang saham lainnya.
Perubahan ini bukan sekadar soal siapa yang akan memiliki saham BEI. Dengan porsi kepemilikan sebesar itu, muncul pertanyaan mengenai seberapa besar pengaruh Danantara dalam pengambilan keputusan bursa dan bagaimana independensi BEI sebagai pengelola sekaligus regulator pasar tetap terjaga.
Bursa memang tengah mempersiapkan diri untuk mengubah wajahnya dari bursa yang berstatus mutual menjadi demutual. Melalui skema demutualisasi, struktur kepemilikan BEI tidak lagi hanya dimiliki oleh perusahaan efek sebagai Anggota Bursa. Aturan tersebut membuka peluang bagi banyak pihak untuk menjadi pemegang saham, termasuk negara.
Setelah demutualisasi, BEI akan menerbitkan saham baru melalui mekanisme rights issue yang membuka peluang bagi pihak di luar Anggota Bursa (AB) untuk menjadi pemegang saham.
Perubahan ini sekaligus menggeser struktur kepemilikan BEI yang selama ini didominasi oleh perusahaan sekuritas sebagai AB. Porsi AB langsung terdilusi usai rights issue, dari 87,38% atau 90 lembar menjadi 51,16% atau 88 lembar.
Pengamat menilai, porsi 40% yang diambil Danantara cukup strategis. Sebab dengan persentase tersebut, Danantara tak dapat disebut sebagai pemegang mayoritas karena tak melebih 50%. Namun porsinya sangat besar yang berimbas kepada banyaknya hak suara yang dimiliki Danantara dalam rapat-rapat penting.
Rencana pembagian saham-saham bursa itu didapatkan Katadata dari dokumen Pertemuan dengan Pemegang Saham BEI yang digelar pada 9 September lalu. Meski porsi pemegang saham sudah ditampilkan dalam dokumen tersebut, namun pihak BEI menyatakan bahwa persetujuannya belum final.
Dalam dokumen tersebut dituliskan terdapat 93 pihak yang berpotensi menjadi pemegang saham BEI setelah demutualisasi. Mereka terdiri atas Danantara Investment Management, 88 AB dan perusahaan sekuritas non-AB.
Dalam skema tersebut, Danantara berpotensi menguasai sekitar 69 lembar saham atau setara 40,12% kepemilikan BEI setelah rights issue. Direktur Pengembangan BEI Iding Pardi mengatakan rencana kepemilikan tersebut masih harus mendapatkan persetujuan OJK. Pasalnya, dalam rancangan Peraturan OJK (POJK) yang telah dikonsultasikan kepada publik, terdapat ketentuan mengenai batas kepemilikan saham bursa.
“Masih menunggu proses persetujuan OJK. Jadi itu belum firm. Kita tunggu sampai sekarang POJK-nya belum keluar,” kata Iding di Gedung BEI, Jumat (18/9).
Dalam rancangan aturan tersebut, kepemilikan pihak lain di bursa dibatasi maksimal 5%. Pihak yang ingin memiliki saham di atas batas tersebut harus memperoleh persetujuan OJK.
Dengan begitu, angka 40,12% yang muncul dalam pembahasan saat ini belum dapat dianggap sebagai struktur kepemilikan final BEI setelah demutualisasi.
Danantara pun menegaskan bahwa proses tersebut masih berjalan. Danantara menyatakan kajian internal dan pelaksanaan uji tuntas masih berlangsung, sembari menunggu penerbitan aturan OJK yang menjadi dasar pelaksanaan demutualisasi.
Informasi mengenai porsi kepemilikan Danantara yang beredar saat ini belum merepresentasikan keputusan akhir. Setiap perkembangan material, kata Danantara, akan disampaikan melalui saluran komunikasi resmi sesuai ketentuan yang berlaku.
Meski belum final, rencana kepemilikan 40,12% tersebut memunculkan pertanyaan yang lebih besar dari sekadar siapa pemegang saham BEI setelah demutualisasi. Persoalannya adalah bagaimana menjaga independensi BEI ketika salah satu pemegang sahamnya memiliki porsi yang jauh lebih besar dibandingkan pemegang saham lainnya.
Pertanyaan tersebut penting karena BEI bukan sekadar perusahaan yang menjalankan kegiatan komersial. Apalagi Danantara sebagai kendaraan investasi negara besutan Presiden Prabowo Subianto baru berusia sekitar satu setengah tahun.
Sebagai Self-Regulatory Organization (SRO), bursa memiliki fungsi dalam mengatur dan menyelenggarakan perdagangan efek, termasuk aturan pencatatan, perdagangan, suspensi hingga pengawasan pasar. Atas alasan itu perubahan struktur kepemilikan BEI akan bersinggungan langsung dengan tata kelola dan potensi konflik kepentingan.
Pengamat Pasar Modal Budi Frensidy menilai porsi 40,12% merupakan kepemilikan yang besar. Dengan prinsip satu saham satu suara, porsi tersebut dapat memberikan pengaruh signifikan kepada Danantara dalam pengambilan keputusan pemegang saham BEI.
Namun, menurut dia, besarnya kepemilikan ekonomi tidak seharusnya otomatis berubah menjadi kendali terhadap fungsi regulasi bursa.
“Yang perlu dijaga adalah agar kepemilikan ekonomi tidak berubah menjadi kendali atas fungsi regulasi BEI,” kata Budi kepada Katadata, dikutip Senin (21/9).
Menurut Budi, OJK perlu memastikan terdapat batas yang jelas mengenai hak suara dan pengaruh pemegang saham, disertai keberadaan komisaris dan direksi independen yang kuat. Pemisahan antara kepentingan pemegang saham dan keputusan yang berkaitan dengan fungsi regulasi juga perlu ditegaskan.
Hal lain yang menjadi perhatian adalah potensi benturan kepentingan Danantara. Sebagai pengelola investasi negara, Danantara memiliki kepentingan pada sejumlah perusahaan yang juga berstatus emiten di BEI.
Situasi tersebut dapat menjadi persoalan apabila keputusan BEI berkaitan dengan perusahaan yang berada dalam portofolio Danantara. Budi menilai perlu ada mekanisme yang memastikan Danantara tidak dapat memengaruhi keputusan pengawasan terhadap emiten yang memiliki hubungan kepentingan dengannya. Mekanisme tersebut, antara lain, dapat berupa pemisahan akses informasi nonpublik, kewajiban abstain ketika terjadi konflik kepentingan, serta pembatasan pengaruh terhadap fungsi pengawasan.
“Masalahnya bukan Danantara boleh atau tidak menjadi pemegang saham BEI, tetapi seberapa besar pengaruh yang diberikan kepadanya,” ujar Budi.
Menurut Budi, demutualisasi seharusnya dapat mengurangi konflik kepentingan, bukan sekadar memindahkan potensi dominasi dari Anggota Bursa kepada satu institusi negara.
Menjaga Independensi Bursa Setelah Demutualisasi
Kekhawatiran mengenai independensi tersebut menjadi salah satu isu utama yang harus dijawab dalam proses demutualisasi. Sebagai AB, Direktur Utama Kiwoom Sekuritas Indonesia Changkun Shin memandang demutualisasi sebagai langkah untuk memperkuat tata kelola, transparansi dan daya saing pasar modal Indonesia.
Di sisi lain ia mengatakan pentingnya memastikan BEI tetap netral dan independen. Menurut Changkun aturan mengenai kepemilikan saham, hak suara, pemilihan pengurus serta konflik kepentingan harus dibuat secara jelas dan transparan.
Proses penentuan nilai saham, pembagian dividen, hingga masuknya pemegang saham baru juga perlu dilakukan secara adil dan terbuka bagi seluruh AB. Terkait Danantara, Shin menilai kehadiran institusi dengan kapasitas modal besar berpotensi mendukung penguatan pasar modal. Namun, hal tersebut tetap perlu berjalan dengan prinsip tata kelola, keterbukaan, dan independensi BEI.
“Pada akhirnya investor global akan melihat bukan hanya siapa pemegang sahamnya, tetapi juga apakah BEI memiliki tata kelola yang kuat, transparan dan dapat mengambil keputusan dengan cepat,” kata Shin.
Sementara itu, Managing Director of Research Samuel Sekuritas Indonesia Harry Su mengatakan demutualisasi merupakan bagian dari upaya memperkuat struktur kelembagaan pasar modal, meningkatkan tata kelola, serta mendorong pengembangan BEI agar lebih kompetitif.
Menurut Harry, dari perspektif AB, perhatian utama dalam demutualisasi bukan hanya perubahan struktur kepemilikan, melainkan bagaimana proses tersebut tetap menjaga independensi bursa, transparansi dan kepentingan seluruh pelaku pasar.
Kehadiran investor institusi dengan kapasitas modal besar, menurut dia, berpotensi mendukung pengembangan infrastruktur pasar modal, peningkatan teknologi, dan penguatan daya saing BEI.
Namun, tata kelola dan mekanisme pengawasan tetap harus dipastikan berjalan agar bursa dapat menjalankan perannya secara independen dan profesional.
Danantara dan Persoalan Intervensi Pemerintah
Pandangan berbeda disampaikan Pengamat Pasar Modal Teguh Hidayat. Dia melihat perubahan struktur kepemilikan BEI perlu ditempatkan dalam konteks reformasi pasar modal yang berlangsung sejak Februari 2026.
Menurut Teguh, sebelum demutualisasi secara formal dilakukan, perubahan dalam pengelolaan pasar modal sudah terlihat melalui berbagai reformasi yang dilakukan BEI dan OJK. Ia mengaitkan proses tersebut dengan berbagai persoalan tata kelola pasar modal yang mencuat, termasuk sorotan dari MSCI terhadap pasar Indonesia.
Teguh berpandangan, selama ini struktur mutual BEI memang dirancang agar bursa tidak didominasi oleh satu pihak. Saham BEI dimiliki oleh banyak perusahaan sekuritas sehingga tidak ada satu AB yang memiliki posisi dominan.
Namun, menurut dia, struktur tersebut tidak otomatis menjamin persoalan tata kelola pasar modal dapat diselesaikan. Misalnya adalah banyaknya praktik transaksi semu yang kemudian membuat harga satu saham melonjak signifikan dan turun dalam waktu yang singkat. Saham gorengan pun merebak.
Kejadian ini mendapat respons dari lembaga pengelola indeks global MSCI sehingga membuat pasar modal Indonesia menjalankan aksi reformasi besar-besaran yang mencakup 8 aspek.
Pemerintah kemudian mulai turun tangan dalam pelaksanaan reformasi. Misalnya kehadiran Danantara dalam rapat-rapat bursa dan OJK, perintah pelaksanaan demutualisasi, pengunduran diri Direktur Utama bursa Iman Rachman serta sederet pejabat tinggi OJK.
Dalam pandangan Teguh, keterlibatan pemerintah dapat memberikan dorongan lebih kuat terhadap agenda reformasi pasar modal. Kendati demikian, Teguh juga mengakui bahwa dampak positif dari keterlibatan Danantara belum dapat diukur secara pasti, terutama karena informasi mengenai nilai investasi dan dampak langsungnya terhadap pasar modal belum sepenuhnya terbuka.
“Sedangkan selama 8 bulan (pelaksanaan reformasi) ini sudah mulai ada intervensi, hasilnya justru lebih baik. Maka ada harapan menurut saya bahwa dengan demutualisasi, dengan formalitas bahwa sekarang BEI juga dipegang sama danantara, maka ke depannya hasilnya akan lebih baik lagi,” ujar Teguh.
Ia menilai keterbukaan mengenai investasi Danantara di pasar modal perlu diperkuat agar publik dapat menilai dampaknya berdasarkan data, bukan sekadar pernyataan.
Teguh juga melihat porsi sekitar 40% yang direncanakan untuk Danantara memiliki konsekuensi tersendiri. Dengan kepemilikan tersebut, Danantara akan menjadi pemegang saham terbesar, tetapi belum mencapai posisi mayoritas.
Menurut dia, struktur tersebut memungkinkan Danantara memiliki pengaruh besar sekaligus masih menyisakan ruang bagi pemegang saham lainnya untuk menentukan keputusan bersama. Namun, ia menilai hal tersebut tetap perlu disertai aturan yang secara tegas menjaga ruang independensi BEI.
“Angka 40% itu sudah bagus, besar tapi tidak absolut. Tidak sampai mayoritas,” kata Teguh.
Ia berpandangan OJK perlu memperjelas batas intervensi pemegang saham terhadap keputusan BEI melalui aturan demutualisasi.
Dengan demikian, menurut Teguh, independensi BEI setelah demutualisasi tidak harus dimaknai sebagai kondisi ketika tidak ada campur tangan pemegang saham sama sekali. Yang menjadi persoalan adalah batas antara pengaruh sebagai pemegang saham dan kewenangan BEI sebagai pengelola serta regulator pasar.
OJK sedang meyiapkan POJK tentang demutualisasi bursa. Kepala Eksekutif Pengawas Pasar Modal dan Keuangan Derivatif Hasan Fawzi membeberkan POJK saat ini telah dilakukan harmonisasi dengan Kementerian Hukum dan menunggu proses penyelesaian harmonisasi dari Kementerian Hukum untuk selanjutnya dapat ditetapkan oleh Ketua OJK dan dilakukan pengundangan.
RPOJK Pemegang Saham Bursa Efek antara lain mengatur pokok ketentuan seperti gambar berikut ini:
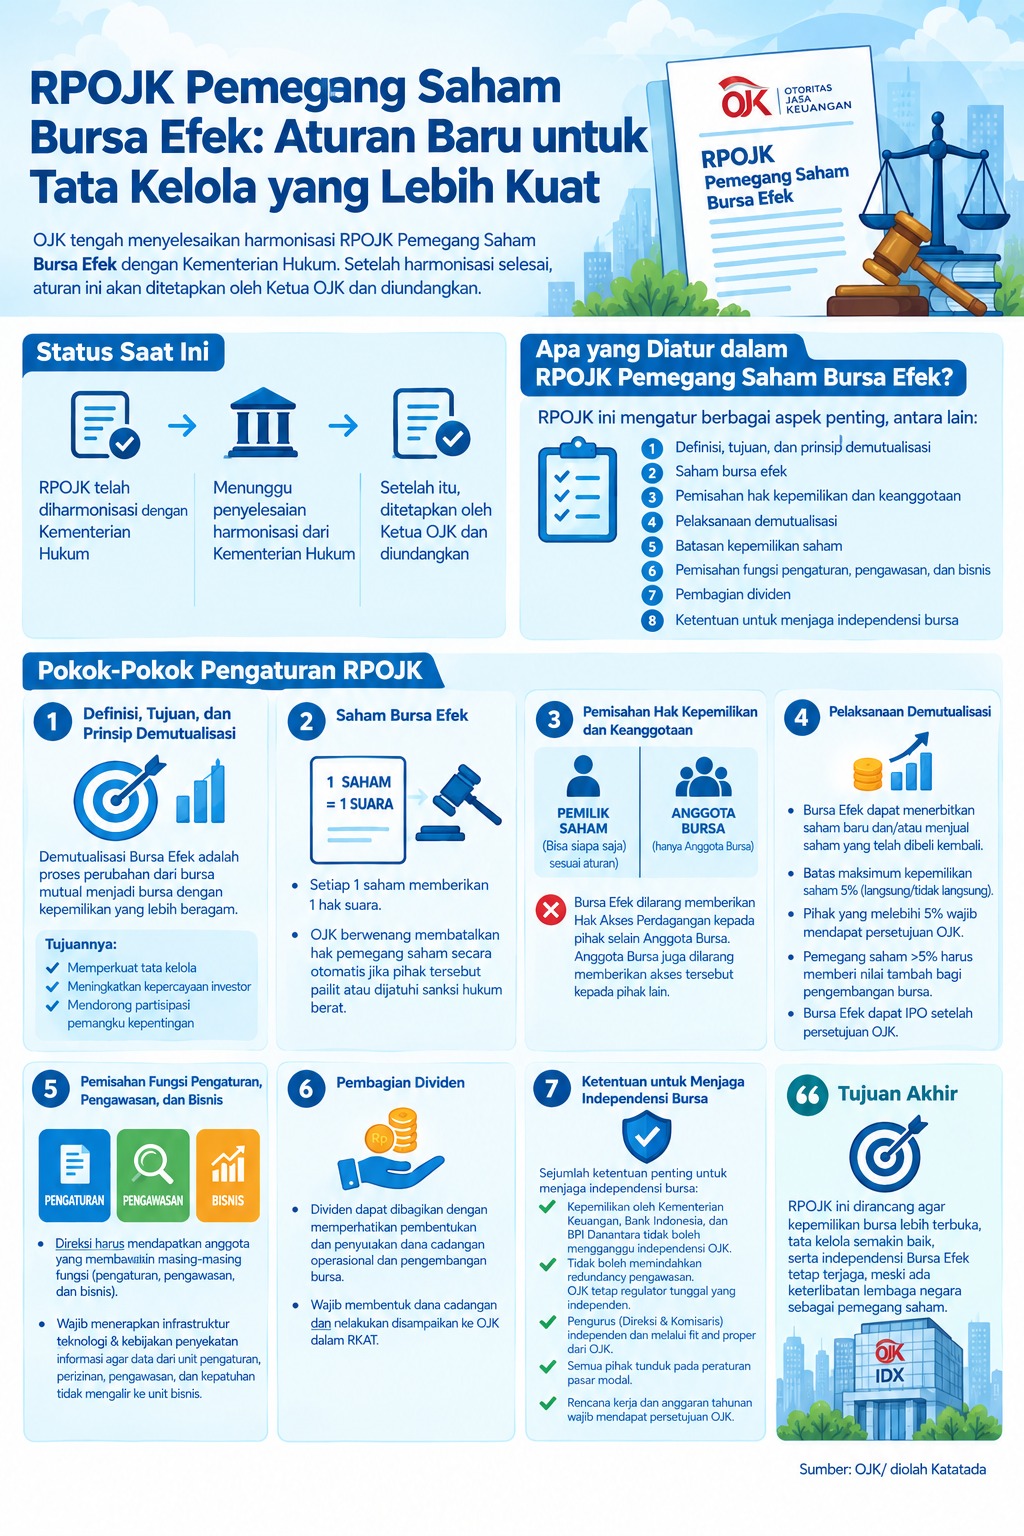
Dalam POJK yang tengah disusun OJK akan mengatur soal definisi, tujuan dan prinsip demutualisasi. Hasan menjelaskan, tujuan Demutualisasi Bursa Efek untuk memperkuat tata kelola, kepercayaan investor, dan peningkatan partisipasi pemangku kepentingan (stakeholder).
POJK itu juga membahas mengenai saham bursa efek. Diatur bahwa klasifikasi saham Bursa Efek berupa setiap 1 saham memberikan 1 hak suara serta OJK berwenang untuk melakukan pembatalan otomatis hak pemegang saham apabila Pihak tersebut dinyatakan pailit atau dijatuhi sanksi hukum berat.
Lalu diatur pula mengenai pemisahan hak kepemilikan dan keanggotaan BEI. Bursa Efek dilarang memberikan Hak Akses Perdagangan kepada Pihak selain Anggota Bursa, termasuk Anggota Bursa Efek dilarang untuk memberikan Hak Akses Perdagangan kepada Pihak lain.
Kemudian aturan mengenai pelaksanaan demutualisasi, bahwa BEI dapat menerbitkan saham baru dan/atau melakukan penjualan atas saham yang telah dibeli kembali. Diatur batasan maksimum kepemilikan saham Bursa Efek, yaitu baik secara langsung ataupun tidak langsung sebesar 5%. Pihak yang akan memiliki saham melebihi batasan 5% wajib terlebih dahulu memperoleh persetujuan OJK dengan mengajukan permohonan persetujuan disertai dokumen terkait.
“Pihak yang memiliki saham Bursa Efek lebih dari 5% harus memberikan nilai tambah kepada pengembangan Bursa Efek. Bursa Efek dapat melakukan IPO setelah memperoleh persetujuan terlebih dahulu dari OJK,” kata Hasan.
Selanjutnya pemisahan fungsi pengaturan, pengawasan dan bisnis. Dalm draft yang diberikan Hasan, diatur kewajiban Bursa Efek untuk menetapkan Anggota Direksi yang membawahkan fungsi pengaturan yang dipisahkan dari Anggota Direksi yang membawahkan fungsi bisnis dan Anggota Direksi yang membawahi fungsi pengawasan.
Selain itu, Bursa Efek wajib menerapkan infrastruktur teknologi & kebijakan operasional terkait penyekatan informasi untuk membatasi aliran data dari unit kerja pengaturan, perizinan, pengawasan, dan pemantauan kepatuhan Anggota Bursa Efek kepada unit kerja bisnis. Pembahasan terakhir adalah pembagian dividen. Namun, praktik badan negara memiliki saham di bursa efek negaranya telah dilakukan oleh negara-negara lain.
Berdasarkan penelusuran Katadata, dalam prospektus IPO Singapore Exchange (SGX) saat demutualisasi dan IPO pada 2000, Temasek Holdings melalui entitas yang dimilikinya yaitu SEL Holdings Pte Ltd memegang 291,7 juta saham atau 29,2% dari total saham SGX.
Temasek Holdings adalah badan usaha milik negara sekaligus perusahaan investasi global yang didirikan oleh pemerintah Singapura. Namun, saham SGX yang dipegang SEL Holdings tersebut tidak memiliki hak suara berdasarkan pembatasan dalam Merger Act.
SEL Holdings Pte Ltd adalah perusahaan khusus yang ditunjuk Pemerintah Singapura untuk memegang saham SGX dalam kerangka kepentingan Financial Sector Development Fund (FSDF).
Prospektus tersebut juga menyebut Merger Act mengatur bahwa pihak yang ingin memiliki kepemilikan saham signifikan di SGX harus memperoleh persetujuan Monetary Authority of Singapore (MAS), semacam OJK-nya Singapura.
Kepemilikan saham signifikan tersebut secara umum diartikan sebagai 5% atau lebih dari saham yang beredar. Sementara itu, bursa Hong Kong juga menerapkan ketentuan serupa.
Berdasarkan laman resmi Hong Kong Exchanges and Clearing (HKEX), seseorang atau institusi yang memiliki/mengendalikan 5% atau lebih hak suara HKEX dikategorikan sebagai minority controller (pengendali minoritas).
Mereka memerlukan persetujuan tertulis dari Securities and Futures Commission (SFC), setelah berkonsultasi dengan Financial Secretary Hong Kong. Berdasarkan Pasal 61 Securities and Futures Ordinance (SFO) atau Bab 571 Undang-Undang Hong Kong, seseorang tidak dapat menjadi Minority Controller tanpa memperoleh persetujuan tertulis SFC.
Minority Controller merupakan pihak yang, baik sendiri maupun bersama pihak terkait, berhak menggunakan atau mengendalikan 5% atau lebih hak suara dalam rapat umum HKEX.
Ujian Demutualisasi BEI
Pada akhirnya, demutualisasi BEI tidak hanya akan mengubah daftar pemegang saham bursa. Perubahan tersebut juga akan menentukan bagaimana keseimbangan antara kepentingan pemegang saham, fungsi SRO, dan independensi bursa dibangun, perhatikan gambar infografis berikut ini:
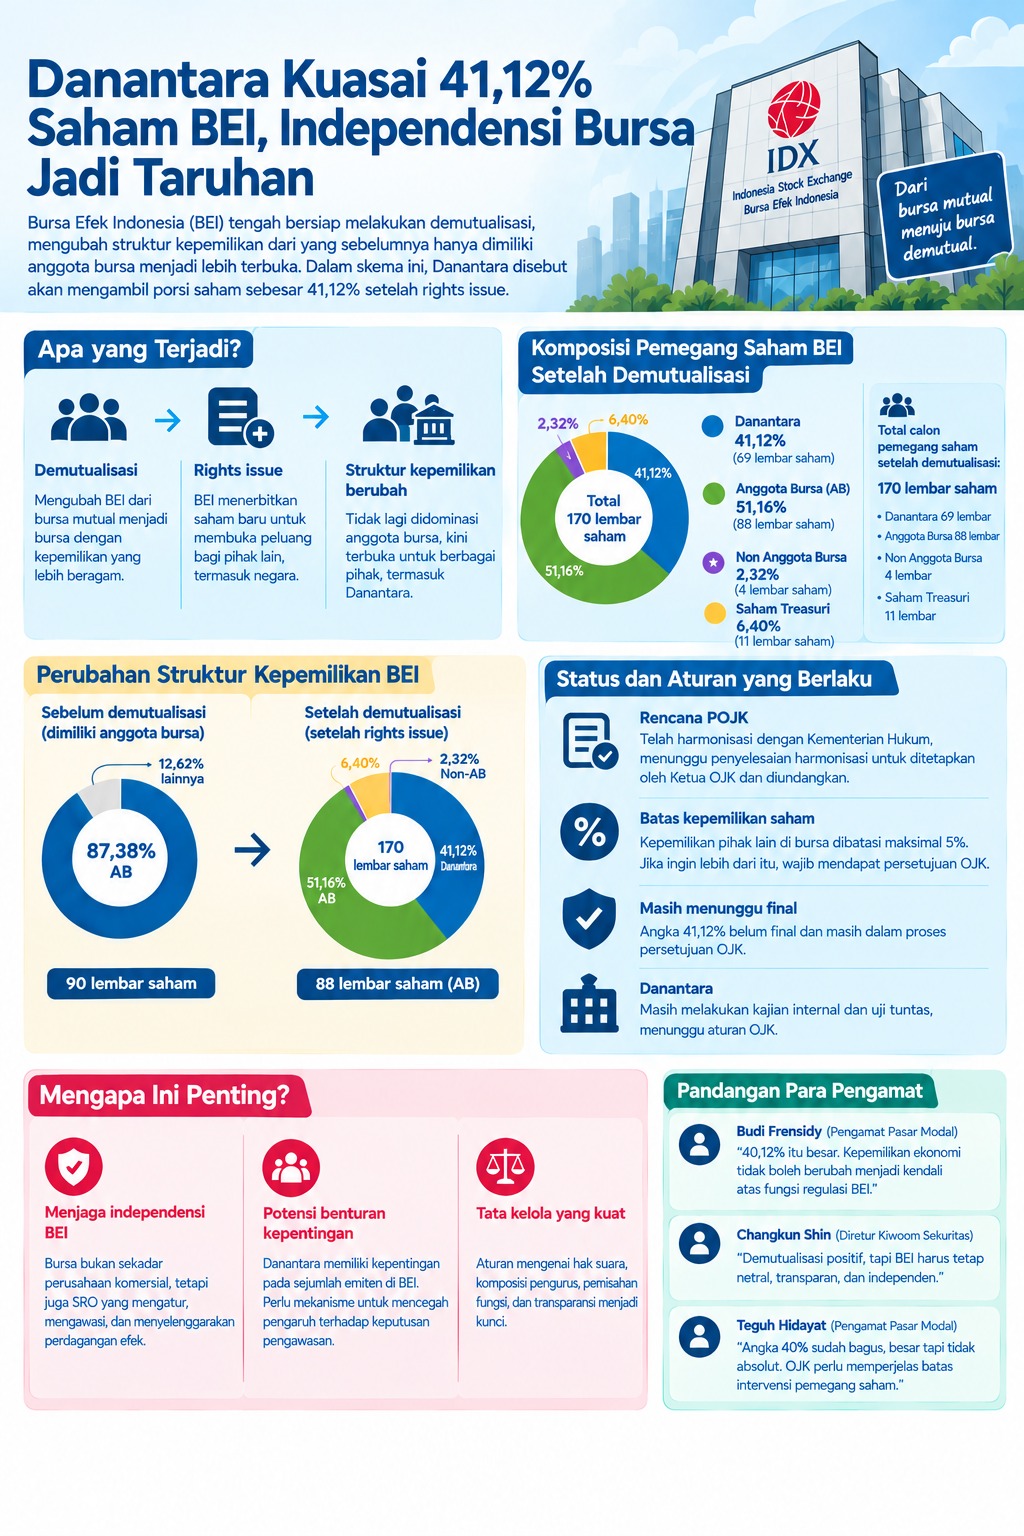
Masuknya Danantara dengan potensi kepemilikan 40,12% menjadi bagian paling menonjol dari perubahan tersebut. Di satu sisi, modal dan kapasitas institusi baru dapat membuka ruang bagi pengembangan infrastruktur, teknologi, serta daya saing BEI.
Di sisi lain, porsi kepemilikan yang besar membuat aturan mengenai hak suara, konflik kepentingan, komposisi pengurus, dan pemisahan fungsi komersial dengan fungsi regulasi menjadi semakin penting. Terlebih, Danantara memiliki kepentingan investasi pada sejumlah perusahaan yang juga berada di bawah pengawasan BEI.
Ukuran keberhasilan demutualisasi nantinya tidak berhenti pada siapa yang menjadi pemegang saham terbesar. Yang lebih penting adalah apakah struktur baru tersebut mampu menjaga proses pengambilan keputusan BEI tetap transparan, mencegah konflik kepentingan, dan mempertahankan kepercayaan pelaku pasar.
Demutualisasi dengan demikian bukan sekadar perubahan dari bursa yang dimiliki Anggota Bursa menjadi bursa dengan pemegang saham yang lebih beragam. Ini juga menjadi ujian baru bagi tata kelola pasar modal Indonesia, yaitu bagaimana membuka kepemilikan bursa kepada investor strategis tanpa membuat fungsi pengaturan dan pengawasan pasar kehilangan independensinya.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.