
 Membuat ringkasan dengan AI
Arus keluar dana investor asing dari pasar saham Indonesia belum menunjukkan tanda-tanda mereda. Tekanan jual semakin terasa setelah lembaga penyedia indeks MSCI membuka konsultasi mengenai kemungkinan menurunkan status Indonesia dari kategori emerging market menjadi standalone market.
Kekhawatiran terhadap perubahan klasifikasi tersebut memicu aksi jual di pasar saham. Pada 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) anjlok 11,57% ke level 5.185,10. Pada sesi perdagangan berikutnya, Senin (19/10), tekanan berlanjut. IHSG kembali turun 3,64% ke level 4.996,61.
Pasar memang beberapa hari sempat berbalik hijau setelah pengumuman MSCI. Hal itu setelah Otoritas Jasa Keuangan (OJK) bersama Bursa Efek Indonesia (BEI) pada 20 Oktober mengumumkan langkah antisipasi. Salah satunya dengan mengeluarkan daftar 82 saham yang tercatat memiliki kepemilikan saham terkonsentrasi atau High Shareholding Concentration (HSC) dari perhitungan bobot IHSG yang berlaku per 2 November. Namun tekanan jual tak berhenti.
Aksi jual investor asing itu menjadi bagian dari arus keluar dana yang lebih panjang. BEI mencatat, sejak awal tahun hingga awal November 2026, investor asing membukukan penjualan bersih atau net foreign sell sebesar Rp 98,35 triliun.
Dari 13 sesi perdagangan pada 16 Oktober hingga 3 November 2026, investor asing tercatat membukukan net sell pada 11 sesi. Secara kumulatif, investor asing melepas saham sekitar Rp 13,76 triliun selama periode tersebut.
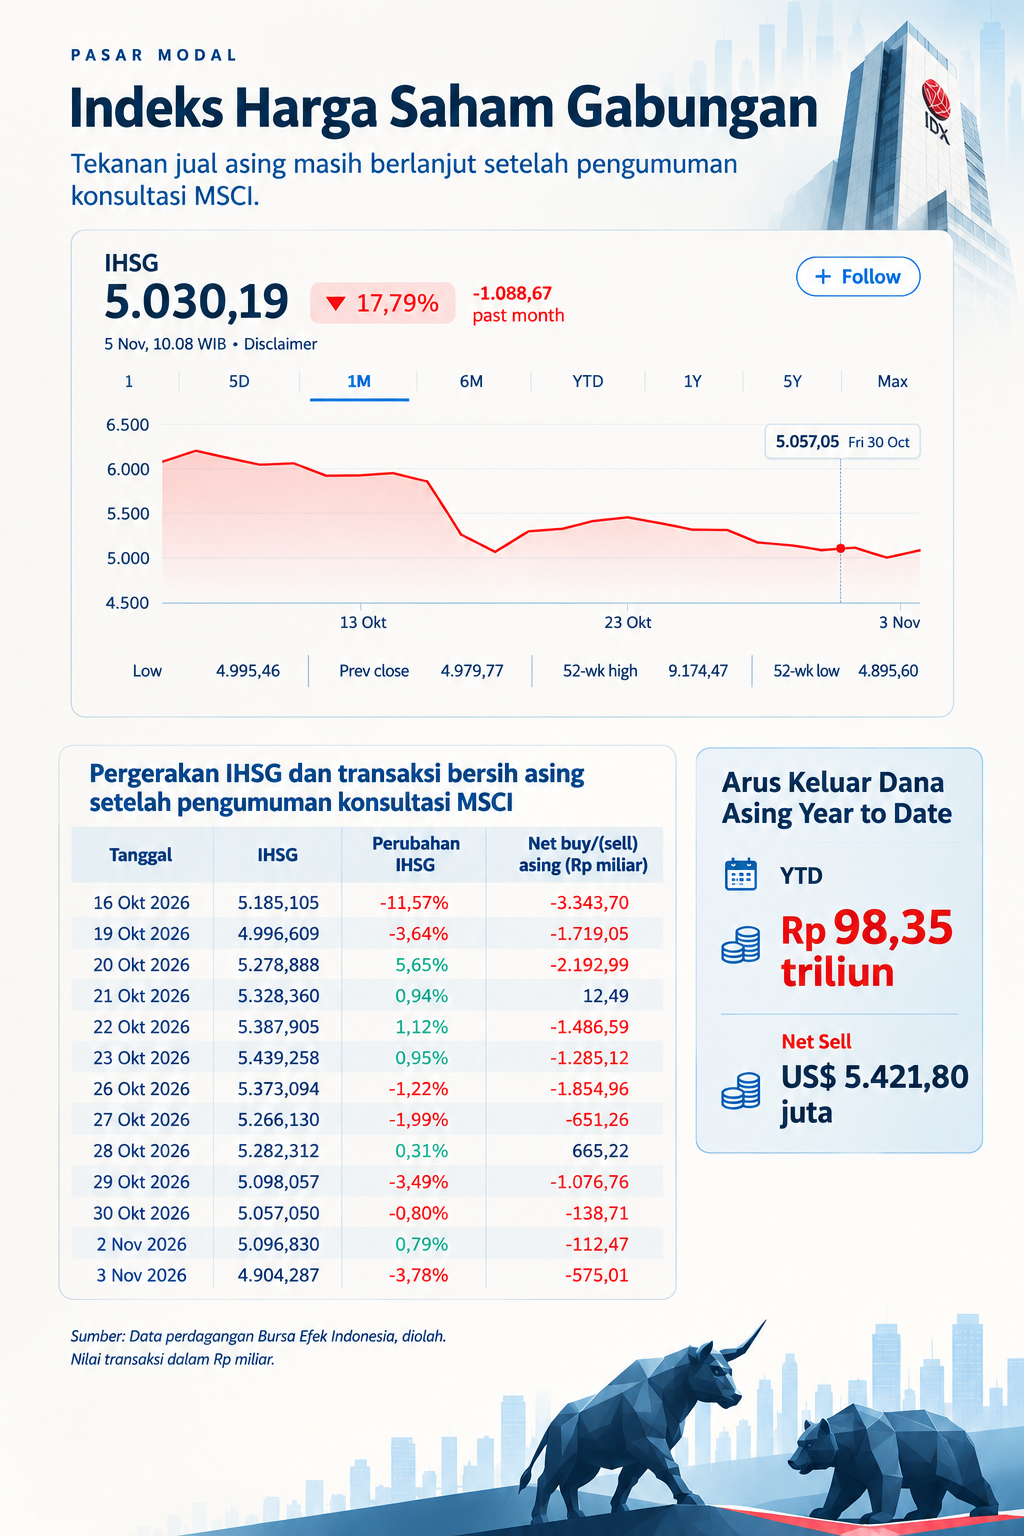
Arus keluar investor asing keluar dari pasar saham RI (BEI/ Diolah Katadata)
Di tengah derasnya arus dana keluar, sempat beredar imbauan dari pemerintah kepada investor domestik agar tetap percaya diri. Dalam berbagai kesempatan OJK dan pejabat terkait mengatakan pasar saham Indonesia masih ditopang fundamental yang kuat sehingga tak akan mempan dengan tekanan asing.
Wakil Ketua Dewan Perwakilan Rakyat yang juga orang dekat Presiden Prabowo Subianto, Sufmi Dasco Ahmad, mengimbau investor domestik menunjukkan kekuatannya di pasar saham. Ia menyebutkan, pasar saham RI tak tergantung dengan investor global. Ia bahkan menyerukan aksi #BuyIndonesia dan menyatakan pasar saham Indonesia bisa berdiri sendiri.
"Di Bursa kita, bersama akan kita buat dan tentukan rating kita sendiri," tulis Dasco seperti dikutip dari akun Instagram pribadinya Kamis (5/11).
Di tengah seruan itu, nyatanya pasar saham RI masih tertekan. Apalagi, sejumlah saham dengan kapitalisasi besar dan bobot signifikan terhadap IHSG masih memiliki porsi kepemilikan asing yang dominan. Besarnya arus keluar dana asing juga memunculkan pertanyaan, seberapa kuat investor domestik mampu jadi penyangga pasar?
Asing Masih Menguasai Mayoritas Saham Berbobot Besar
Struktur kepemilikan saham menjadi salah satu petunjuk untuk melihat seberapa besar ketergantungan pasar saham Indonesia terhadap modal asing. Pada sejumlah emiten berkapitalisasi besar, investor asing masih memegang porsi kepemilikan lebih dari separuh saham.
Merujuk data kepemilikan saham di atas 5% per 30 Oktober 2026, investor asing masih menguasai mayoritas saham pada tujuh dari sepuluh emiten berkapitalisasi besar penopang IHSG. Porsi kepemilikan asing atas kepemilikan saham scripless yang terbesar terdapat pada PT Telkom Indonesia Tbk (TLKM), mencapai 76,96%.
Kepemilikan asing juga dominan pada PT Bank Central Asia Tbk (BBCA) sebesar 66,79% dan PT Astra International Tbk (ASII) sebesar 66,11%. Sementara itu, pada empat bank besar, kepemilikan investor asing seluruhnya masih melampaui 50%. Porsi asing pada PT Bank Rakyat Indonesia Tbk (BBRI) mencapai 54,51%, PT Bank Mandiri Tbk (BMRI) 53,53%, dan PT Bank Negara Indonesia Tbk (BBNI) sebesar 51,93%.
Data kepemilikan saham di atas 5% yang diterbitkan KSEI menunjukkan bahwa investor asing masih memiliki posisi dominan atas saham perbankan yang memiliki bobot besar terhadap IHSG. Dengan bobot yang besar dalam IHSG, aksi jual asing pada saham-saham tersebut berpotensi memberi tekanan signifikan terhadap indeks, terutama jika terjadi secara bersamaan.
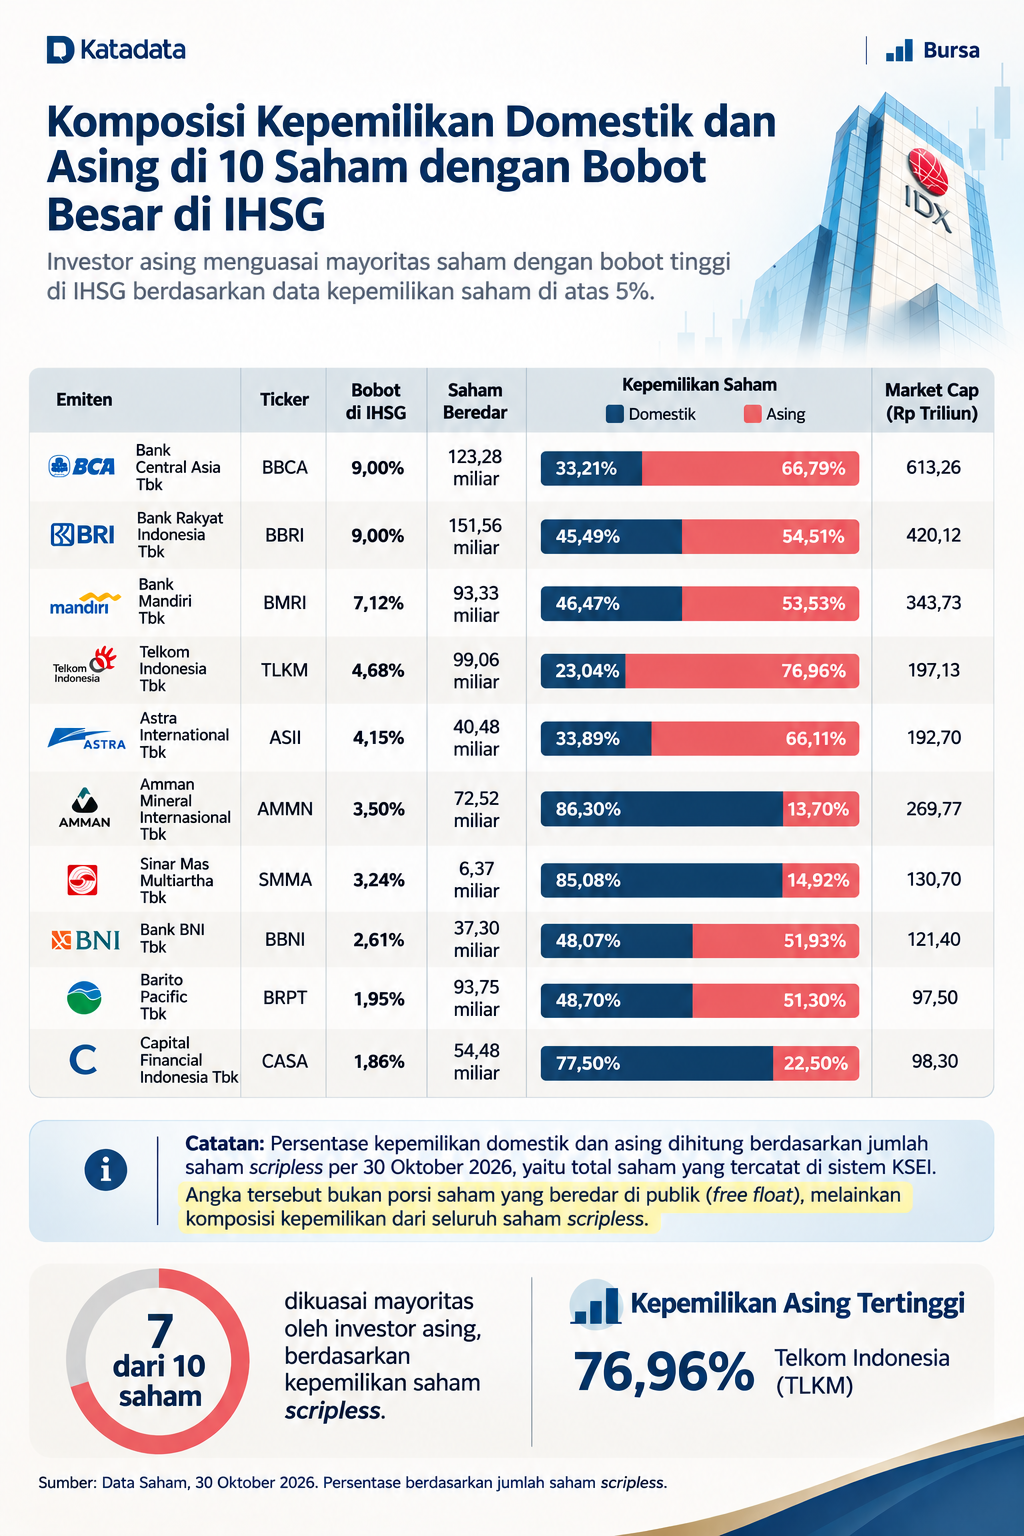
Komposisi kepemilikan saham pada 10 emiten dengan bobot IHSG besar (KSEi/ diolah Katadata)
Kepemilikan asing yang besar pada saham perbankan menjadi perhatian tersendiri. BBCA, BMRI, BBRI, dan BBNI merupakan emiten berkapitalisasi besar yang memiliki pengaruh terhadap pergerakan indeks. Jika investor asing menjual saham yang dimiliki, dampaknya dapat terasa terhadap IHSG, terutama ketika tekanan jual terjadi secara bersamaan.
Pola kepemilikan itu juga terlihat ketika struktur saham dibedah berdasarkan kelompok investor. Pada empat bank besar, investor individu menjadi kelompok domestik terbesar dalam data yang tersedia. Sebaliknya, di sisi asing, reksa dana menjadi kelompok pemegang saham terbesar.
Pada sejumlah emiten, porsi terbesar investor domestik justru berada di tangan korporasi. Hal ini terlihat, antara lain, pada AMMN, SMMA, dan CASA.
Di sisi lain, tingginya porsi kepemilikan domestik pada suatu saham belum tentu menunjukkan besarnya pasokan saham yang dapat diperdagangkan di pasar. Saham yang dimiliki korporasi strategis atau pemegang saham pengendali tidak serta-merta tersedia untuk menyerap aksi jual investor lain. Saham BMRI, BBRI dan BBNI misalnya secara porsi juga dikuasai oleh negara dan tidak diperdagangkan bebas.
Hal serupa berlaku pada jumlah investor individu. Besarnya kepemilikan individu pada sejumlah bank besar tidak otomatis berarti investor ritel memiliki kapasitas yang setara dengan institusi global untuk menyerap transaksi bernilai besar. Kemampuan membeli juga dipengaruhi ketersediaan dana, toleransi risiko, serta horizon investasi.
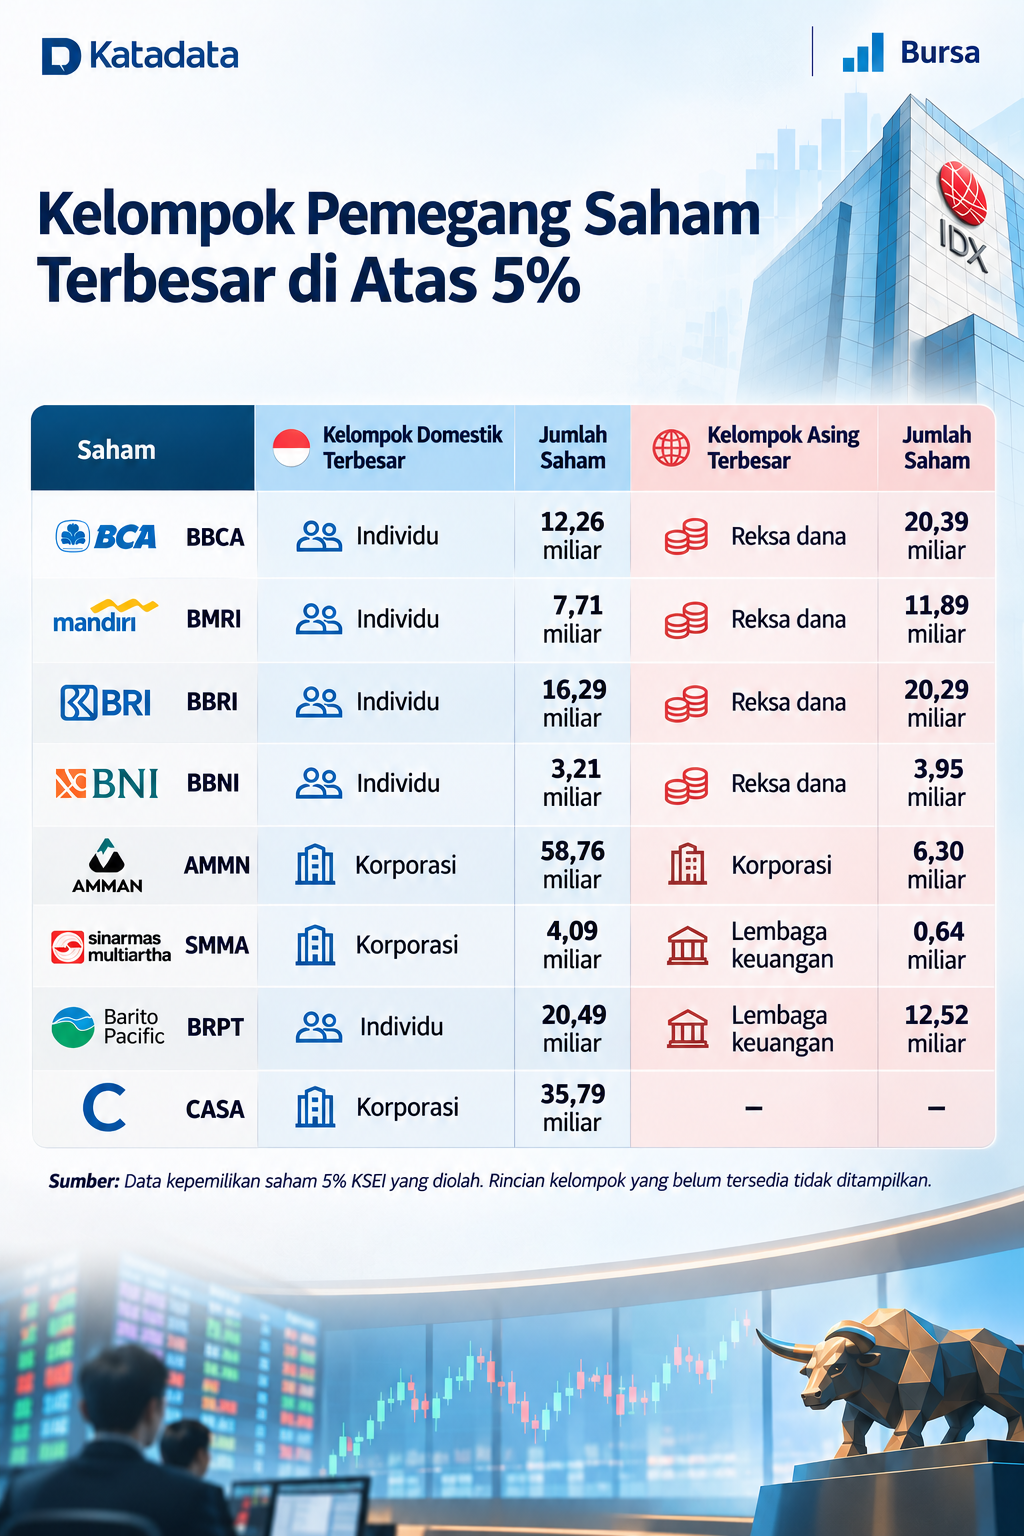
Kelompok kepemilikan saham di atas 5% sejumlah emiten berkapitalisasi besar di BEI (Katadata)
Masih merujuk data KSEI, jumlah investor pasar modal Indonesia mencapai 32,17 juta single investor identification (SID) mencakup investor pasar modal secara keseluruhan, termasuk investor reksa dana dan SBN pada September 2026. Dari jumlah tersebut, sekitar 99,85% merupakan investor domestik. Berdasarkan jenisnya, sekitar 32,11 juta SID merupakan investor individu atau ritel.
Sementara itu, jumlah investor institusi relatif kecil. Kategori terbesar di luar individu adalah korporasi sebanyak 36.127 SID, disusul lembaga reksa dana sebanyak 10.578 SID. Investor dana pensiun tercatat 1.743 SID, institusi keuangan 1.473 SID, dan lembaga asuransi sebanyak 595 SID.
Di sisi lain besarnya jumlah investor individu tidak menjadi jaminan bisa menggerakkan pasar. Jumlah aset yang dikuasai menjadi penentu gerak IHSG. Data KSEI per akhir September 2026 menunjukkan investor individu hanya menguasai 18,10% dari total nilai aset saham yang tercatat di C-BEST. Sebaliknya, investor institusi menguasai 81,90%.
Dengan begitu, meskipun jumlah investor individu sangat dominan, penguasaan modal di pasar saham masih terkonsentrasi pada institusi. Kondisi ini penting ketika pasar menghadapi tekanan jual dalam jumlah besar karena kemampuan menyerap saham tidak hanya ditentukan oleh banyaknya investor, tetapi juga besarnya dana yang dikelola.
Sementara itu meski kepemilikan aset tidak besar, data Bursa Efek Indonesia (BEI) memperlihatkan investor domestik menyumbang 64,6% dari total transaksi saham hingga 30 Oktober 2026. Porsi investor asing mencapai 35,4%. Rata-rata nilai transaksi harian pada periode tersebut tercatat sekitar Rp 20,3 triliun.
Perbedaan antara jumlah investor, nilai kepemilikan aset, dan kontribusi transaksi menjadi kunci untuk memahami daya tahan pasar saham Indonesia. Investor ritel dapat menjaga aktivitas perdagangan dan menjadi penyangga ketika harga terkoreksi. Namun, untuk menyerap arus keluar dana dalam skala besar, pasar tetap membutuhkan dukungan investor institusi domestik dengan modal jangka panjang.
Ketua Dewan Komisioner OJK Friderica Widyasari menyadari peran institusi domestik dengan modal besar seperti asuransi dan dana pensiun perlu diperkuat meski menurut dia peminatnya masih tinggi. OJK pun menurut dia tengah menyiapkan regulasi untuk mendorong investor institusi lokal meningkatkan investasi di pasar modal Indonesia. Aturan tersebut ditargetkan terbit pada akhir 2026 atau awal 2027.
Dalam catatan webinar Verdhana Sekuritas, Friderica mengatakan, regulasi tersebut menyasar investor institusi domestik, seperti BPJS, dana pensiun, dan perusahaan asuransi. OJK juga meminta insentif fiskal dari Kementerian Keuangan serta dukungan Bank Indonesia.
Direktur Utama BEI Jeffrey Hendrik sebelumnya juga meminta dukungan investor institusi lokal untuk meningkatkan aktivitas investasi di pasar saham. Langkah ini menjadi bagian dari upaya memperkuat likuiditas pasar di tengah gejolak yang terjadi.
Di sisi lain, sejumlah investor institusi domestik justru mengambil sikap lebih konservatif. PT Taspen, misalnya, mengalihkan investasi ke instrumen berpendapatan tetap, seperti obligasi dan deposito, untuk menjaga imbal hasil sekaligus memastikan pemenuhan kewajiban pembayaran manfaat kepada peserta.
Equity Capital Market & Mutual Fund Department Head Taspen, Prasasti Gilang Ekapaksi mengatakan, perusahaan menerapkan strategi investasi konservatif untuk menghadapi kondisi pasar saham yang masih tertekan. Untuk memastikan keamanan dana investasi, Taspen mengurangi porsi saham dalam portofolio yang sebelumnya mendapat alokasi hingga 10%.
“Untuk porsi equity-nya sekarang kita sangat kecil. Secara konsolidasi itu di 3 persenan,” ujar Gilang.
Ia menjelaskan, penurunan porsi saham merupakan bagian dari keputusan perusahaan untuk memindahkan dana ke instrumen yang memberikan pendapatan lebih pasti. Instrumen tersebut mencakup obligasi pemerintah, obligasi korporasi, dan deposito.
Pemerintah membutuhkan investor institusi domestik untuk memperkuat pasar. Namun, institusi pengelola dana memiliki kewajiban menjaga keamanan aset dan memenuhi kewajiban kepada peserta. Ketika pasar bergejolak, mereka tidak selalu memiliki keleluasaan untuk membeli saham.
Apakah institusi domestik benar-benar memiliki ruang untuk meningkatkan investasi saham ketika risiko pasar dan kewajiban pengelolaan dana tetap harus diperhitungkan?
Bayang Ketidakpastian Tekan Minat ke Pasar Modal
Bila ditelusuri lebih jauh, Friderica mengatakan sejumlah besar emiten di pasar modal masih mencatatkan kinerja fundamental yang relatif baik. Meski valuasi saham telah terkoreksi cukup dalam, tetapi kinerja perusahaan masih tumbuh. Lalu mengapa investor asing tetap memilih keluar dari pasar Indonesia?
Sejumlah analis menilai tekanan tersebut tidak hanya berkaitan dengan kinerja perusahaan. Persoalan yang lebih mendasar adalah kepercayaan investor global terhadap tata kelola, transparansi kepemilikan, dan integritas perdagangan di pasar modal Indonesia.
Pengumuman konsultasi MSCI yang membuka opsi perubahan klasifikasi Indonesia dari emerging market menjadi standalone market menjadi salah satu jangkar. Konsultasi tersebut menyoroti persoalan transparansi struktur kepemilikan saham, konsentrasi kepemilikan, serta dugaan praktik perdagangan yang terkoordinasi.
Bagi investor global, perubahan klasifikasi bukan sekadar persoalan label. MSCI merupakan salah satu penyedia indeks acuan utama bagi pengelola dana internasional. Banyak manajer investasi menggunakan indeks MSCI sebagai dasar untuk menentukan alokasi aset dan mengukur kinerja portofolio.
Jika Indonesia kehilangan status emerging market, sebagian dana yang mengikuti indeks tersebut berpotensi mengurangi atau bahkan melepas kepemilikannya di saham-saham Indonesia. Risiko ini terutama berlaku bagi dana pasif yang portofolionya mengikuti komposisi indeks.
Research Analyst Mirae Asset Sekuritas Indonesia, Wilbert Arifin, menilai skenario penurunan status Indonesia perlu diperhitungkan secara serius. Ia bahkan menyebut skenario Indonesia menjadi standalone market sebagai base case dengan mempertimbangkan posisi MSCI yang secara eksplisit membuka opsi penurunan klasifikasi serta perkembangan penegakan hukum terhadap praktik perdagangan terkoordinasi.
“Penegakan hukum perlu dilakukan secara masif dan menyeluruh,” ujar Wilbert seperti dikutip dari riset Mirae, Kamis (5/11).
Mirae memperkirakan potensi dana asing yang berisiko keluar mencapai US$ 8-11 miliar. Nilai itu setara dengan sekitar Rp 145 triliun hingga Rp199,6 triliun. Dari jumlah tersebut, sekitar US$ 3 miliar diperkirakan berasal dari potensi arus keluar dana pasif.
Sementara itu, Head of Research KISI Sekuritas, Muhammad Wafi, menilai fundamental emiten sebenarnya tidak seburuk yang tercermin dari arus dana. Laba bank-bank besar, misalnya, masih tumbuh. Sementara itu, valuasi saham-saham dalam indeks LQ45 berada di kisaran 7,6 kali price to earnings ratio (P/E), dengan dividend yield lebih dari 8%.
Namun, valuasi yang murah belum cukup untuk menahan investor asing. Wafi menilai persoalan yang mereka soroti bukan hanya kinerja keuangan perusahaan, melainkan kepercayaan terhadap integritas pasar.
Head of Research Kiwoom Sekuritas, Liza Camelia Suryanata, menyebut Indonesia masih menghadapi defisit kepercayaan dari institusi global. Perbaikan transparansi dan peningkatan free float merupakan langkah yang tepat, tetapi belum cukup apabila kepemilikan afiliasi masih sulit ditelusuri dan penegakan hukum terhadap manipulasi pasar belum memberikan efek jera.
Menurut Liza, kepemilikan saham afiliasi harus dapat ditelusuri, porsi free float harus benar-benar tersedia untuk diperdagangkan, dan penindakan terhadap manipulasi pasar harus mampu mengubah perilaku pelaku pasar.
“Penentunya adalah keandalan data kepemilikan, free float yang riil, serta bukti pengawasan dan penegakan hukum yang efektif di seluruh pasar,” ujar Liza.
Persoalan transparansi kepemilikan berkaitan langsung dengan kualitas free float atau saham yang benar-benar tersedia untuk diperdagangkan di pasar. Investor perlu mengetahui siapa pemilik akhir saham dan apakah terdapat hubungan afiliasi antarpemegang saham. Tanpa informasi tersebut, saham yang secara administratif tercatat sebagai milik publik belum tentu seluruhnya dapat diperdagangkan secara bebas. Akibatnya, perhitungan free float berisiko tidak mencerminkan pasokan saham yang sesungguhnya tersedia di pasar.
Masalah berikutnya adalah integritas perdagangan. Dugaan praktik perdagangan terkoordinasi dan manipulasi harga dapat mengganggu proses pembentukan harga yang wajar, sekaligus mengurangi kepercayaan investor terhadap mekanisme pasar. Karena itu, pembenahan tidak cukup berhenti pada keterbukaan data kepemilikan dan peningkatan free float.
Wilbert menekankan pentingnya penegakan hukum terhadap perdagangan terkoordinasi, sedangkan Liza menggarisbawahi perlunya bukti pengawasan dan penindakan yang efektif. Ketiga aspek tersebut saling berkaitan: kepemilikan harus dapat ditelusuri, saham publik harus benar-benar tersedia untuk diperdagangkan, dan transaksi harus berlangsung secara wajar.
Meski persoalan domestik menjadi perhatian investor, arus keluar dana asing juga dipengaruhi kondisi pasar global. Perubahan selera risiko, ketidakpastian ekonomi dunia, dan ketegangan geopolitik dapat mendorong pengelola dana mengurangi investasi pada aset berisiko, termasuk saham di negara berkembang.
Analis sekaligus Branch Manager Panin Sekuritas, Elandry Pratama, menilai derasnya penjualan saham asing tidak serta-merta mencerminkan memburuknya fundamental pasar modal Indonesia. Menurut dia, perubahan risk appetite investor global turut berperan, di samping persepsi terhadap transparansi dan tata kelola pasar.
“Derasnya net sell asing tidak serta-merta mencerminkan fundamental pasar modal Indonesia yang memburuk. Ada faktor global,” ujar Elandry kepada Katadata, Selasa (3/11).
Ia menilai faktor eksternal dapat memperbesar tekanan ketika pasar domestik sedang menghadapi persoalan kepercayaan. Karena itu, konsultasi MSCI lebih tepat dipandang sebagai katalis yang mempercepat penilaian ulang risiko, bukan satu-satunya penyebab keluarnya dana asing.
Menanti Taji Investor Domestik
Di tengah aksi jual investor asing, investor domestik memiliki peran penting untuk menjaga likuiditas dan mengurangi tekanan di pasar saham. Namun, kapasitas tersebut tidak serta-merta membuat investor lokal mampu menggantikan seluruh dana asing yang keluar.
Investor domestik, terutama investor individu, dapat menjadi penyangga ketika harga saham terkoreksi. Akan tetapi, kemampuan mereka terbatas dari sisi besaran dana, daya serap transaksi, dan jangka waktu investasi. Kehadiran investor institusi domestik dengan dana jangka panjang menjadi lebih penting. Dana pensiun, perusahaan asuransi, manajer investasi, BPJS Ketenagakerjaan, serta Danantara berpotensi memperkuat basis investor dalam negeri.
Kelompok institusi tersebut memiliki kapasitas untuk mengelola dana dalam jumlah besar dan, dengan mandat serta strategi yang sesuai, dapat menjadi sumber permintaan yang lebih stabil. Namun, penguatan investor institusi domestik tetap membutuhkan pengelolaan risiko, tata kelola investasi, dan keputusan alokasi yang profesional.
Wafi menilai investor domestik memang dapat membantu menahan tekanan, tetapi belum bisa sepenuhnya menggantikan peran dana asing. Menurut dia, penyangga yang lebih realistis berasal dari institusi domestik seperti dana pensiun, perusahaan asuransi, BPJS Ketenagakerjaan, dan Danantara. Meski demikian, pemulihan valuasi pasar tetap membutuhkan kembalinya aliran dana asing.
Founder Republik Investor, Hendra Wardana, menilai investor domestik belum memiliki kapasitas untuk sepenuhnya menggantikan peran investor asing, terutama dalam menyediakan likuiditas, memperdalam pasar, dan menopang transaksi bernilai besar. Menurut dia, keputusan investor global tidak hanya ditentukan oleh prospek ekonomi dan kinerja emiten, tetapi juga oleh kewajaran pembentukan harga, transparansi kepemilikan, serta kredibilitas regulator.
“Investor domestik harus diperkuat melalui pasar yang sehat dan kredibel, bukan dijadikan benteng terakhir untuk menahan tekanan jual akibat kelemahan pengawasan,” kata Hendra kepada Katadata, Senin (2/11).
Ia mengingatkan, penguatan investor lokal tidak boleh dimaknai sebagai upaya memaksa mereka menyerap seluruh saham yang dilepas investor asing. Tanpa pembenahan tata kelola, langkah tersebut justru berisiko memindahkan beban persoalan pasar kepada investor domestik.
Selain itu, memperkuat basis investor lokal harus berjalan beriringan dengan pembenahan kualitas pasar. Transparansi kepemilikan, pengungkapan pemegang saham, peningkatan free float yang benar-benar tersedia untuk diperdagangkan, serta penegakan hukum terhadap manipulasi pasar perlu diwujudkan secara konsisten.
Ia menyebutkan investor domestik dapat menjadi bantalan terhadap tekanan jual asing, tetapi belum tentu mampu menggantikan seluruh kapasitas modal asing.
Indonesia juga tidak cukup hanya mengandalkan indeks domestik sebagai alternatif. Bagi pengelola dana global, indeks seperti MSCI dan FTSE tetap menjadi acuan penting dalam menentukan alokasi investasi. Ketahanan pasar modal Indonesia tidak cukup diukur dari kemampuan investor domestik menahan aksi jual asing.
Ukuran yang lebih penting adalah kemampuan pasar membangun kepercayaan sehingga investor lokal memiliki ruang untuk tumbuh dan investor global tetap melihat Indonesia sebagai tujuan investasi yang layak. Tantangannya bukan sekadar mencari pembeli ketika asing menjual, melainkan membenahi pasar agar investor kembali percaya untuk membeli.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.