Belum selesai satu urusan, persoalan Whoosh kembali berpindah meja. Penyelesaian utang Kereta Cepat Jakarta-Bandung itu memasuki babak baru setelah Presiden Prabowo Subianto mengganti Menteri Keuangan Purbaya Yudhi Sadewa dengan Suahasil Nazara. Pergantian itu terjadi ketika pemerintah tengah memindahkan estafet penanganan utang Whoosh dari Danantara ke Kementerian Keuangan.
Sejak awal, pilihan terhadap proyek kereta cepat ini dibayangi persaingan dua negara yaitu Cina dan Jepang. Pemerintah akhirnya memilih proposal Cina, salah satunya dengan pertimbangan pembiayaan proyek tidak membebani APBN. Namun, seiring perjalanan proyek, persoalan pembiayaan justru kembali bermuara kepada pemerintah.
Masalah utang kereta cepat muncul dari struktur pembiayaan proyek. Saat dipilih, proposal Cina menawarkan nilai investasi sekitar US$6,07 miliar, dengan US$4,55 miliar di antaranya dibiayai pinjaman China Development Bank (CDB). Skema ini awalnya bersifat business to business (B2B) tanpa jaminan pemerintah.
Namun, biaya pembangunan kemudian membengkak sekitar US$1,2 miliar sehingga total investasi mencapai sekitar US$7,27 miliar. Untuk menutup cost overrun tersebut, KCIC menambah setoran modal dan mencari pinjaman tambahan sekitar US$900 juta. Sebagian pinjaman tambahan itu menjadi tanggung jawab konsorsium Indonesia dan kali ini disertai jaminan pemerintah.
Dari sinilah persoalan utang Whoosh bergeser dari proyek yang sejak awal dirancang tanpa jaminan pemerintah, akhirnya memiliki kewajiban tambahan yang sebagian mendapat dukungan pemerintah.
Utang Whoosh Kembali Berpindah Meja
Awal September 2026, pemerintah kemudian memutuskan untuk memindahkan tanggung jawab utang Whoosh di bawah Kementerian Keuangan. Purbaya Yudhi Sadewa yang saat itu menjabat sebagai Menteri Keuangan mengatakan pemerintah akan memilih penyelesaian utang Whoosh melalui Special Mission Vehicle (SMV) atau lembaga khusus di bawah Kementerian Keuangan.
Purbaya sebelumnya menyebut Indonesia Investment Authority (INA) dan PT Sarana Multi Infrastruktur (SMI) sebagai entitas yang berpotensi menangani kewajiban Whoosh. Dengan demikian, Whoosh tidak membebani APBN secara langsung.
Namun seminggu kemudian, rencana tersebut kembali diuji setelah Presiden Prabowo Subianto mengganti Purbaya dengan Suahasil Nazara sebagai Menteri Keuangan. Kini, estafet itu berada di tangan Suahasil. Ia harus melanjutkan skema yang telah disiapkan pendahulunya, sekaligus memastikan bagaimana utang Whoosh dapat diselesaikan tanpa menjadikannya beban langsung APBN.
Di saat yang sama, pemerintah tengah memfinalisasi pengalihan 40% saham PT Pilar Sinergi BUMN Indonesia (PSBI), konsorsium BUMN pemilik proyek Whoosh, dari Danantara kepada pemerintah. Kementerian Keuangan melakukan due diligence dan valuasi saham PSBI untuk memastikan pengambilalihan aset dan kewajiban proyek berjalan terukur.
Pemerintah juga telah merestrukturisasi utang dengan memperpanjang tenor hingga 80 tahun. Dengan struktur tersebut, cicilan yang harus dibayar sekitar Rp1 triliun per tahun atau sedikit di bawahnya.
Purbaya mengatakan pembayaran cicilan dapat ditopang oleh keuntungan SMV. Ia menyebut salah satu BUMN di bawah Kementerian Keuangan memiliki keuntungan Rp3 triliun hingga Rp4 triliun per tahun, sementara entitas lainnya mencapai Rp6 triliun hingga Rp7 triliun per tahun. Menurut dia, kapasitas keuntungan tersebut cukup untuk menutup kewajiban tahunan Whoosh.
Namun, skema tersebut masih berada dalam proses finalisasi. Kementerian Keuangan masih melakukan due diligence (uji tuntas) dan valuasi saham PSBI, sementara entitas SMV yang akan menangani kewajiban Whoosh juga belum ditetapkan secara final.
Artinya, pemerintah memang telah menyiapkan jalur pembayaran di luar suntikan langsung APBN. Tetapi pertanyaan berikutnya adalah seberapa kuat sumber dana tersebut menopang kewajiban Whoosh dalam jangka waktu hingga 80 tahun?
Tenor Diperpanjang, Risiko Tak Hilang
Upaya pemerintah melobi Cina untuk restrukturisasi utang Whoosh memang membuat beban pembayaran tahunan lebih ringan. Setelah restrukturisasi, tenor utang diperpanjang hingga 80 tahun dengan cicilan sekitar Rp1 triliun per tahun. Namun, perpanjangan tenor tidak menghapus nilai ekonomis kewajiban tersebut.
Kepala Ekonom Bank Permata Josua Pardede menilai persoalannya bukan sekadar apakah pembayaran utang dicatat sebagai belanja langsung APBN. Ketika saham dan kewajiban Whoosh dipindahkan kepada entitas di bawah Kementerian Keuangan atau lembaga investasi negara, risiko tersebut tetap berada pada negara sebagai pemilik akhir. Bentuknya dapat berupa penurunan nilai aset negara, kebutuhan tambahan modal, berkurangnya dividen BUMN, atau kewajiban bersyarat apabila entitas pengambil alih tidak mampu memenuhi kewajibannya.
Menurut Josua, tenor 80 tahun juga membuat kewajiban Whoosh berlangsung lintas generasi dan melewati berbagai siklus ekonomi, suku bunga, serta nilai tukar. Persoalannya bukan hanya apakah cicilan Rp1 triliun per tahun terlihat ringan, tetapi apakah arus kas Whoosh mampu membayar operasi, pemeliharaan, penggantian aset, pokok, dan bunga utang secara bersamaan.
Mampukah Bisnis Whoosh Menanggung Beban Utang?
Di satu sisi, kinerja operasional Whoosh menunjukkan perbaikan. KCIC mencatat jumlah penumpang sepanjang Januari hingga 22 September 2026 telah mencapai lebih dari 4,45 juta orang. Secara kumulatif, Whoosh telah melayani lebih dari 17,85 juta penumpang sejak beroperasi. Jumlah perjalanan juga meningkat dari 14 menjadi 62 perjalanan per hari.
Manager Corporate Communication KCIC Emir Monti mengatakan KCIC terus berupaya meningkatkan kinerja perusahaan melalui pertumbuhan volume penumpang, pengembangan layanan, serta optimalisasi pendapatan tiket dan nontiket. Sejalan dengan peningkatan pendapatan, KCIC terus menjalankan efisiensi dan pengendalian biaya operasional.
“Terkait restrukturisasi pemegang saham KCIC, KCIC terus berkoordinasi dengan para pemegang saham dan mengikuti proses pembahasan yang sedang berlangsung. KCIC mengikuti setiap kebijakan yang nantinya ditetapkan pemerintah dan para pemegang saham dalam rangka menjaga keberlanjutan layanan Whoosh," ujar Emir kepada Katadata.co.id, Jumat (25/9).
KCIC juga berupaya memperbesar pendapatan di luar tiket melalui periklanan, penyewaan ruang komersial, hak penamaan, serta optimalisasi aset. Hingga kini, terdapat 180 spot periklanan dan 117 tenant serta fasilitas komersial, termasuk 29 UMKM.
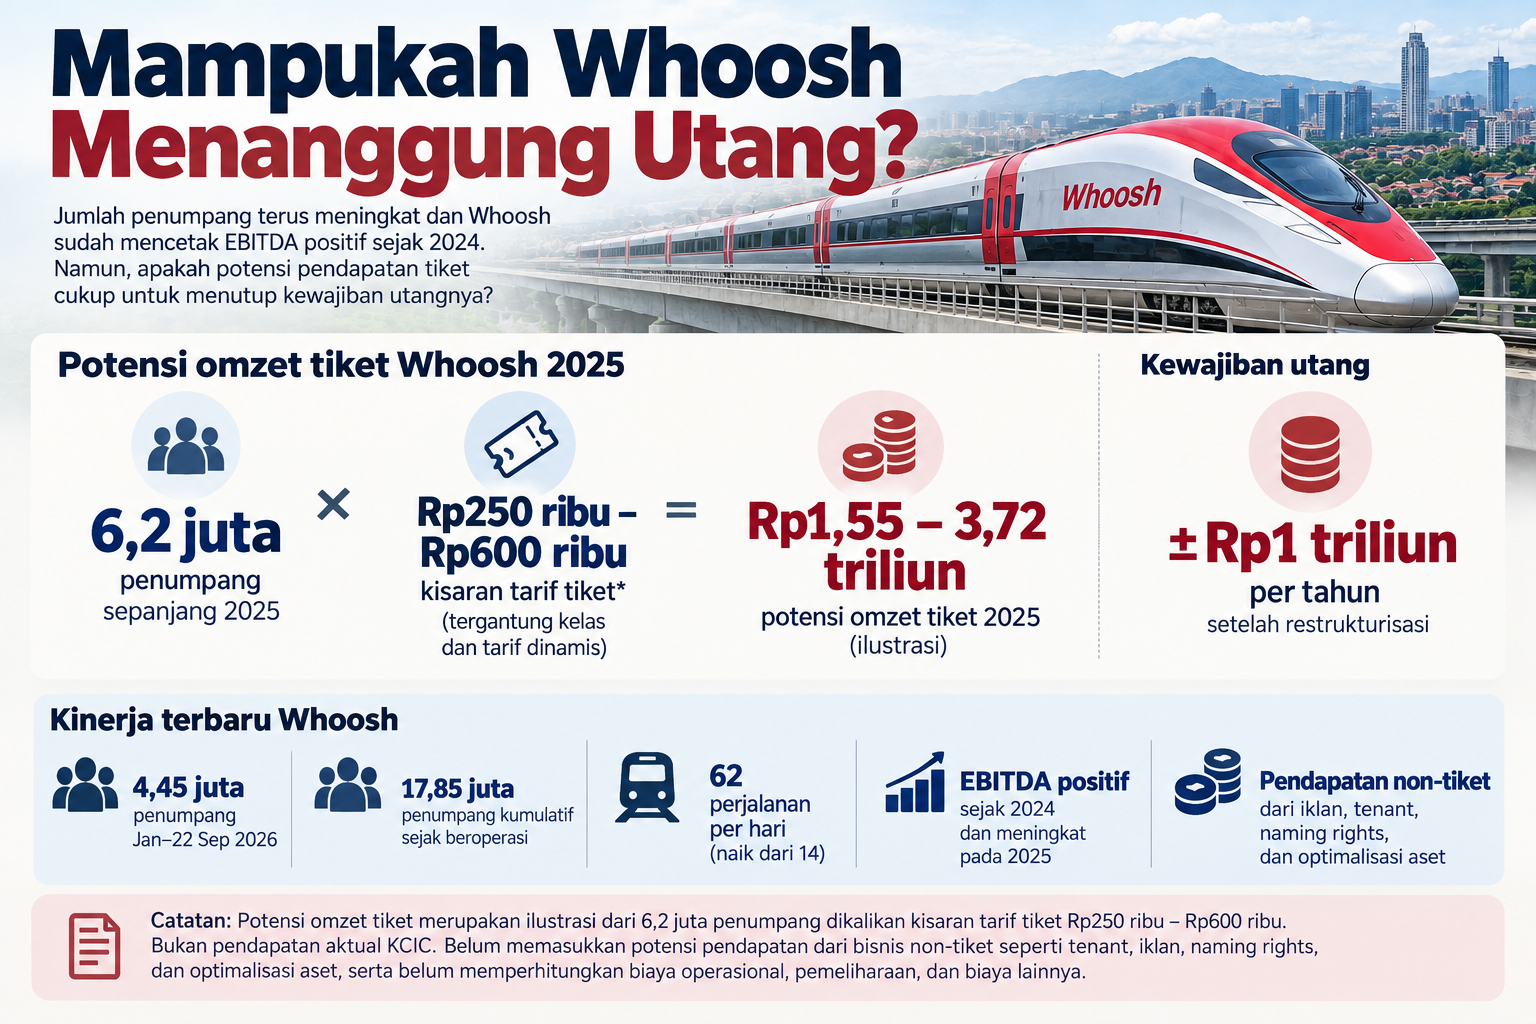
Perbaikan tersebut mulai tercermin dalam kinerja operasional. KCIC menyatakan EBITDA perusahaan telah positif sejak 2024 dan meningkat pada 2025. Perusahaan juga terus melakukan efisiensi dan pengendalian biaya untuk menjaga keberlanjutan layanan.
Namun, kemampuan operasional tidak serta-merta sama dengan kemampuan membayar seluruh kewajiban utang. Apalagi, restrukturisasi telah membuat tenor utang Whoosh mencapai 80 tahun dengan cicilan sekitar Rp1 triliun per tahun.
Gambaran kondisi keuangan KAI sebagai salah satu pemegang saham juga menunjukkan kebutuhan dana yang tetap besar. Dalam laporan arus kas konsolidasian 2025, KAI mencatat arus kas bersih dari aktivitas operasi sebesar Rp7,15 triliun, meningkat dari Rp5,24 triliun pada 2024. Namun, pada tahun yang sama KAI membayar beban keuangan Rp2,55 triliun.
KAI juga mencatat arus kas keluar bersih dari aktivitas investasi sebesar Rp12,87 triliun. Di dalamnya terdapat penempatan sinking fund untuk proyek Kereta Cepat Jakarta-Bandung sebesar Rp1,30 triliun, sementara penarikannya mencapai Rp1,06 triliun.
Data tersebut menunjukkan bahwa di balik perbaikan kinerja operasional Whoosh, proyek ini tetap berada dalam ekosistem korporasi yang membutuhkan dana besar. Karena itu, EBITDA positif KCIC menjadi salah satu indikator perbaikan bisnis, tetapi belum cukup untuk menjawab apakah seluruh kewajiban jangka panjang Whoosh dapat ditopang dari kegiatan usahanya sendiri.
Di sinilah persoalan berikutnya muncul: jika kemampuan bisnis belum menjadi satu-satunya tumpuan, seberapa besar risiko yang akhirnya berpindah kepada pemerintah melalui skema pengelolaan baru?
Siapa yang Menanggung Utang Whoosh?
Dari sisi bisnis, Ekonom Universitas Paramadina Wijayanto Samirin melihat tantangan yang lebih mendasar. Ia menilai Whoosh tidak akan mampu membayar cicilan pokok dan bunga utang dari hasil usahanya sendiri. Menurut dia, proyek sebaiknya diasumsikan impas karena mulai tahun kelima kebutuhan biaya pemeliharaan akan semakin besar.
Persoalan kemudian bergeser kepada entitas yang akan menjadi kendaraan penyelesaian utang. Ekonom Universitas Paramadina Wijayanto Samirin mengatakan pemerintah kemungkinan akan menggunakan PT Sarana Multi Infrastruktur (SMI) sebagai vehicle, dengan tambahan penyertaan modal mengingat kapasitas keuangan SMI relatif terbatas.
Dengan laba bersih SMI sekitar Rp2,5 triliun pada 2025, sementara cicilan pokok dan bunga utang Whoosh yang menjadi porsi Indonesia diperkirakan sekitar Rp2,5 triliun per tahun, Wijayanto menilai beban tersebut terlalu berat jika harus ditanggung SMI sendirian.
Menurut dia, Indonesia Investment Authority (INA) juga dapat menjadi kendaraan penyelesaian utang karena memiliki laba bersih sekitar Rp7 triliun per tahun. Namun, penggunaan INA berpotensi menimbulkan persoalan terkait reputasinya sebagai sovereign wealth fund.
Di sisi bisnis, Wijayanto menilai Whoosh tidak akan mampu membayar cicilan pokok dan bunga utang dari hasil usahanya sendiri. Karena itu, menurut dia, Whoosh sebaiknya diasumsikan impas, terutama karena mulai tahun kelima kebutuhan biaya pemeliharaan akan membutuhkan arus kas yang tidak kecil.
Dengan demikian, perpanjangan tenor memang membuat beban pembayaran tahunan menjadi lebih ringan. Namun, persoalan utang Whoosh tidak berhenti pada besarnya cicilan. Tantangan berikutnya adalah memastikan proyek tetap dikelola secara efisien dan mampu menghasilkan arus kas yang cukup untuk menjaga keberlanjutan operasionalnya.
Ujung-ujungnya APBN
Pemerintah memang menyiapkan skema agar utang Whoosh tidak dibayar langsung melalui APBN. Namun, kemungkinan proyek ini ujung-ujungnya akan melibatkan APBN.
Apalagi kika entitas yang ditunjuk tidak mampu menanggung kewajiban. Dukungan negara masih dapat muncul secara tidak langsung, misalnya melalui tambahan modal dari pemerintah.
Di sisi lain, kerugian komersial Whoosh tidak semestinya otomatis menjadi beban APBN. Dukungan anggaran seharusnya terbatas pada kewajiban yang memang dijamin pemerintah atau dukungan yang secara eksplisit telah diputuskan.
Utang Whoosh boleh berpindah meja, tetapi risikonya terus membayangi APBN.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.

