Nama Franky Oesman Widjaja kembali muncul dalam peta kepemilikan emiten Bursa Efek Indonesia. Kali ini, sosok salah satu keluarga pengendali Grup Sinar Mas tersebut tercatat sebagai pemilik manfaat akhir atau ultimate beneficial owner PT Ketrosden Triasmitra Tbk (KETR).
Munculnya nama penerus kerajaan bisnis Eka Tjipta Widjaja sebagai pemilik manfaat akhir Ketrosden itu terjadi setelah PT Inti Mas Bangun Sejahtera (IMBS) menjadi pengendali baru perusahaan. IMBS mengambil alih 994,44 juta saham KETR atau setara dengan 35% saham perseroan melalui penawaran tender sukarela.
Transaksi yang dilakukan pada harga Rp 523 per saham tersebut bernilai sekitar Rp 520,8 miliar. Setelah transaksi, IMBS menjadi pemegang saham terbesar sekaligus pengendali baru KETR. Sebelumnya, KETR dikendalikan secara tidak langsung oleh PT Bahtera Bintang Nusantara melalui PT Fajar Sejahtera Mandiri Nusantara.
Pengungkapan nama Franky sebagai pemilik manfaat akhir membuat perubahan pengendali KETR menjadi lebih menarik. Aksi tersebut menempatkan perusahaan infrastruktur jaringan telekomunikasi dan kabel serat optik itu ke dalam ekosistem Grup Sinar Mas, yang sebelumnya juga telah memperluas bisnis ke telekomunikasi, pusat data dan infrastruktur digital.
Manajemen Ketrosden menyebut terdapat peluang sinergi melalui optimalisasi ekosistem infrastruktur jaringan telekomunikasi. Akuisisi diyakini sebagai bagian dari pengembangan usaha PT IMBS yang merupakan afiliasi langsung salah satu holding bisnis Grup Sinar Mas yaitu PT Dian Swastatika Tbk (DSSA).
“(Pengambilalihan) diharapkan dapat menciptakan sinergi usaha, memperkuat posisi strategis grup usaha dalam ekosistem infrastruktur jaringan telekomunikasi, serta mengoptimalkan peluang pengembangan usaha,” tulis manajemen Ketrosden seperti dikutip Rabu (7/10).
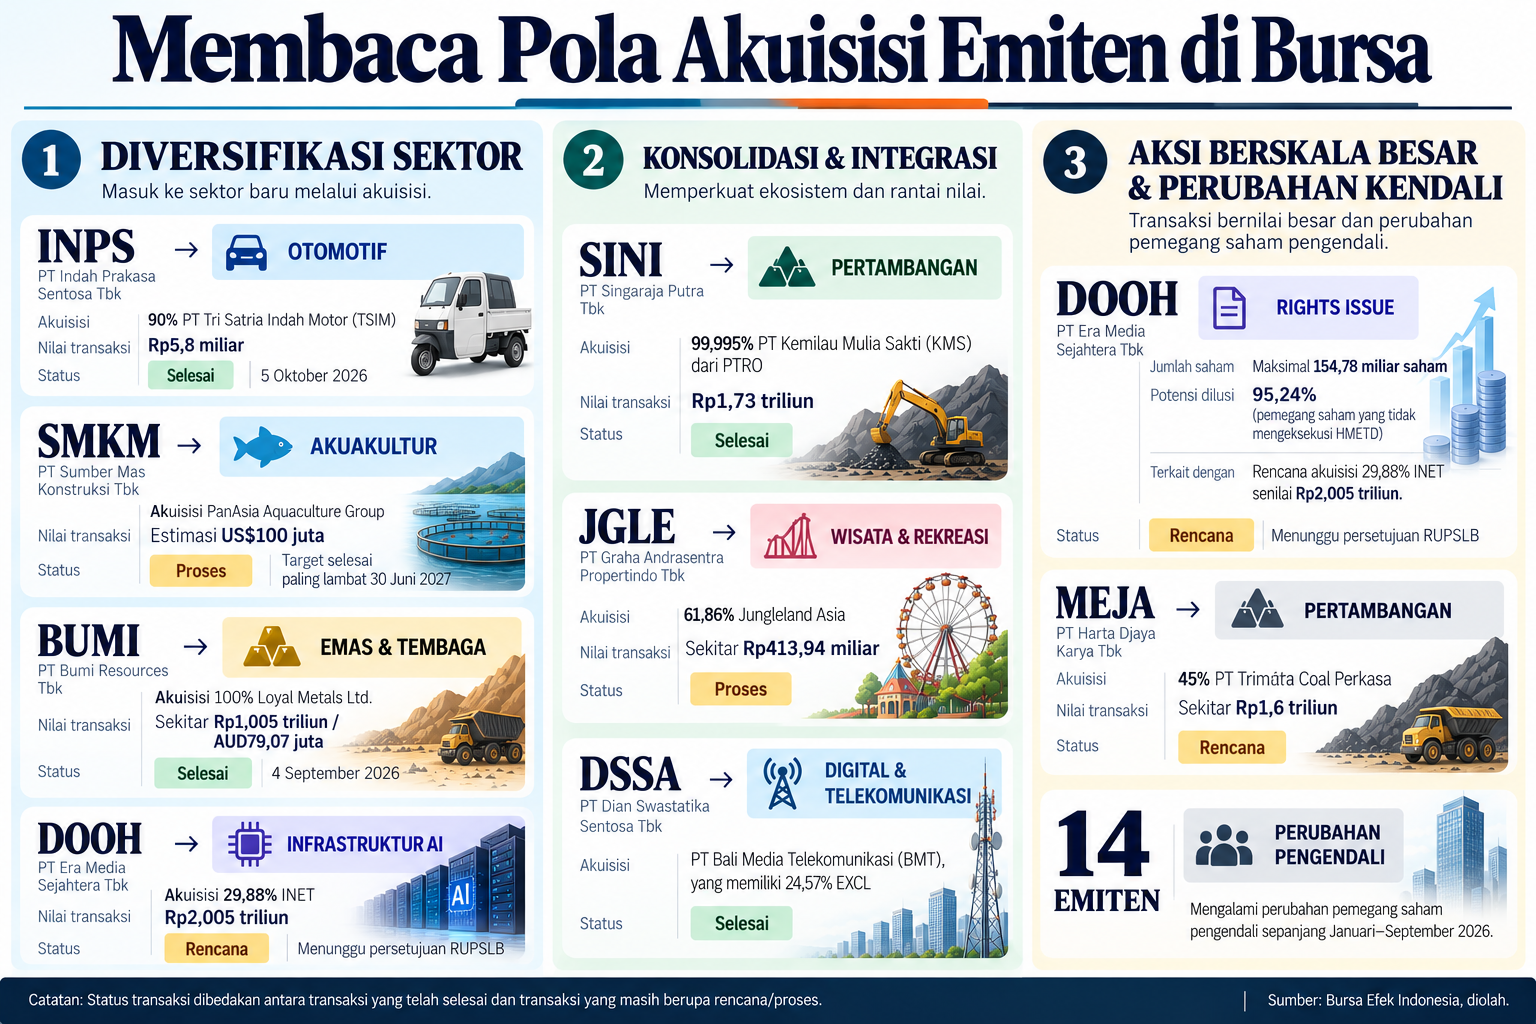
Akuisisi Ketrosden bukan kasus tunggal. Sepanjang 2026 sampai September, setidaknya terdapat lebih dari 30 aksi akuisisi yang melibatkan 29 emiten yang tercatat di Bursa Efek Indonesia. Aksinya tersebar di energi, pertambangan, teknologi, properti, jasa keuangan, kesehatan, infrastruktur, logistik hingga barang konsumen.
KETR menjadi salah satu contoh bagaimana akuisisi emiten pada tahun ini tidak selalu berhenti pada perpindahan kepemilikan saham. Di balik transaksi tersebut terdapat upaya memperkuat rantai bisnis, memperluas ekosistem, hingga membuka jalan menuju sektor yang dipandang memiliki prospek pertumbuhan.
Pada periode yang sama, setidaknya 14 emiten mengalami perubahan pemegang saham pengendali. Pergantian tersebut terjadi melalui berbagai mekanisme, mulai dari pembelian saham mayoritas, merger, perubahan struktur kepemilikan perusahaan induk, hingga transaksi dengan kepemilikan di bawah 50% yang tetap menghasilkan perubahan pengendalian.
Aksi ambil alih di lantai bursa memperlihatkan peran BEI tidak hanya menjadi tempat perdagangan saham, tetapi juga menjadi arena bagi kelompok usaha untuk menyusun kembali portofolio bisnisnya. Lantas, apa pola yang sebenarnya berada di balik gelombang akuisisi tersebut?
Membaca Pola Akuisisi, Memperkuat Ekosistem hingga Mengubah Arah Bisnis
Geliat akuisisi emiten sepanjang 2026 menunjukkan pola yang tidak lagi sebatas perpindahan kepemilikan. Di balik aksi korporasi tersebut, terdapat strategi untuk memperkuat ekosistem bisnis yang sudah dimiliki, melakukan diversifikasi ke sektor baru, hingga mengubah arah bisnis perusahaan yang diambil alih.
Guru Besar Ekonomi dari Universitas Andalas, Syafruddin mengatakan akuisisi menjadi pilihan rasional ketika konglomerasi ingin membeli waktu, bukan sekadar membeli aset. Menurut dia, akuisisi yang dilakukan sejumlah konglomerasi menunjukkan bahwa perusahaan mengejar skala, pasar, teknologi, izin, jaringan pelanggan, dan arus kas yang sudah tersedia.
“Membangun bisnis dari nol membutuhkan waktu untuk memperoleh lahan, talenta, lisensi, pemasok, dan pelanggan. Akuisisi memadatkan seluruh proses itu ke dalam satu transaksi,” ujar Syafruddin kepada Katadata seperti dikutip Rabu (7/10).
Ia mengatakan, bagi kelompok usaha besar, keunggulan ini makin bernilai ketika siklus teknologi dan komoditas berubah cepat. Meski begitu, kecepatan tidak otomatis menciptakan nilai.
Menurutnya, akuisisi hanya unggul jika harga pembelian masih di bawah nilai sinergi yang realistis dan integrasi dapat dilakukan tanpa merusak neraca. Risiko muncul ketika manajemen membayar terlalu mahal demi mengejar pertumbuhan atau status.
“Jadi, motif utamanya memang akses dan kecepatan, tetapi investor perlu membedakan akuisisi produktif dari empire building yang hanya memperbesar ukuran grup,” ujar Syafruddin lagi.
Lebih jauh ia menilai akuisisi yang dilakukan sejumlah konglomerasi tak hanya sekadar diversifikasi bisnis tetapi juga pergeseran menuju bisnis masa depan. Transaksi menyebar dari energi dan pertambangan ke teknologi, infrastruktur, kesehatan, logistik, dan properti. Selain itu beberapa perubahan pengendali bahkan diikuti perubahan arah usaha menuju data center.
Ia menyebut pola ini konsisten dengan upaya konglomerasi memindahkan modal dari bisnis matang menuju sektor dengan pertumbuhan struktural lebih tinggi, termasuk mineral kritis, energi baru, infrastruktur digital, dan AI. Tetapi menurut dia label “bisnis masa depan” tidak boleh langsung dianggap sebagai transformasi strategis.
“Diversifikasi baru bernilai jika ada kemampuan yang dapat dipindahkan dari bisnis lama yaitu modal, jaringan, teknologi, pelanggan, atau kompetensi operasional. Jika hubungan ekonominya lemah, grup justru menghadapi kompleksitas, cross-subsidy, dan conglomerate discount,” ujarnya lagi.
Bila dirunut lebih jauh, setidaknya terdapat tiga pola akuisisi yang dilakukan grup konglomerasi sepanjang 2026. Pola pertama terlihat dari langkah konglomerasi yang menggunakan akuisisi untuk mempertebal rantai bisnis yang sudah ada. Masuknya Grup Sinar Mas ke Ketrosden Triasmitra menjadi salah satu contohnya.
Sebelumnya, Grup Sinar Mas melalui PT Dian Swastatika Sentosa Tbk (DSSA) telah memperluas bisnis ke sektor telekomunikasi melalui akuisisi PT Bali Media Telekomunikasi (BMT). Dengan bisnis KETR yang mencakup infrastruktur jaringan dan kabel serat optik, pengambilalihan tersebut dapat mempertebal pijakan grup pada ekosistem telekomunikasi dan infrastruktur digital.
Pola serupa terlihat pada PT Singaraja Putra Tbk (SINI) yang terafiliasi dengan pengusaha Hapsoro Sukmonohadi atau dikenal Happy Hapsoro. SINI mengumumkan mengambil alih 99,99% saham PT Kemilau Mulia Sakti (KMS) senilai sekitar Rp1,73 triliun. KMS merupakan anak usaha PT Petrosea Tbk (PTRO) yang terafiliasi dengan pengusaha Prajogo Pangestu, sehingga transaksi tersebut memperkuat keterhubungan SINI dengan ekosistem pertambangan.
Research Analyst Bumiputera Sekuritas, Muhammad Thoriq Fadilla mengatakan dalam kondisi persaingan yang semakin ketat, faktor kecepatan menjadi penting karena perusahaan dapat langsung masuk ke pasar dan mempercepat kontribusi pendapatan maupun arus kas. Menurut dia akuisisi sudah menjadi salah satu instrumen utama perusahaan dalam melakukan ekspansi, bukan lagi sekadar strategi yang digunakan dalam kondisi tertentu.
Ia menyebutkan akuisisi yang dilakukan DSSA terhadap Bali Media Telekomunikasi memberi perseroan eksposur terhadap XLSMART sekaligus memperkuat ekosistem infrastruktur digital yang sedang dibangun. Hal lain yang tak kalah penting menurut dia adalah soal kepastian.
“Membeli bisnis yang sudah berjalan biasanya memberikan visibilitas pendapatan dan arus kas yang lebih baik dibandingkan membangun proyek baru yang masih menghadapi risiko perizinan, konstruksi, hingga komersialisasi,” ujar Thoriq.
Pola kedua adalah memperbesar penguasaan pada bisnis yang masih menjadi keahlian pengakuisisi. Salah satu transaksi terbesar yang mencuri perhatian adalah rencana PT Jhonlin Baratama, bagian dari Jhonlin Group milik Andi Syamsuddin Arsyad alias Haji Isam, mengambil 30% saham PT Bayan Resources Tbk (BYAN).
Melalui perjanjian jual beli saham bersyarat yang diteken pada 16 September 2026, Jhonlin Baratama akan membeli 10.000.000.500 saham BYAN dari Low Tuck Kwong dan Elaine Low. Porsi tersebut setara sekitar 30% dari seluruh saham Bayan yang beredar. Belakangan Haji Isam memperlebar rencana pembelian tersebut. Berdasarkan perubahan perjanjian jual beli saham bersyarat yang diteken 1 Oktober 2026, jumlah saham BYAN yang akan dialihkan naik menjadi 10.084.088.370 saham atau sekitar 30,25%.
Transaksi ini menarik karena berbeda dengan pola diversifikasi yang dilakukan sejumlah konglomerasi. Jhonlin Group memiliki bisnis di bidang kontraktor pertambangan batu bara dan nikel serta penyewaan peralatan tambang, sedangkan BYAN merupakan perusahaan pertambangan batu bara terintegrasi. Dengan begitu, langkah akuisisi menjadi jalan bagi Jhonlin Group memperbesar eksposur pada bisnis pertambangan batu bara.
Meski begitu, aksi Haji Isam mengambil porsi 30% saham juga menarik lantaran tak otomatis membuat ia menjadi pengendali. Setelah transaksi, Low Tuck Kwong tetap menjadi pemegang saham utama dan pengendali dengan kepemilikan sekitar 20,85%, sedangkan Elaine Low memegang sekitar 11,4%.
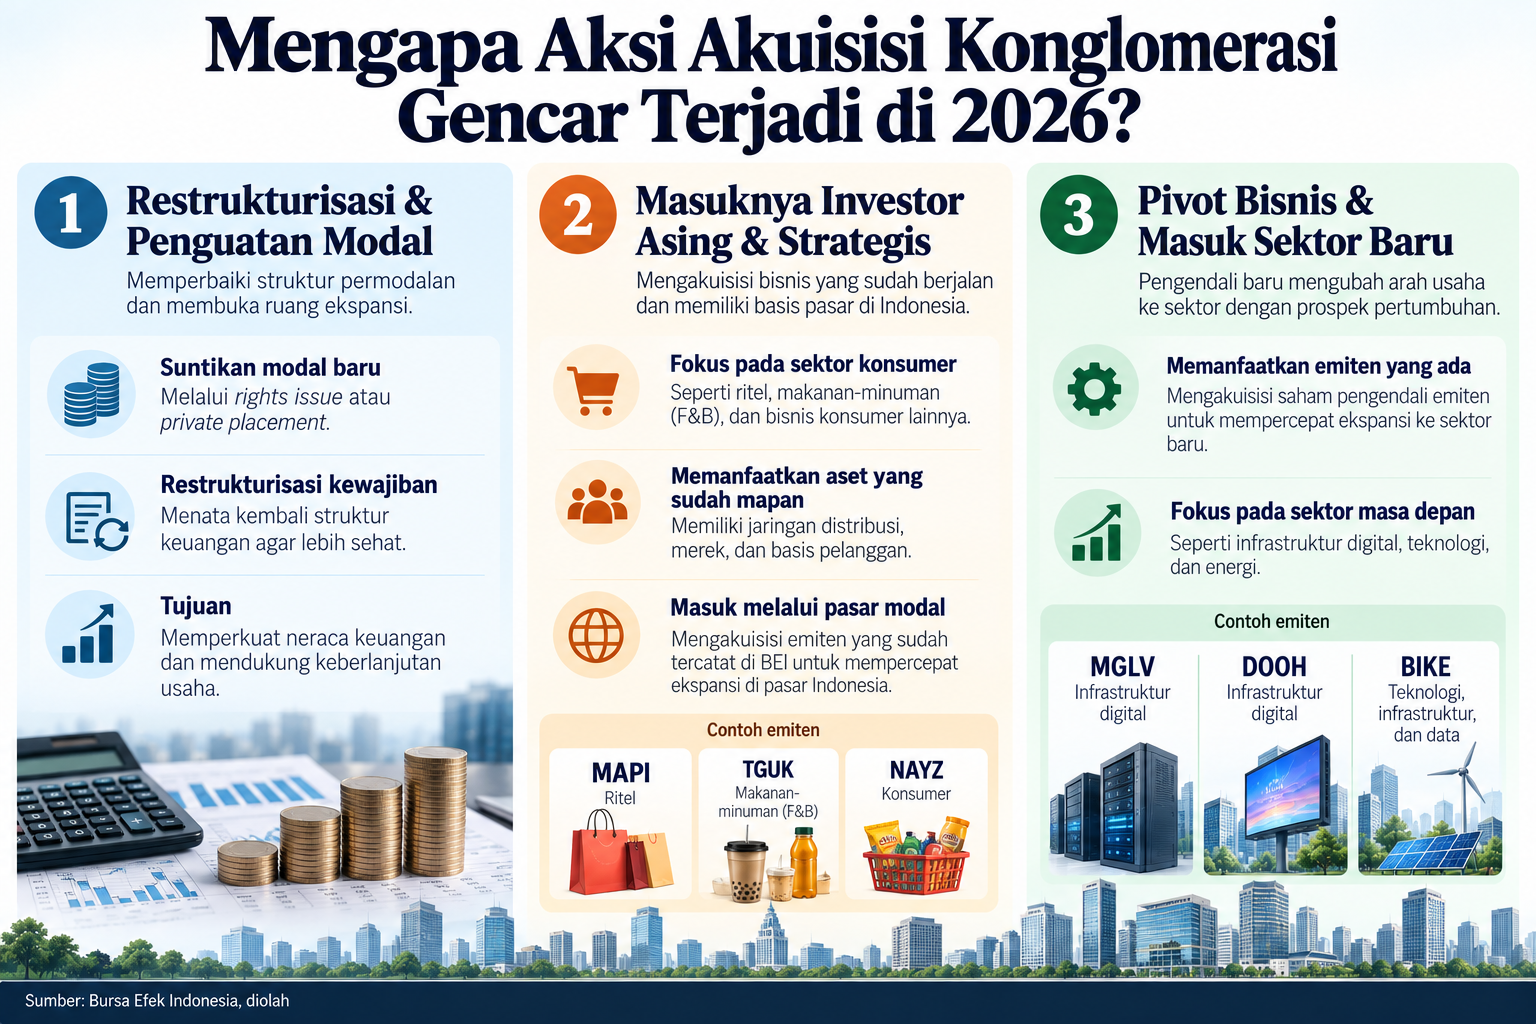
Pola ketiga terlihat ketika akuisisi digunakan untuk masuk ke sektor yang berbeda atau bahkan mengubah arah bisnis perusahaan. PT Bumi Resources Tbk (BUMI), misalnya, menggunakan akuisisi untuk mempercepat diversifikasi dari batu bara ke mineral lain. Pada September 2026, BUMI melalui anak usahanya mengakuisisi 100% Loyal Metals Ltd., perusahaan tambang Australia yang memiliki aset tembaga dan emas. Langkah ini menunjukkan bagaimana akuisisi dapat digunakan sebagai instrumen diversifikasi sekaligus membangun sumber pertumbuhan baru di luar bisnis inti.
Pola yang lebih ekstrem terjadi ketika perubahan pengendali diikuti pivot bisnis. PT Panca Anugrah Wisesa Tbk (MGLV), misalnya, mengalami perubahan pengendali yang diikuti pergeseran arah bisnis menuju pusat data dan infrastruktur digital hingga kemudian berganti nama menjadi PT NexAI Digital Infrastruktur Tbk. Perubahan tersebut membuka ruang bagi MGLV untuk menjadi kendaraan pengembangan bisnis baru berbasis infrastruktur digital di pasar modal.
Tiga pola tersebut memperlihatkan bahwa aset yang dicari melalui akuisisi bukan semata saham perusahaan. Yang diperebutkan dapat berupa akses pasar, jaringan pelanggan, aset, izin, teknologi hingga platform untuk memasuki sektor baru.
Menurut Syafruddin, pola akuisisi tersebut pada akhirnya perlu diuji dari kemampuan transaksi menciptakan nilai bagi pemegang saham.
Di Balik Aksi Konglomerasi Berburu Emiten di Bursa
Maraknya perubahan pengendali emiten sepanjang 2026 juga tidak sepenuhnya memperlihatkan geliat konglomerasi domestik memperluas kerajaan bisnisnya. Ekonom Universitas Paramadina Didik J. Rachbini melihat fenomena tersebut sebagai konsekuensi dari situasi bisnis yang dinamis.
Menurut Didik, ketika kondisi bisnis berfluktuasi, perusahaan yang memiliki kekuatan akan melihat peluang pada perusahaan lain yang dinilai sedang melemah atau kurang berkembang.
“Situasi bisnis ini labil. Ada yang kuat dan masing-masing perusahaan itu saling intip. Oh, itu harga sahamnya turun, perusahaannya kurang berkembang, begini-begini, jadi dia melakukan pendekatan, mencaplok,” kata Didik.
Lebih jauh ia mengatakan akuisisi juga menjadi jalan pintas bagi perusahaan yang ingin memperbesar bisnis dibandingkan membangun usaha dari awal. Proses membangun perusahaan hingga melantai di bursa membutuhkan waktu panjang dan belum tentu berhasil.
Sementara dengan mengambil alih perusahaan yang sudah tercatat, pelaku usaha dapat memperoleh bisnis yang telah memiliki aset, jaringan maupun struktur operasional. Perusahaan-perusahaan yang merasa kuat dan mempunyai dukungan politik, dinilai cenderung akan memperkuat dengan cara yang shortcut.
“Shortcut itu tidak perlu persiapan dari awal. Karena proses go public itu panjang, lama sekali, dan belum tentu berhasil,” ujar Didik.
Ia menilai perubahan kekuatan ekonomi dan politik setelah pergantian pemerintahan juga ikut menciptakan keberanian bagi kelompok usaha tertentu untuk melakukan ekspansi. Fenomena ini terjadi lebih intensif karena transisi perubahan kekuasaan dari pemerintahan Joko Widodo ke Prabowo Subianto.
“Sehingga yang berafiliasi dengan pemerintah seperti Haji Isam, Bakrie, Prajogo yang mendapat dukungan dekat dengan pemerintah itu merasa lebih kuat dan punya peluang untuk melirik kanan-kiri, caplok sana-sini,” kata Didik.
Pandangan yang disampaikan Didik menjadi salah satu cara membaca fenomena perubahan pengendali, tetapi tidak serta-merta menjelaskan motif seluruh transaksi di BEI. Apalagi, sebagian aksi justru menunjukkan masuknya investor asing ke perusahaan Indonesia.
Pada PT Mitra Adiperkasa Tbk (MAPI), misalnya, Pacific Universal Investments Pte. Ltd. mengambil alih 51% saham perseroan dengan nilai transaksi Rp11,81 triliun. Investor tersebut menyatakan akuisisi dilakukan untuk mengembangkan bisnis Grup MAP di Indonesia dan Asia Tenggara.
Sementara pada PT Hassana Boga Sejahtera Tbk (NAYZ), Saiko Consultancy Pte. Ltd. mengambil 29,41% saham dan ditetapkan sebagai pengendali baru. Manuver tersebut menunjukkan bahwa bursa bukan hanya arena bagi konglomerasi domestik untuk memperluas kerajaan bisnis.
Perusahaan tercatat di Indonesia juga menjadi sasaran modal asing yang melihat peluang untuk masuk atau memperbesar bisnis di pasar domestik. Karena itu, gelombang perubahan pengendali 2026 lebih tepat dibaca sebagai reposisi kepemilikan sekaligus reposisi bisnis di pasar modal.
Investor baru dapat datang dengan agenda yang berbeda dari pemilik sebelumnya. Ada yang ingin memperbesar bisnis yang sudah ada, masuk ke sektor baru, mengonsolidasikan rantai pasok, memperoleh teknologi dan pelanggan, atau bahkan mengubah model bisnis perusahaan secara mendasar.
Akuisisi dan Nilai Tambah Baru
Perubahan pengendali dan masuknya pemilik baru ke sebuah emiten belum otomatis berarti penciptaan nilai. Di pasar modal, transaksi akuisisi memang dapat mengubah ekspektasi investor karena membawa cerita baru tentang ekspansi, diversifikasi, sinergi atau masuknya perusahaan ke sektor dengan prospek pertumbuhan lebih tinggi.
Bagi perusahaan pengakuisisi, tantangan pertama bukan hanya mendapatkan aset atau bisnis baru, tetapi memastikan manfaat ekonomi yang diperoleh sepadan dengan harga yang dibayarkan. Akuisisi dengan harga terlalu tinggi dapat menggerus nilai meskipun perusahaan berhasil memperbesar pendapatan atau aset. Sebaliknya, harga yang lebih rendah tidak otomatis menjadi transaksi yang baik apabila aset yang dibeli sulit diintegrasikan atau tidak mampu menghasilkan arus kas sesuai harapan.
Syafruddin mengatakan investor perlu melihat akuisisi sebagai keputusan investasi yang harus menghasilkan pengembalian di atas biaya modal. Karena itu, penilaian tidak cukup dilakukan berdasarkan reaksi pasar ketika transaksi diumumkan, tetapi perlu melihat hubungan antara harga pembelian, potensi sinergi dan kemampuan bisnis yang diakuisisi menghasilkan nilai.
“Bandingkan acquisition multiple dengan perusahaan sejenis dan hitung apakah sinergi yang dijanjikan cukup menutup premium pembelian,” kata Syafruddin.
Struktur pendanaan juga menentukan kualitas sebuah akuisisi. Penggunaan kas internal dapat membatasi likuiditas, sementara utang meningkatkan beban bunga dan risiko pembiayaan kembali. Penerbitan saham baru dapat mengurangi tekanan terhadap neraca, tetapi berpotensi menimbulkan dilusi bagi pemegang saham lama. Karena itu, sumber dana akuisisi menjadi bagian penting untuk melihat siapa yang menanggung risiko transaksi ketika sinergi belum terealisasi.
“Transaksi yang dibiayai utang dapat menaikkan laba per saham dalam jangka pendek, tetapi memperbesar refinancing risk, interest coverage pressure, dan potensi dilusi jika akhirnya membutuhkan rights issue,” ujarnya.
Setelah transaksi dituntaskan, tantangan bergeser dari transaksi menjadi integrasi. Pada tahap inilah klaim mengenai sinergi diuji. Akuisisi yang bertujuan memperkuat ekosistem harus mampu menunjukkan hubungan yang nyata antara bisnis lama dan bisnis baru. Begitu pula akuisisi untuk diversifikasi perlu membuktikan bahwa perusahaan memiliki kemampuan mengelola bisnis baru tanpa menciptakan kompleksitas yang justru mengurangi efisiensi.
Retensi pelanggan, perkembangan margin, efisiensi biaya, integrasi organisasi dan realisasi belanja modal menjadi bagian dari indikator tersebut. Semakin besar sinergi yang dijanjikan dalam transaksi, semakin besar pula kebutuhan untuk menerjemahkan klaim tersebut menjadi ukuran kinerja yang dapat dipantau.
Menurut Syafruddin, banyak transaksi tidak menghasilkan nilai bukan karena aset yang dibeli buruk, melainkan karena sinergi yang diharapkan tidak pernah terwujud. Karena itu, keberhasilan akuisisi pada akhirnya harus dilihat dari kemampuan perusahaan mengubah tambahan aset, pelanggan, jaringan atau teknologi menjadi pertumbuhan laba dan arus kas yang berkelanjutan.
Investor Harus Apa?
Bagi investor publik, pengumuman akuisisi seharusnya menjadi titik awal untuk melakukan penilaian, bukan alasan otomatis untuk membeli saham. Syafruddin mengatakan perubahan pengendali memang dapat membawa prospek baru, tetapi investor perlu menguji apakah prospek tersebut memiliki dasar ekonomi yang cukup kuat.
Langkah pertama adalah membaca apa yang sebenarnya dibeli. Investor perlu melihat apakah transaksi memberikan akses terhadap aset strategis, pasar, pelanggan, teknologi, jaringan distribusi atau kemampuan operasional yang dapat memperkuat bisnis perusahaan. Semakin jelas hubungan antara aset yang dibeli dan bisnis yang sudah dimiliki, semakin mudah investor menilai potensi sinerginya.
Investor juga perlu melihat apa yang berubah setelah akuisisi. Perubahan arah bisnis dapat membuka sumber pertumbuhan baru, tetapi juga membawa risiko ketika perusahaan memasuki sektor yang tidak memiliki hubungan kuat dengan kompetensi sebelumnya. Karena itu, investor perlu mencermati perubahan strategi, rencana penggunaan aset, target pendapatan serta belanja modal setelah transaksi.
Selanjutnya investor perlu menguji apakah sinergi benar-benar terealisasi. Narasi mengenai efisiensi, perluasan pasar atau integrasi bisnis harus mulai terlihat dalam indikator operasional. Perubahan margin, pertumbuhan pelanggan, efisiensi biaya, arus kas dan kontribusi bisnis yang diakuisisi dapat menjadi petunjuk apakah manfaat yang dijanjikan mulai muncul.
“Banyak transaksi gagal bukan karena aset buruk, tetapi karena sinergi tidak pernah muncul,” ujarnya.
Research Analyst Bumiputera Sekuritas Muhammad Thoriq Fadilla mengatakan investor perlu melihat apakah manfaat ekonomi dari aset yang dibeli lebih besar dibandingkan harga yang dibayarkan dan biaya modal yang digunakan untuk membiayai transaksi tersebut.
“Investor juga perlu lebih berhati-hati terhadap transaksi afiliasi,” ujar Thoriq.
Menurut dia, dalam transaksi afiliasi, perhatian tidak hanya tertuju pada prospek aset yang dibeli, tetapi juga pada kewajaran valuasi dan apakah transaksi tersebut benar-benar memberikan manfaat bagi emiten dan pemegang saham publik. Semakin banyak bisnis yang tidak berkaitan berada dalam satu grup, semakin besar pula risiko munculnya conglomerate discount.
Pada akhirnya, investor tidak perlu terpaku pada siapa pengendali baru, seberapa besar nilai transaksi, atau seberapa menarik sektor yang menjadi tujuan ekspansi. Ukuran yang lebih penting adalah apakah perubahan kepemilikan tersebut mampu menghasilkan perubahan fundamental yang nyata.
Investor perlu melihat berapa harga yang dibayar, bagaimana transaksi tersebut dibiayai, apakah sinergi yang dijanjikan benar-benar muncul, dan apakah aset yang dibeli mampu menghasilkan tambahan laba serta pengembalian di atas biaya modal
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.

