
Transisi Energi Emiten pada 2027 Tak Cukup Berbekal Target
 Membuat ringkasan dengan AI
Beralih ke energi terbarukan membutuhkan perhitungan yang cermat bagi perusahaan terbuka. Investasi untuk mengurangi emisi harus dipertimbangkan bersama kebutuhan ekspansi dan biaya operasional. Perusahaan juga perlu menunjukkan hasilnya kepada investor.
Persoalan ini menjadi relevan menjelang 2027, ketika Pernyataan Standar Pengungkapan Keberlanjutan (PSPK) 1 dan PSPK 2 mulai berlaku efektif. Selain menyiapkan pendanaan, perusahaan perlu memastikan data konsumsi energi dan pengurangan emisinya dapat ditelusuri.
Risiko biaya energi turut menjadi perhatian dunia usaha. EY CEO Outlook 2026 mencatat, 46 persen CEO yang disurvei secara global menilai bisnis mereka akan menghadapi tekanan signifikan jika gejolak harga energi berlangsung lama. Kondisi ini menempatkan pengelolaan energi sebagai bagian dari upaya menjaga ketahanan bisnis.
Ketika Dekarbonisasi Berhadapan dengan Disiplin Modal
Target Indonesia mencapai emisi nol bersih pada 2060 atau lebih cepat membuat agenda transisi energi meluas ke berbagai sektor usaha. Bagi perusahaan, pengelolaan energi berkaitan langsung dengan biaya operasional, ketahanan bisnis, dan kebutuhan investasi.
UOB Business Outlook Study 2026 menunjukkan, 96 persen responden pelaku usaha di Indonesia menganggap pengelolaan energi penting, sedangkan 97 persen menilai keberlanjutan penting.
Meski demikian, biaya investasi awal masih menjadi kendala. Sebanyak 42 persen responden menyebut tingginya biaya tersebut sebagai hambatan dalam memperluas adopsi solusi pengelolaan energi.
Kondisi ini membuat investasi energi terbarukan harus berhadapan dengan kebutuhan belanja modal lain, seperti ekspansi kapasitas dan pengembangan fasilitas. Investor juga mempertimbangkan keseimbangan tersebut.
PwC Global Investor Survey 2024 mencatat, 64 persen investor menginginkan perusahaan meningkatkan investasi untuk menekan emisi karbon. Sementara itu, 68 persen menilai belanja modal dan operasional sebagai faktor penting dalam mengevaluasi rencana transisi menuju emisi nol bersih.
Tantangan Akuntabilitas 2027
Keputusan investasi perlu diikuti pencatatan hasil yang memadai. Perusahaan harus dapat menjelaskan hubungan antara langkah pengurangan emisi, biaya yang dikeluarkan, dan dampaknya terhadap operasional.
Dewan Standar Keberlanjutan Ikatan Akuntan Indonesia telah mengesahkan PSPK 1 dan PSPK 2 dengan tanggal efektif 1 Januari 2027. PSPK 1 mengatur pengungkapan informasi keuangan terkait keberlanjutan, sedangkan PSPK 2 mengatur pengungkapan terkait iklim. Keduanya merujuk pada IFRS S1 dan IFRS S2.
Perubahan ini memperkuat kebutuhan perusahaan untuk menghubungkan klaim keberlanjutan dengan data operasional yang dapat ditelusuri. Tantangannya masih besar.
Studi Sustainability Counts III oleh PwC dan NUS Business School menunjukkan bahwa dari 700 perusahaan di Asia Pasifik yang diteliti, 53 persen telah menetapkan komitmen emisi nol bersih. Di antara 53 persen perusahaan tersebut, hanya 18 persen yang targetnya telah diverifikasi oleh Science Based Targets initiative (SBTi).
Manajemen energi dapat menjadi salah satu cara menjembatani kesenjangan tersebut. Efisiensi energi, pemanfaatan energi terbarukan, serta pemantauan konsumsi dan pengurangan emisi dapat menghasilkan data yang menghubungkan komitmen iklim dengan kinerja operasional.
Pentingnya Peta Jalan Energi
Pengelolaan energi menjadi lebih kompleks bagi perusahaan yang memiliki banyak fasilitas. Kebutuhan listrik, kondisi teknis, dan pola operasi setiap lokasi bisa berbeda. Perbedaan ini memengaruhi pilihan teknologi, kebutuhan pendanaan, dan urutan pelaksanaan proyek.
Peta jalan energi membantu perusahaan menentukan prioritas tersebut. Perencanaan dimulai dari pemetaan kebutuhan setiap fasilitas, kajian kelayakan teknis, hingga pemilihan skema pembiayaan. Indikator kinerja juga perlu ditetapkan agar hasil setiap proyek dapat dievaluasi.
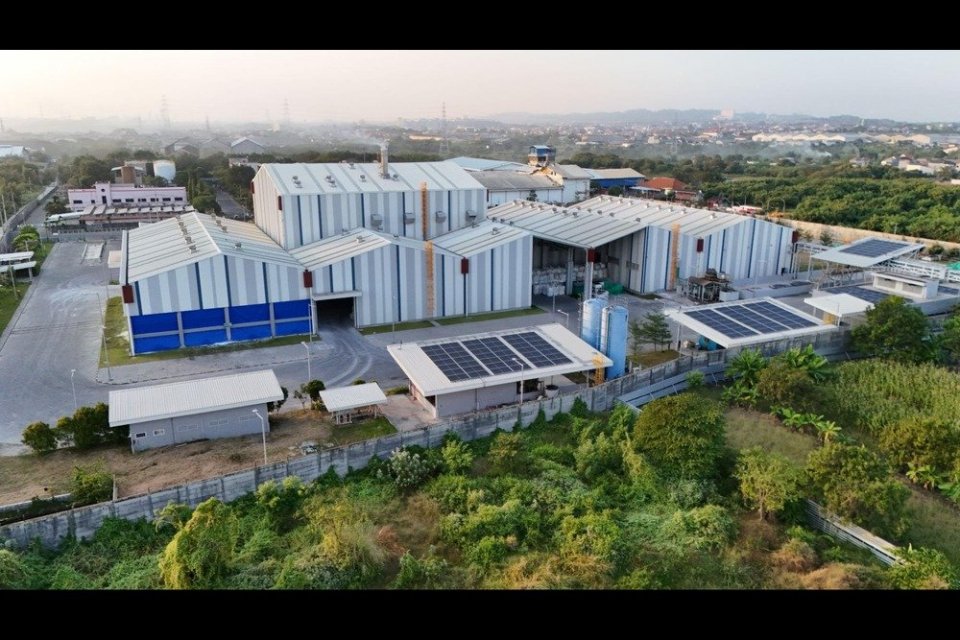
PT Lautan Luas Tbk menjadi salah satu contoh perusahaan yang mengembangkan pendekatan ini. Setelah pelaksanaan proyek panel surya di PT Dunia Kimia Jaya dan PT Liku Telaga pada 2025, perseroan memperluas kerja sama dengan Greenvolt Power Indonesia (GVPI).
Pada Agustus 2026, kedua perusahaan menandatangani Heads of Agreement untuk merintis peta jalan energi surya di delapan fasilitas manufaktur dan kantor di Jabodetabek serta Jawa Timur. Kerja sama ini menjadi bagian dari Peta Jalan Keberlanjutan Lautan Luas 2022–2031.
Rencana tersebut mencakup kapasitas 1,4 megawatt-peak (MWp), dengan proyeksi produksi listrik sekitar 1,78 juta kilowatt-jam (kWh) dan pengurangan emisi sekitar 1.454,7 ton setara karbon dioksida (CO2e) per tahun.
Menjadikan Energi Bagian dari Strategi Bisnis
Perencanaan lintas fasilitas memungkinkan perusahaan menyesuaikan pelaksanaan proyek dengan kebutuhan operasional, kemampuan pendanaan, dan prioritas bisnis secara keseluruhan.
Skema pembiayaan yang mengurangi kebutuhan investasi awal dapat membantu menjaga ruang bagi belanja modal lain. Pemantauan kinerja kemudian diperlukan untuk menilai produksi listrik dan pengurangan emisi yang benar-benar tercapai.
Country Director Greenvolt Power Indonesia Adam Salter menilai strategi energi perlu dihubungkan dengan keputusan keuangan dan operasional perusahaan.
“Strategi energi yang terintegrasi memungkinkan perusahaan terbuka melampaui pendekatan kepatuhan reaktif menuju penciptaan nilai bisnis yang nyata dengan menghubungkan inisiatif dekarbonisasi dengan alokasi modal dan efisiensi operasional,” ujar Adam.
Memasuki 2027, pengelolaan energi semakin sulit dipisahkan dari keputusan mengenai modal, biaya, risiko, dan akuntabilitas perusahaan. Bagi perusahaan terbuka, transisi energi pada akhirnya bukan sekadar agenda keberlanjutan, melainkan bagian dari bagaimana bisnis menjaga daya saing dan ketahanannya.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.