Gemar Pinjol dan Paylater, Anak Muda Terancam Terjebak Lingkaran Utang
Layanan pinjaman daring atau yang dikenal pinjol dan buy now pay later (BNPL) alias paylater semakin memudahkan masyarakat mengakses pembiayaan. Namun, kemudahan berutang untuk membeli barang atau memenuhi kebutuhan sehari-hari dapat menjadi persoalan apabila tidak diimbangi kemampuan membayar dan pengelolaan keuangan yang baik.
Kalangan anak muda menjadi salah satu kelompok yang perlu mewaspadai risiko itu. Kemudahan transaksi digital, promosi, hingga dorongan mengikuti gaya hidup di media sosial dapat memicu perilaku konsumtif. Jika penggunaan pinjol dan paylater tidak terkendali, pengguna berisiko menghadapi penumpukan utang, kredit macet, hingga tekanan finansial.
Lia (25 tahun) misalnya, mengandalkan paylater untuk membeli barang yang diinginkan ketika belum punya uang. Ia mengakui bahwa cicilan terkadang melampaui anggaran bulanan.
Dalam kondisi itu, pegawai di perusahaan swasta di Jakarta tersebut mengajukan pinjaman online untuk menutup kelebihan tagihan paylater. “Tetapi saya belum pernah telat membayar cicilan,” katanya kepada Katadata.co.id, beberapa waktu lalu.
Otoritas Jasa Keuangan (OJK) menyoroti pentingnya literasi keuangan bagi generasi muda seiring berkembangnya layanan pembiayaan digital. OJK menyatakan bahwa pembiayaan digital memiliki prospek besar, tetapi juga membawa risiko, termasuk penyalahgunaan data pribadi dan potensi terjebak pembiayaan ilegal.
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK Agusman menyampaikan, proses pembiayaan digital, mulai dari pengajuan hingga penyelesaian pembayaran, berlangsung sangat cepat dan dapat dilakukan lintas-wilayah.
“Tetapi, itulah. Karena sangat mudah itu, tentu ada konsekuensi. Risiko-risiko yang perlu kita sama-sama pelajari dan pahami,” kata Agusman saat menghadiri kuliah umum bertema ‘Pembiayaan Digital: Peluang, Tantangan, dan Prospek Masa Depan’ yang diikuti oleh lebih dari 350 mahasiswa di Universitas Riau, Pekanbaru, dikutip dari siaran pers pada April.
OJK juga menekankan pentingnya prinsip kehati-hatian dalam memanfaatkan pembiayaan digital.
Utang Pinjol dan Paylater Warga Indonesia Hampir Rp 152 Triliun
Utang pinjol dan paylater mencapai hampir Rp 152 triliun per Agustus. Angka ini terdiri dari Buy Now Paylater (BNPL) yang disalurkan oleh perbankan Rp 31,41 triliun dan perusahaan pembiayaan Rp 13,61 triliun, sementara pinjaman online Rp 106,94 triliun.
Berdasarkan data OJK, penyaluran paylater oleh perusahaan pembiayaan tumbuh 36,57% secara tahunan atau year on year (yoy) pada Agustus. Pertumbuhan ini turun dibandingkan Juli sebesar 54,65%.
Penyaluran paylater oleh perusahaan pembiayaan tumbuh 29,1% per Agustus. Pertumbuhannya juga melambat dibandingkan Juli yang mencapai 24,76%.
Akan tetapi, rasio kredit bermasalah atau non-performing financing (NPF) gross tercatat sebesar 3,03% pada Agustus, sama dengan posisi Juli.
Sedangkan outstanding pinjol per Agustus Rp 106,94 triliun atau tumbuh 22,07%. Tingkat keterlambatan membayar lebih dari 90 hari atau TWP90 naik dibandingkan Juli 4,32% menjadi 4,73%.
Agusman mengatakan, di tengah perlambatan pertumbuhan pembiayaan, risiko kredit pada industri pindar justru meningkat.
“Pergerakan TWP90 antara lain dipengaruhi oleh kemampuan bayar borrower. OJK terus memantau secara ketat perkembangan kualitas pendanaan serta langkah perbaikan yang dilakukan Penyelenggara, agar TWP90 tetap terjaga,” kata Agusman dalam keterangan tertulis, pekan lalu (5/10).
OJK juga mencatat, kelompok usia 19–34 tahun merupakan pengguna layanan pinjaman daring terbesar, sehingga kontribusinya terhadap pembiayaan bermasalah juga relatif besar.
“Penyelenggara Pindar terus didorong memperkuat prinsip kehati-hatian dan manajemen risiko untuk menjaga kualitas pendanaan dan memastikan pelindungan konsumen,” Agusman menambahkan.
Paylater Bisa Mendorong Belanja Impulsif
Risiko lain dari penggunaan paylater berkaitan dengan perilaku konsumsi. Kemudahan membeli barang tanpa membayar seluruh nilainya pada saat transaksi dapat membuat pengeluaran terasa lebih ringan, meskipun kewajiban pembayaran tetap ada.
Dosen Ekonomi Syariah Fakultas Studi Islam dan Peradaban Universitas Muhammadiyah Yogyakarta (UMY), Syah Amelia Manggala Putri menyampaikan, fitur paylater dapat membuat konsumen meremehkan beban finansial pada masa depan. Persetujuan instan dan kemudahan akses pembiayaan dapat menciptakan persepsi bahwa suatu barang tidak terlalu mahal, padahal pembayaran hanya ditunda.
Amelia menjelaskan bahwa anak muda dan mahasiswa termasuk kelompok yang rentan terhadap perilaku konsumtif karena dekat dengan teknologi finansial. Kemudahan transaksi digital, promosi, dan gaya hidup di media sosial dinilai dapat memperbesar dorongan konsumsi yang tidak terkontrol.
Ia pun mengidentifikasi sejumlah dampak negatif yang dapat dialami mahasiswa akibat penggunaan paylater yang tidak terkendali, antara lain pengeluaran impulsif, beban utang yang bertambah, stres keuangan, ketegangan sosial, dan risiko keamanan data pribadi.
“Oleh karena itu, generasi muda perlu memahami bahwa kemudahan akses finansial tetap harus diimbangi dengan kemampuan mengelola kebutuhan,” kata Amelia dikutip dari laman resmi UMY.
Dari perspektif ekonomi syariah, Amelia juga mengaitkan perilaku konsumtif berlebihan dengan konsep israf dan tabdzir, yakni perilaku berlebihan dan pemborosan dalam menggunakan harta. Oleh karena itu, pengguna perlu memahami struktur biaya, kemampuan membayar, dan legalitas platform sebelum menggunakan layanan paylater.
Survei Kedai Kopi bertajuk ‘Survei Perilaku Konsumsi dan Daya Beli Masyarakat Kelas Menengah’ menunjukkan satu dari dua masyarakat kelas menengah menggunakan paylater.
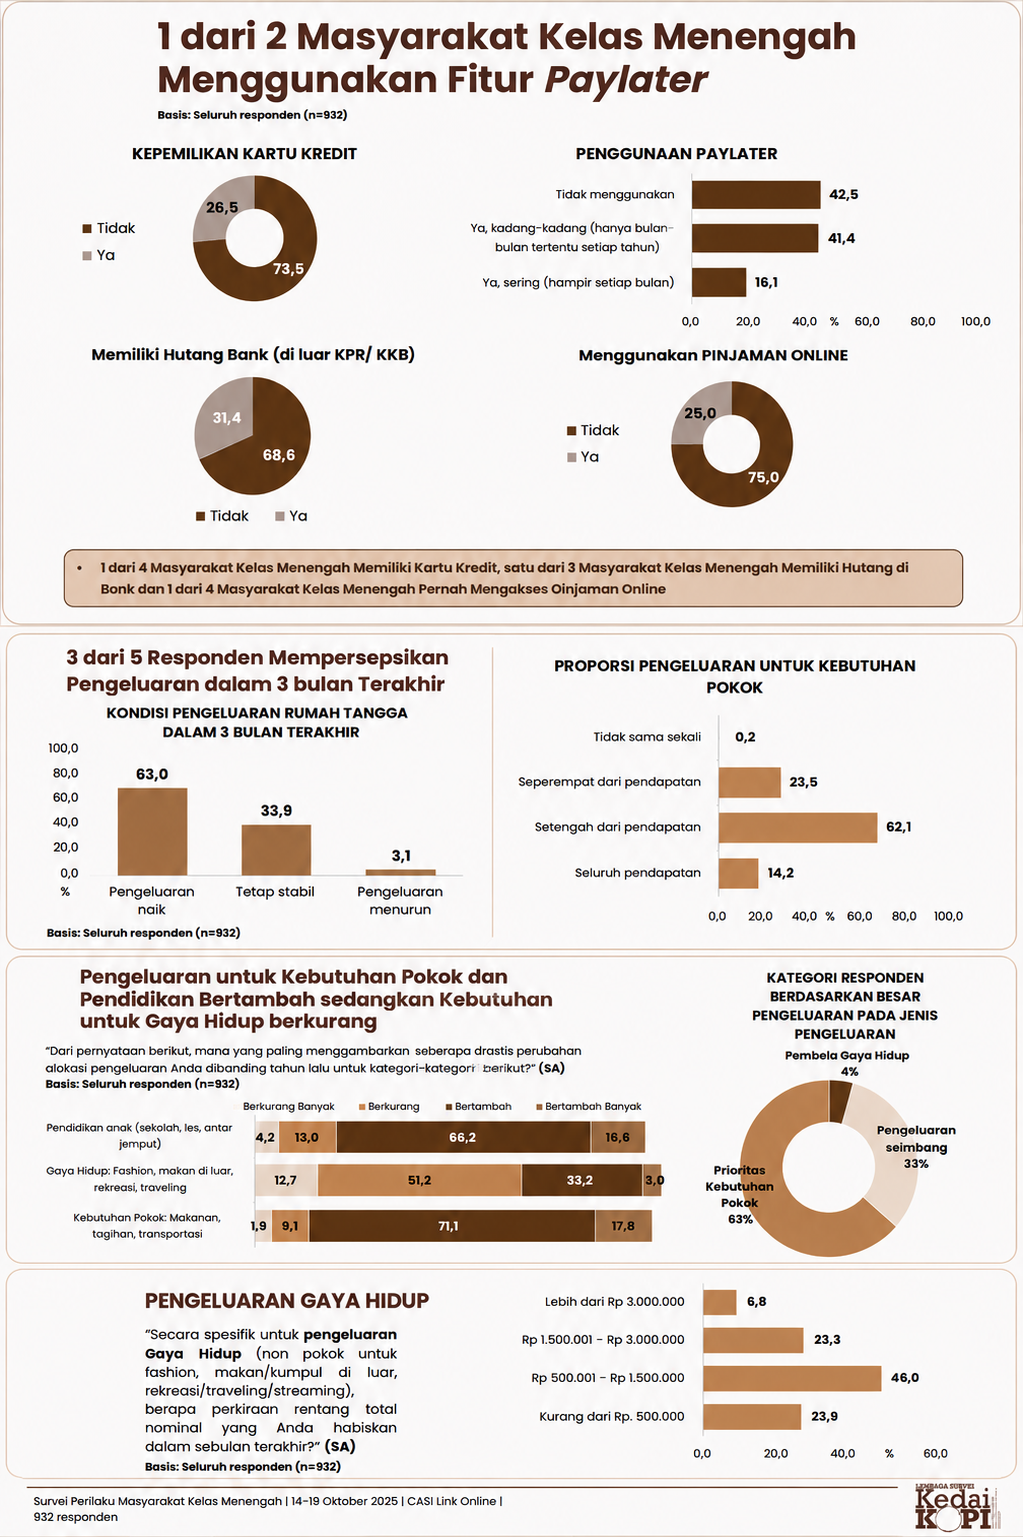
Laporan itu turut menyoroti temuan bahwa satu dari lima rumah tangga mengalami pemutusan hubungan kerja (PHK). Separuh dari mereka belum mendapatkan pekerjaan. Sebanyak 22,1% di antaranya juga mengambil pinjaman online. Sementara yang lainnya menggunakan tabungan darurat (66,0%) dan mencari pekerjaan tambahan (60,9%).
Fenomena paylater menjadi bagian gaya hidup pun diamini oleh Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae. Ia menyebut kemudahan akses melalui platform fintech dan e-commerce membuat layanan paylater semakin diminati masyarakat.
"Perilaku konsumsi masyarakat khususnya generasi muda menunjukkan kecenderungan menjadikan cicilan berbunga jangka pendek sebagai bagian dari gaya hidup," kata Dian dalam konferensi pers Hasil Rapat Dewan Komisioner Bulanan (RDKB) OJK Juli 2026 pada Agustus (4/8).
Bunga dan Denda Bisa Perbesar Beban Utang
Masalah berikutnya muncul ketika pengguna tidak mampu membayar tagihan sesuai jadwal. Kewajiban yang awalnya terlihat kecil dapat menjadi beban lebih besar apabila terus menunggak dan dikenai biaya sesuai ketentuan penyedia layanan.
Seperti kasus Lia yang meminjam di platform pinjol untuk menutup cicilan paylater, penggunaan kedua layanan ini secara bersamaan perlu diperhitungkan dalam anggaran. Ketika seseorang memiliki banyak kewajiban bulanan, sebagian pendapatan harus dialokasikan untuk membayar cicilan. Jika jumlahnya terlalu besar, ruang untuk memenuhi kebutuhan sehari-hari dan menyiapkan tabungan dapat semakin terbatas.
Temuan lembaga credit scoring IdScore menunjukkan pola kepemilikan multi-akun paylater. Rata-rata debitur memiliki tujuh fasilitas aktif di seluruh lembaga jasa keuangan, bahkan ditemukan kasus ekstrem debitur dengan lebih dari 1.000 fasilitas kredit aktif.
"Fakta itu menunjukkan ada potensi meningkatnya risiko over-leverage apabila tidak dikelola secara prudent," kata Direktur Utama IdScore Tan Glant Saputrahadi dalam media gathering di Jakarta, 28 April.
Fenomena penumpukan fasilitas kredit juga terlihat di negara lain. Riset Consumer Financial Protection Bureau (CFPB) Amerika Serikat pada 2025 menemukan lebih dari tiga perlima pengguna paylater pernah memiliki beberapa pinjaman secara bersamaan dalam satu tahun.
Di Inggris, riset Financial Conduct Authority (FCA) yang diperbarui pada Juni 2026 menemukan pengguna BNPL hampir dua kali lebih mungkin mengalami tekanan keuangan serius dibandingkan populasi. Namun FCA tidak menemukan bukti konsisten bahwa penggunaan BNPL menyebabkan kenaikan utang pada produk kredit lain atau financial distress.
Tunggakan Paylater dan Paylater Bisa Ganggu Rencana Membeli Rumah
Dampak penggunaan paylater dan pinjol yang tidak terkendali tidak berhenti pada pengeluaran bulanan. Riwayat pembayaran dan besarnya kewajiban kredit juga dapat menjadi pertimbangan ketika seseorang mengajukan pembiayaan baru.
Dikutip dari laman resmi Bank Sinarmas, tunggakan paylater dapat menjadi salah satu faktor yang diperhatikan dalam analisis pengajuan kredit pemilikan rumah (KPR). Bank dapat mempertimbangkan riwayat pembayaran, jumlah kewajiban yang masih berjalan, penghasilan, kemampuan membayar cicilan, status pekerjaan, dan faktor lain sesuai kebijakan analisis kredit.
Informasi riwayat kredit atau pembiayaan yang dilaporkan lembaga keuangan ke Sistem Layanan Informasi Keuangan (SLIK), dapat menjadi salah satu bahan pertimbangan dalam analisis kredit.
Namun, tunggakan paylater tidak otomatis membuat pengajuan KPR ditolak. Keputusan kredit tetap bergantung pada penilaian menyeluruh terhadap profil dan kemampuan keuangan calon debitur.
Dengan kata lain, persoalannya bukan semata-mata pernah menggunakan paylater, melainkan bagaimana fasilitas tersebut dikelola dan apakah kewajiban pembayarannya dipenuhi sesuai ketentuan.
Bagi anak muda yang memiliki rencana membeli rumah, kebiasaan mengambil cicilan tanpa mempertimbangkan kemampuan membayar dapat menjadi hambatan. Penghasilan bulanan tidak hanya diperlukan untuk membayar KPR, tetapi juga untuk memenuhi kebutuhan sehari-hari dan kewajiban finansial lain.
Oleh karena itu, riwayat pembayaran yang sehat dan pengendalian jumlah utang menjadi bagian penting dalam mempersiapkan pembiayaan jangka panjang.
Dengan demikian, pinjol dan paylater bukan semata-mata persoalan kemudahan transaksi. Risiko muncul ketika fasilitas pembiayaan digunakan untuk memenuhi keinginan tanpa perhitungan terhadap pendapatan dan kewajiban pada masa depan.
Paylater dapat membantu mengatur arus kas jika digunakan secara bijak. Namun, kebiasaan mengambil cicilan berulang untuk kebutuhan konsumtif dapat meningkatkan beban utang, mengganggu kestabilan keuangan, dan berpotensi memengaruhi akses pembiayaan di kemudian hari.
Oleh karena itu, literasi keuangan menjadi penting bagi generasi muda. Sebelum menggunakan layanan pembiayaan digital, pengguna perlu memahami total kewajiban, biaya yang harus dibayar, jadwal jatuh tempo, serta kemampuan pendapatan untuk menutup cicilan tanpa mengorbankan kebutuhan pokok.
OJK juga menekankan pentingnya prinsip kehati-hatian dalam memanfaatkan pembiayaan digital. Sementara itu, Dosen UMY Amelia mengingatkan perlunya pengendalian diri dan pemahaman terhadap kebutuhan agar kemudahan transaksi tidak mendorong perilaku konsumtif berlebihan.
Pada akhirnya, kemudahan memperoleh pinjaman bukan berarti seseorang memiliki tambahan pendapatan. Dana yang diterima melalui pinjol atau fasilitas paylater tetap merupakan kewajiban yang harus diselesaikan. Tanpa pengelolaan yang baik, kemudahan bertransaksi hari ini dapat berubah menjadi beban keuangan pada masa depan.
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.

