Karpet Merah Kredit Jumbo untuk Haji Isam dan Transaksi di Baliknya
Penyaluran fasilitas kredit berukuran jumbo oleh PT Bank Mandiri (Persero) Tbk (BMRI) kepada kelompok usaha milik crazy rich asal Kalimantan Selatan, Andi Syamsuddin Arsyad alias Haji Isam, menjadi sorotan di pasar keuangan. Transaksi penjaminan kredit itu mengemuka ke publik setelah PT Jhonlin Agro Raya Tbk (JARR) milik Isam menyampaikan keterbukaan informasi kepada Bursa Efek Indonesia (BEI) pada 7 Oktober lalu.
Dalam laporan tersebut, JARR mengungkapkan bahwa pemegang saham pengendalinya, PT Eshan Agro Sentosa, telah menjaminkan seluruh kepemilikannya di JARR kepada Bank Mandiri pada 30 September 2026. Jumlahnya mencapai 7,99 miliar saham atau setara 86,64% dari total modal disetor JARR. Pada tanggal yang sama, seluruh saham pengendali di emiten Haji Isam lainnya, PT Pradiksi Gunatama Tbk (PGUN), juga dijaminkan kepada Bank Mandiri. Perusahaan terakhir yang disebutkan ini memiliki tiga pemegang saham utama, yakni PT Araya Agro Lestari, PT Citra Agro Raya, dan PT Baramega Citra Mulia Persada, yang semua sahamnya digadaikan ke bank pelat merah itu.
Dikatakan bahwa jaminan tersebut diberikan untuk mendukung fasilitas pinjaman kepada PT Jhonlin Baratama, entitas afiliasi JARR dan PGUN di Jhonlin Grup milik Haji Isam. Bank Mandiri menegaskan fasilitas tersebut bukan untuk perdagangan saham di pasar sekunder, melainkan untuk kebutuhan sektor riil.
Senior Vice President Bank Mandiri, Adhika Vista menjelaskan, fasilitas kepada Jhonlin Baratama digunakan untuk mendukung belanja modal serta kebutuhan pembiayaan perusahaan dan grup usaha di sektor batu bara beserta bisnis penunjangnya. “Fasilitas kredit kepada PT Jhonlin Baratama bukan ditujukan untuk aktivitas perdagangan saham. Kredit tersebut digunakan untuk mendukung belanja modal dan kebutuhan pembiayaan perusahaan serta grup usaha di industri batu bara dan bisnis penunjangnya,” ungkap Adhika, Jumat (16/10) lalu.
Ia menambahkan, fasilitas tersebut dijamin dengan aset tetap dan nonaset tetap, termasuk saham JARR dan PGUN serta rekening perusahaan. “Fasilitas pinjaman tersebut dijamin dengan fixed asset dan non-fixed asset, termasuk saham, termasuk saham JARR dan PGUN yang merupakan afiliasi dari PT Jhonlin Baratama, dan rekening perusahaan,” katanya.
Dalam skema tersebut, Bank Mandiri menyebut saham JARR dan PGUN sebagai second way out atau sumber pelunasan sekunder. Penilaian kredit, menurut bank, mengacu pada tiga pilar OJK, yakni prospek usaha, kinerja, dan kemampuan membayar debitur.
Meneropong Risiko Gagal Bayar dan Anomali Valuasi Saham Agunan
Di balik nilai pasar saham yang besar, sejumlah analis menyoroti risiko gagal bayar (default risk) sekaligus risiko penurunan nilai agunan (haircut risk). Persoalannya bukan hanya besarnya nilai pasar saham JARR dan PGUN, tetapi juga seberapa jauh nilai tersebut dapat direalisasikan jika terjadi gagal bayar.
Berdasarkan perhitungan valuasi yang digunakan dalam analisis ini, harga pasar JARR dan PGUN pada Oktober 2026 menunjukkan premi yang sangat tinggi dibandingkan nilai fundamentalnya. JARR, misalnya, diperdagangkan sekitar Rp 2.300 per saham dengan kapitalisasi pasar sekitar Rp 21,14 triliun. Rasio price-to-earnings (P/E) berada di kisaran 78-100,2 kali, sedangkan price-to-book value (PBV) mencapai sekitar 10,5 kali.
Padahal, ekuitas JARR pada semester I 2026 tercatat sekitar Rp 2,02 triliun dengan laba bersih Rp 158,93 miliar. Dengan nilai buku per saham sekitar Rp 218, pendekatan fundamental dalam analisis tersebut menghasilkan estimasi nilai wajar sekitar Rp 170,94 per saham.
Kondisi kurang lebih sama terlihat pada PGUN. Dengan harga saham sekitar Rp 7.800 per saham, kapitalisasi pasarnya mencapai sekitar Rp 44,89 triliun. Rasio P/E berada di sekitar 372 kali dan PBV sekitar 23,35 kali. Pada semester I-2026, PGUN mencatat ekuitas sekitar Rp 1,92 triliun dan laba bersih Rp 44,51 miliar, turun 46% secara tahunan akibat pembengkakan beban biaya administrasi.
Dengan nilai buku per saham (BVPS) sekadar Rp 335, estimasi harga wajar PGUN berdasarkan pendekatan rata-rata industri sawit (relative valuation P/E multiples) sesungguhnya hanya berkisar antara Rp 194,23 per saham.
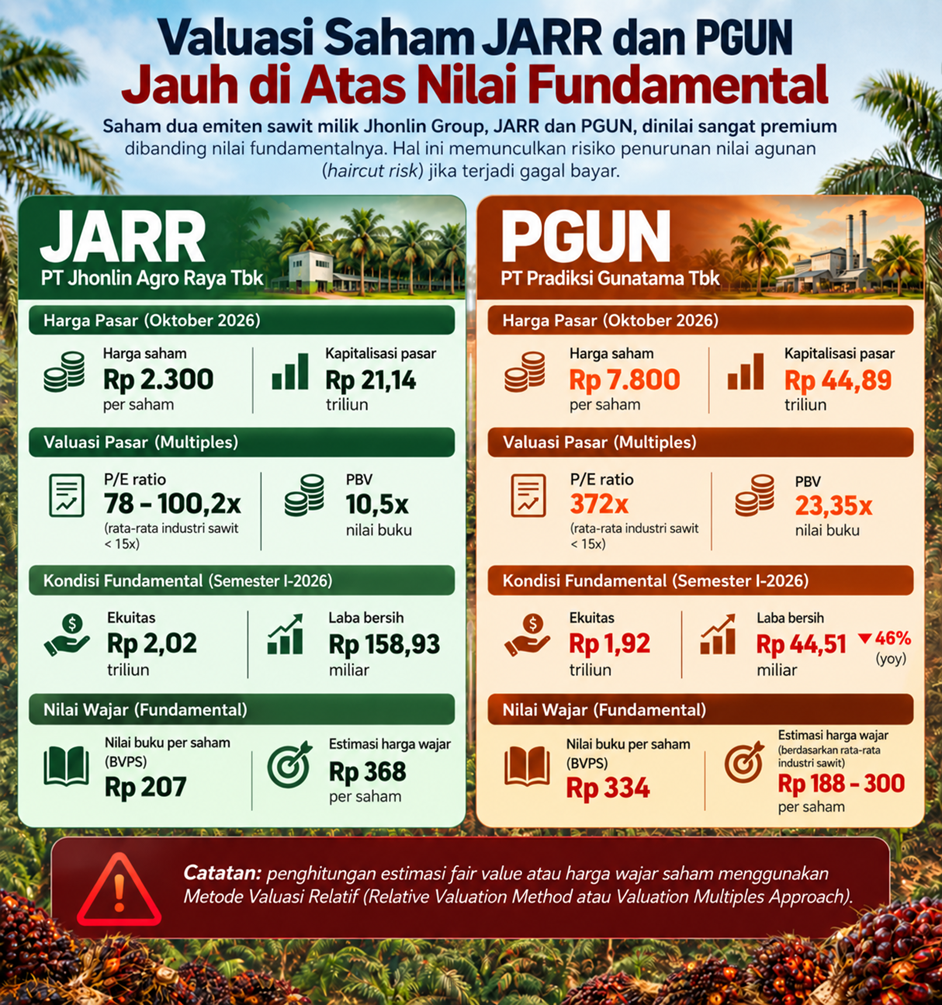
Valuasi Premiun Saham JARR dan PGUN (Sumber: Stockbit Sekuritas,laporan keuangan JARR dan PGUN semester II 2026).
Persoalan berikutnya adalah likuiditas. Senior Research Analyst Mirae Asset Sekuritas Indonesia, Fauzan Luthfi Djamal, melihat besarnya nilai pasar saham tersebut belum tentu mudah direalisasikan apabila bank harus mengeksekusi agunan.
“Opsi menjual saham JARR dan PGUN secara praktis tidak tersedia. Nilai blok saham yang dijaminkan mencapai sekitar Rp 64,7 triliun, sementara nilai transaksi harian kedua saham hanya Rp 71,7 miliar secara gabungan. Nilai tersebut setara dengan sekitar 900 hari bursa jika pengendali menjadi satu-satunya penjual,” ujar Fauzan kepada Katadata, Kamis (9/10).
Menurut dia, penjualan dalam jumlah besar justru berpotensi menekan harga saham. “Penjualan saham dalam jumlah besar juga berisiko menghancurkan harga saham yang justru menjadi dasar nilai jaminan itu sendiri,” katanya.
Risiko tersebut menjadi lebih kompleks karena gadai saham tidak berarti terjadi pengalihan kepemilikan seperti transaksi repo. Bank tetap perlu melihat sumber pembayaran utama apabila debitur mengalami kesulitan.
“Kuncinya ada di aset apa yang dapat ditagih bank apabila pinjaman macet. Apabila bank hanya dapat mengambil saham yang dijaminkan, bank akan menjadi pemegang saham yang sulit dijual,” ucap Fauzan.
Sebaliknya, apabila bank dapat menagih aset dan arus kas lain dalam grup—seperti tambang, kebun, pabrik, atau jaminan pribadi—maka saham lebih berfungsi sebagai pengikat atau sumber pelunasan sekunder, bukan satu-satunya sumber pembayaran.
Pengamat perbankan Moch Amin Nurdin melihat risiko utama dari sisi kombinasi kemampuan bayar debitur dan kualitas agunan. Jika keduanya memburuk secara bersamaan, tekanan terhadap Bank Mandiri dapat meningkat.
“Risiko bagi BMRI perlu dilihat dari kombinasi antara kemampuan bayar debitur dan kualitas agunan. Jika Jhonlin Group gagal bayar, Bank Mandiri berpotensi mengalami peningkatan kredit bermasalah, beban pencadangan, hingga tekanan terhadap laba dan permodalan apabila pemulihan kredit tidak optimal,” ujar Amin kepada Katadata, Selasa (20/10).
Menurut dia, penggunaan saham PGUN dan JARR sebagai agunan juga menghadirkan risiko volatilitas serta likuiditas. Risiko utama bukan sekadar penurunan harga saham, melainkan ketika gagal bayar terjadi bersamaan dengan merosotnya nilai dan sulitnya likuidasi agunan.
Kronologi Transaksi: Menyelisik Asosiasi Pembiayaan dengan Akuisisi Saham BYAN
Pertanyaan lain yang muncul di kalangan investor adalah apakah fasilitas kredit Bank Mandiri memiliki keterkaitan dengan langkah Jhonlin Baratama mengambil 30,25% saham PT Bayan Resources Tbk (BYAN) milik keluarga Low Tuck Kwong.
Kronologinya menunjukkan dua peristiwa tersebut terjadi dalam rentang waktu yang sangat berdekatan. Pada 30 September 2026, saham JARR dan PGUN dijaminkan kepada Bank Mandiri. Pada 7 Oktober 2026, transaksi penggadaian tersebut diungkapkan kepada publik.
Pada hari yang sama, Jhonlin Baratama melakukan transaksi crossing sekitar 10,08 miliar saham BYAN pada harga Rp 2.588 per saham, dengan nilai transaksi sekitar Rp 26,1 triliun. Transaksi tersebut membuat kepemilikan Jhonlin Baratama di BYAN mencapai sekitar 30,25%.
Kedekatan waktu tersebut memunculkan asosiasi di benak para pelaku pasar, terutama investor ritel, mengenai kemungkinan hubungan antara fasilitas pembiayaan dan akuisisi BYAN. Namun, berdasarkan informasi yang tersedia, belum terdapat bukti yang dapat memastikan bahwa kredit Bank Mandiri memang digunakan Jhonlin untuk membiayai transaksi dalam akuisisi saham BYAN.
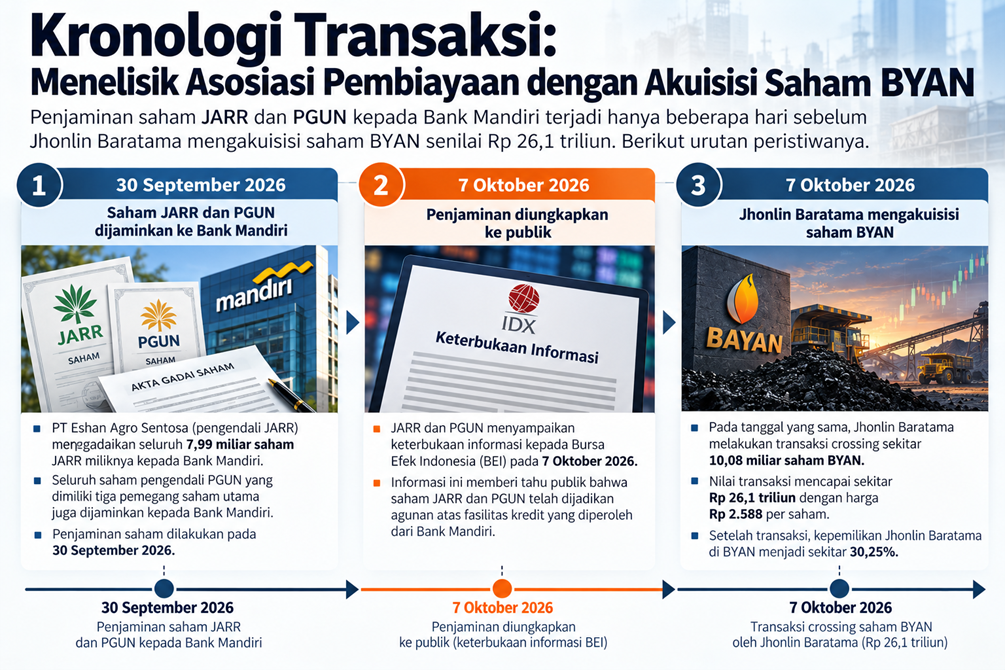
Bank Mandiri sendiri telah menegaskan fasilitas kredit kepada Jhonlin Baratama bukan untuk aktivitas perdagangan saham, melainkan untuk belanja modal dan kebutuhan pembiayaan usaha batu bara serta bisnis pendukungnya.
Sementara dari sisi analisis keuangan, Research Analyst Mirae Asset Sekuritas Indonesia, Muhammad Nurkholis Syafruddin, menghitung skenario apabila fasilitas pembiayaan tersebut diasumsikan sepenuhnya digunakan untuk mendanai transaksi BYAN. Dalam skenario itu, dividen BYAN menjadi salah satu sumber potensial pembayaran utang.
“Dengan porsi kepemilikan 30,25%, Jhonlin berpotensi menerima dividen rata-rata sekitar US$ 290 juta per tahun berdasarkan riwayat pembagian dividen BYAN,” ujar Nurkholis.
Namun, ia menekankan bahwa perhitungan tersebut bergantung pada sejumlah asumsi. Jika menggunakan rata-rata dividen BYAN selama 2023-2025 sebesar US$ 667 juta per tahun, DSCR Jhonlin diperkirakan hanya sekitar 0,72-0,80 kali.
“Bantalan pembayaran utang Jhonlin masih terbatas karena bergantung pada sejumlah asumsi yang tidak sepenuhnya berada dalam kendali perusahaan,” kata Nurkholis.
Ia juga mengingatkan bahwa Jhonlin tidak memiliki kendali penuh atas keputusan pembagian dividen karena keluarga Low Tuck Kwong masih menguasai sekitar 32% saham BYAN. Selain itu, kebijakan RKAB, kewajiban DMO batu bara, dan kondisi force majeure dapat memengaruhi arus kas emiten tambang batu bara itu.
Keterkaitan antara kredit jumbo BMRI dan ekspansi Jhonlin melalui akuisisi saham BYAN masih perlu ditempatkan sebagai pertanyaan yang terbuka, bukan kesimpulan. Sebab, persoalan ini bukan semata urusan bisnis antara bank dan debitur, melainkan menyangkut kepentingan investor BMRI sekaligus kepentingan publik. Apalagi mengingat posisi Bank Mandiri sebagai BUMN dengan modal yang berasal dari kekayaan negara yang dipisahkan, yang pada akhirnya bersumber dari kontribusi masyarakat, termasuk pajak.
Karena itu, publik berhak mengetahui bagaimana dana dan aset negara dikelola, kepada siapa pembiayaan jumbo diberikan, untuk apa digunakan, serta seberapa besar risiko yang harus ditanggung. Terlebih ketika pemberian kredit tersebut berdekatan dengan aksi korporasi bernilai puluhan triliun rupiah. Apakah keduanya benar-benar tidak berkaitan, atau ada hubungan pembiayaan yang perlu dijelaskan lebih terang? Di sinilah transparansi dan akuntabilitas dari sebuah entitas pelat merah menjadi penting.***
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.

