
 Membuat ringkasan dengan AI
Di tengah pertumbuhan kredit yang masih agresif, bank-bank pelat merah mulai menghadapi tantangan yang tidak sederhana. Persaingan menghimpun dana pihak ketiga (DPK), kenaikan biaya dana, hingga penurunan margin bunga bersih atau net interest margin (NIM) berpotensi membatasi kemampuan perbankan mengonversi ekspansi bisnis menjadi keuntungan.
Persoalan tersebut menjadi penting bagi bank-bank anggota Himpunan Bank Milik Negara (Himbara), yakni PT Bank Rakyat Indonesia Tbk (BBRI), PT Bank Mandiri Tbk (BMRI), PT Bank Negara Indonesia Tbk (BBNI), dan PT Bank Tabungan Negara Tbk (BBTN). Selain menjalankan fungsi intermediasi secara komersial, bank-bank tersebut juga mengemban berbagai penugasan pembiayaan pemerintah yang membutuhkan kapasitas pendanaan dan manajemen risiko yang kuat.
Per hari ini, Rabu (11/11), ada tiga bank Himbara yang telah memublikasikan laporan kinerja keuangannya hingga kuartal ketiga 2026, yaitu BRI, Bank Mandiri, dan BNI. Ketiga bank secara bersama-sama membukukan laba bersih mencapai Rp 109,8 triliun. Perinciannya, BRI mencatatkan laba Rp 48,2 triliun, Bank Mandiri Rp 45,5 triliun, dan BNI Rp 16,1 triliun.
Namun, pertumbuhan laba ketiganya memperlihatkan dinamika yang berbeda. Laba BRI tumbuh 16,8% secara tahunan atau year on year (YoY), Bank Mandiri meningkat 20,7%, sedangkan BNI hanya tumbuh 6,6%.
Perbedaan tersebut menunjukkan, pertumbuhan kredit yang tinggi tidak serta-merta menghasilkan pertumbuhan laba dalam proporsi yang sama. Kemampuan bank menghasilkan pendapatan bunga, mengendalikan biaya pendanaan, menjaga kualitas aset, serta menekan biaya operasional menjadi faktor yang semakin menentukan.
Sementara itu, BTN hingga kini belum memublikasikan laporan keuangan kuartal III 2026. Namun, berdasarkan laporan individual per Agustus 2026, BTN membukukan laba bersih Rp 2,15 triliun.
Margin Bunga Tertekan, Persaingan Dana Makin Ketat
Salah satu tantangan utama yang dihadapi industri perbankan saat ini adalah tekanan terhadap NIM. Rasio yang menggambarkan kemampuan bank menghasilkan pendapatan bunga bersih dari aset produktif tersebut mengalami penurunan di tengah persaingan penghimpunan dana yang semakin ketat.
Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK), Dian Ediana Rae mengatakan, kompetisi menghimpun DPK, terutama melalui penawaran suku bunga deposito yang lebih tinggi, menjadi salah satu faktor yang menekan margin perbankan.
“Hal ini tecermin dari net interest margin atau NIM per September 2026 yang tercatat sebesar 4,29%, menurun dibandingkan dengan 4,58% pada periode yang sama tahun sebelumnya,” ujar Dian di Jakarta, Jumat (6/11).
Menurut dia, tekanan terhadap margin masih berpotensi berlanjut dalam jangka pendek. Kondisi tersebut bergantung pada struktur pendanaan, komposisi aset produktif, kemampuan menjaga pertumbuhan kredit, serta efisiensi operasional masing-masing bank.
Gambaran tersebut juga terlihat pada kinerja tiga bank Himbara. Pengamat perbankan Moch Amin Nurdin mengungkapkan, NIM BRI pada September 2026 berada di kisaran 6,16%, turun dari 6,53% pada periode yang sama tahun lalu. NIM Bank Mandiri tercatat 4,43%, turun dari 4,89% pada akhir 2025. Sementara itu, NIM BNI menyusut menjadi 3,5% dari 3,8% pada periode yang sama tahun sebelumnya.
Tekanan tersebut memiliki sumber yang berbeda pada setiap bank. Pada Bank Mandiri, persoalan terutama berasal dari peningkatan biaya dana, khususnya deposito berjangka. Amin mencatat biaya dana atau cost of fund (CoF) Bank Mandiri meningkat sekitar 30 basis poin secara kuartalan menjadi 2,34% pada kuartal III 2026.
Sementara itu, BNI menghadapi tekanan dari sisi pendanaan sekaligus penurunan imbal hasil kredit atau loan yield. Imbal hasil kredit BNI turun dari 7,3% menjadi 6,9%. Meskipun biaya dana relatif terkendali, turun dari 2,83% menjadi 2,77%, penurunan imbal hasil aset produktif tetap membatasi ruang pertumbuhan margin.
Adapun BRI masih relatif terbantu oleh struktur pendanaan yang ditopang dana murah atau current account savings account (CASA) sekitar 70%. CoF BRI juga turun dari 3% menjadi 2,6%.
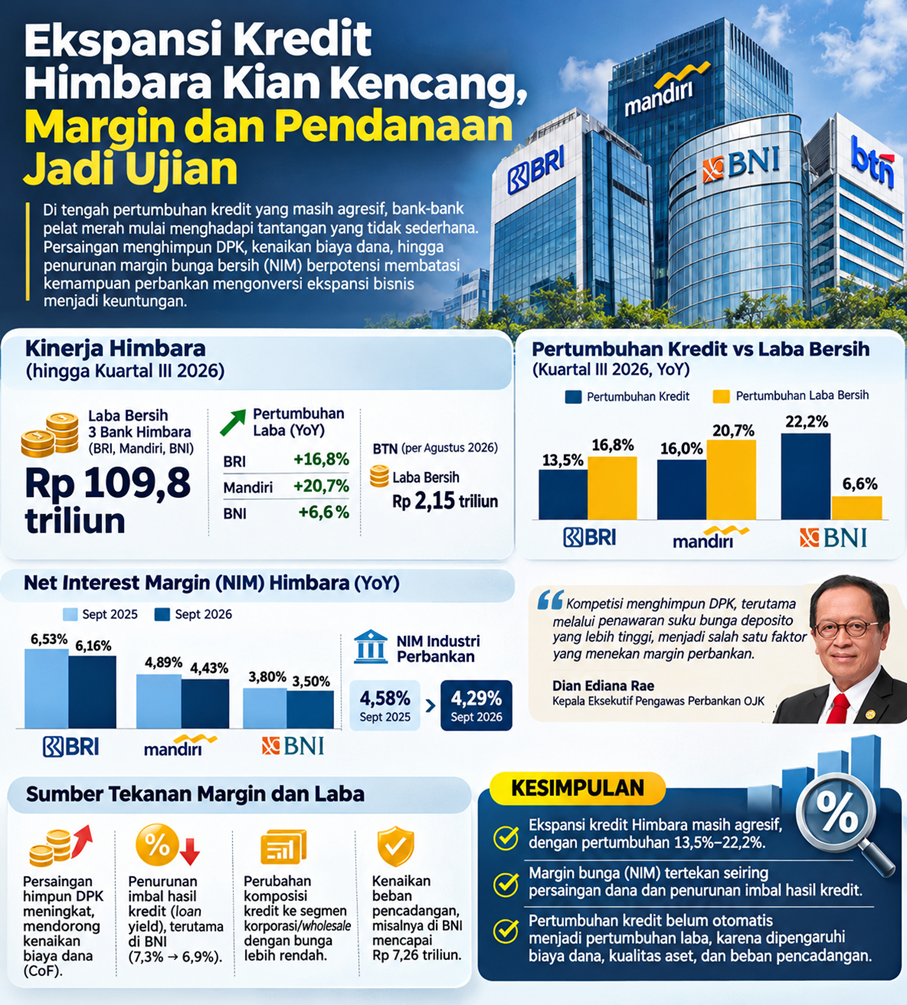
Infografik kinerja tiga bank Himbara BRI, Bank Mandiri, dan BNI hingga kuartal ketiga 2026. (Sumber laporan keuangan BBRI, BMRI, BBNI per 30 September 2026, penyajian data diolah menggunakan AI)
Menurut Amin, penurunan NIM menjadi kombinasi tekanan dari sisi liabilitas dan aset produktif. Persaingan menghimpun simpanan meningkatkan biaya dana, sedangkan kompetisi penyaluran kredit membuat bank tidak selalu leluasa mempertahankan tingkat bunga pinjaman.
Perubahan komposisi portofolio kredit juga berpengaruh. Ekspansi yang lebih banyak berasal dari segmen korporasi atau wholesale dengan tingkat bunga relatif rendah dapat menurunkan rata-rata imbal hasil kredit.
“Dengan demikian, pertumbuhan kredit yang tinggi belum tentu secara otomatis menghasilkan pertumbuhan pendapatan bunga yang sebanding,” kata Amin kepada Katadata, Selasa (10/11).
Pertumbuhan Kredit Belum Sepenuhnya Terkonversi Menjadi Laba
Perbedaan kemampuan menghasilkan laba terlihat jelas dari kinerja BNI dan Bank Mandiri. BNI mencatatkan pertumbuhan kredit tertinggi di antara ketiga bank tersebut, mencapai 22,2% YoY menjadi Rp 992,5 triliun. Namun, laba bersihnya hanya tumbuh 6,6% menjadi Rp 16,1 triliun. Sebaliknya, Bank Mandiri mencatat pertumbuhan kredit sebesar 16% dengan pertumbuhan laba bersih yang mencapai 20,7% menjadi Rp 45,5 triliun.
Salah satu variabel yang dapat menjelaskan hal ini adalah kemampuan bank menghasilkan pendapatan bunga bersih. BNI membukukan NII sebesar Rp 33,2 triliun, tumbuh 13,6% YoY. Namun, tekanan penurunan NIM dan imbal hasil kredit membatasi kontribusi ekspansi kredit terhadap laba.
Selain itu, beban pencadangan BNI mencapai Rp 7,26 triliun hingga September 2026. Peningkatan kebutuhan pencadangan tersebut menjadi salah satu faktor yang menahan pertumbuhan laba, meski laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) meningkat 11,6% menjadi Rp 27,5 triliun.
Direktur Utama BNI, Putrama Wahju Setyawan mengatakan, perseroan tetap mengutamakan pertumbuhan bisnis yang berkualitas di tengah dinamika pasar.
“Di tengah dinamika pasar yang menantang, BNI tetap menjaga momentum pertumbuhan dengan mengedepankan prinsip kehati-hatian dan disiplin dalam pengelolaan risiko. Fokus kami adalah memperkuat fundamental dan produktivitas untuk menciptakan pertumbuhan yang berkualitas dan berkelanjutan,” ungkap Putrama, Selasa (27/10).
Sebaliknya, Bank Mandiri relatif mampu mengimbangi tekanan margin melalui diversifikasi pendapatan dan efisiensi operasional. Hingga September 2026, pendapatan nonbunga perseroan tumbuh 13,28% menjadi Rp 29,4 triliun, lebih tinggi dibandingkan pertumbuhan NII sebesar 6,2% menjadi Rp 61,2 triliun.
Bank Mandiri juga berhasil menurunkan biaya operasional sebesar 9,03% menjadi Rp 32,7 triliun. Rasio biaya terhadap pendapatan atau cost to income ratio (CIR) tercatat 36,1%, sementara NPL berada pada level 0,98%.
Direktur Finance & Strategy Bank Mandiri, Novita Widya Anggraini mengatakan, pertumbuhan NII memang lebih moderat akibat dinamika peningkatan biaya dana di industri perbankan.
“Pertumbuhan ini memang lebih moderat dibandingkan pertumbuhan pendapatan bunga yang mencerminkan dinamika peningkatan biaya dana di industri. Namun demikian, dengan sumber pendapatan yang semakin kuat dan terdiversifikasi,” kata Novita, Jumat (23/10).
Kinerja tersebut semakin memperlihatkan bahwa kemampuan bank menghasilkan laba tidak semata-mata ditentukan oleh besarnya ekspansi kredit, tetapi juga oleh kontribusi pendapatan nonbunga dan pengendalian biaya.
Berbeda dengan BNI dan Bank Mandiri, BRI masih memiliki keunggulan margin yang relatif tinggi berkat dominasi pembiayaan mikro dan UMKM. Hingga September 2026, kredit dan pembiayaan BRI mencapai Rp 1.647 triliun, tumbuh 14,5% YoY. Sebanyak 75,9% atau sekitar Rp 1.250 triliun di antaranya disalurkan kepada segmen UMKM.
Direktur Utama BRI, Hery Gunardi menuturkan, besarnya portfolio tersebut mencerminkan konsistensi perseroan dalam memperluas akses pembiayaan bagi sektor usaha produktif.
“Capaian ini sekaligus menegaskan konsistensi keberpihakan BRI terhadap ekonomi kerakyatan dengan terus memperkuat akses pembiayaan bagi UMKM sebagai tulang punggung perekonomian nasional dan menciptakan lapangan kerja,” ujarnya, Senin (9/11).
Dari sisi kualitas aset, NPL BRI membaik dari 3,1% menjadi 2,9%. Biaya kredit atau cost of credit (CoC) juga turun dari 3,2% menjadi 2,8%.
Kendati demikian, dominasi segmen mikro dan UMKM tetap menyimpan tantangan. Kemampuan pembayaran debitur pada segmen ini relatif sensitif terhadap perubahan daya beli masyarakat, kenaikan biaya produksi, dan perlambatan aktivitas ekonomi.
Amin menilai keunggulan margin BRI masih memiliki fundamental yang kuat karena karakteristik pembiayaan mikro memberikan imbal hasil lebih tinggi dibandingkan kredit korporasi. Namun, keunggulan tersebut harus diimbangi pengelolaan risiko yang lebih granular.
Menurut dia, penguatan credit scoring berbasis data, sistem peringatan dini atau early warning system, serta pemantauan kualitas kredit menjadi penting untuk memastikan ekspansi pembiayaan tetap menghasilkan imbal hasil yang sepadan dengan risikonya.
Salah satu indikator yang patut dicermati adalah meningkatnya kredit restrukturisasi BRI dan entitas anak menjadi sekitar Rp 109,74 triliun per September 2026, dibandingkan Rp 84,68 triliun pada akhir 2025. Angka tersebut tidak otomatis berarti seluruh kredit restrukturisasi bermasalah, tetapi menunjukkan adanya eksposur debitur yang membutuhkan pemantauan lebih lanjut.
Dengan demikian, tantangan BRI bukan sekadar mempertahankan margin yang relatif tinggi, melainkan memastikan keunggulan tersebut tidak tergerus oleh kenaikan biaya Risiko kredit. "Margin yang tinggi akan kehilangan makna apabila harus diikuti biaya pencadangan yang juga tinggi," ucap Amin.
Kesenjangan Kredit dan DPK Perlu Diwaspadai
Persoalan lain yang perlu dicermati adalah kesenjangan pertumbuhan kredit dan DPK. Berdasarkan data OJK, kredit perbankan nasional mencapai Rp 9.245 triliun pada September 2026, tumbuh 13,26% YoY. Namun, pertumbuhan DPK hanya mencapai 8,22% menjadi Rp 10.492 triliun, melambat dari 10,94% pada Agustus 2026.
Kondisi tersebut memperlihatkan bahwa pertumbuhan penyaluran kredit berlangsung lebih cepat dibandingkan penghimpunan dana. Jika berlanjut, persaingan antarbank untuk mendapatkan sumber pendanaan dapat semakin intensif.
Di antara tiga bank Himbara, Bank Mandiri relatif memiliki pertumbuhan pendanaan yang lebih seimbang. Berdasarkan data bank only yang disampaikan Amin, kredit tumbuh 16%, sedangkan DPK meningkat 17,7%.
BNI mencatat pertumbuhan kredit 22,2% dan DPK sekitar 20,4%. Sementara itu, BRI membukukan pertumbuhan kredit 14,5%, lebih tinggi dibandingkan pertumbuhan DPK sebesar 12%.
Amin menilai perbedaan tersebut perlu dilihat bersama komposisi CASA dan kemampuan masing-masing bank mengelola profil jatuh tempo pendanaan.
“Tekanan terhadap struktur pendanaan tidak bisa digeneralisasi untuk seluruh Himbara. BRI dan BNI perlu lebih memperhatikan kemampuan penghimpunan DPK agar ekspansi kredit tidak terlalu bergantung pada deposito berjangka atau sumber pendanaan yang lebih mahal,” katanya.
Menurut dia, solusi jangka panjang bukan sekadar menawarkan bunga deposito yang lebih tinggi. Melainkan memperkuat basis dana murah, loyalitas nasabah, serta ekosistem transaksi dan layanan digital.
BNI, misalnya, mencatat pertumbuhan CASA sebesar 19,6% menjadi Rp 733,7 triliun. Pengguna aplikasi wondr by BNI mencapai 16,6 juta, meningkat 58% YoY, dengan nilai transaksi Rp 1.774 triliun. Sementara itu, transaksi BNIdirect mencapai Rp 9.324 triliun, tumbuh 16%.
BRI juga mencatat penghimpunan DPK sebesar Rp 1.651 triliun, meningkat 12% YoY. Adapun Bank Mandiri membukukan pertumbuhan DPK bank only sebesar 17,7% berdasarkan data yang disampaikan Amin.
Dari sisi likuiditas industri, OJK masih mencatat kondisi yang masih memadai. Rasio alat likuid terhadap non-core deposit (AL/NCD) berada pada level 105,7%, sedangkan rasio alat likuid terhadap DPK (AL/DPK) mencapai 24,1%. Keduanya masih berada di atas ambang batas masing-masing sebesar 50% dan 10%.
Ini artinya tekanan persaingan pendanaan belum serta-merta menunjukkan terjadinya krisis likuiditas. Namun, kemampuan bank mempertahankan kecukupan dana dengan biaya yang efisien akan menjadi penentu keberlanjutan profitabilitas.
Penugasan Pemerintah dan Ujian Ketahanan Himbara
Tantangan Himbara semakin kompleks karena bank-bank tersebut juga menjalankan berbagai penugasan pemerintah. Di antaranya pembiayaan restrukturisasi BUMN Karya, penyediaan pembiayaan awal Program Koperasi Desa/Kelurahan Merah Putih (KDKMP) alias Kopdes Merah Putih, hingga dorongan penyaluran kredit kendaraan bermotor listrik.
Dalam Program Kopdes Merah Putih, pemerintah menyiapkan plafon pinjaman hingga Rp 3 miliar untuk setiap koperasi. Penugasan tersebut tentu membutuhkan kapasitas pendanaan, penilaian kelayakan debitur, serta pengelolaan risiko yang tidak sederhana.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi mengatakan, kondisi sektor jasa keuangan nasional sejauh ini masih stabil. Komite Stabilitas Sistem Keuangan (KSSK) yang terdiri atas Kementerian Keuangan, Bank Indonesia (BI), OJK, dan Lembaga Penjamin Simpanan (LPS) juga secara berkala melakukan uji ketahanan atau stress test untuk mengukur kemampuan sektor keuangan menghadapi berbagai skenario risiko.
“KSSK kan ada empat, kami masing-masing melakukan stress test dan saat ini kami menyampaikan bahwa sektor jasa keuangan stabil,” ujar Kiki, sapaan Friderica, di Jakarta, Selasa (10/11).
Ia menambahkan, ketahanan sektor perbankan masih ditopang pertumbuhan kredit yang tinggi, rasio kredit bermasalah yang terjaga, serta pertumbuhan DPK yang masih berada di level dua digit menurut penilaian terhadap kondisi perbankan.
Walaupun begitu, Amin mengingatkan bahwa penugasan pemerintah tidak boleh mengurangi disiplin komersial dan prinsip kehati-hatian bank. Menurut dia, setidaknya terdapat tiga risiko yang perlu diperhatikan, yakni tekanan margin apabila penugasan diberikan dengan suku bunga khusus; penurunan kualitas aset apabila target penyaluran mengesampingkan kelayakan debitur, serta; Risiko konsentrasi apabila pembiayaan terlalu bertumpu pada program atau sektor tertentu.
Karena itu, pemerintah perlu memastikan setiap penugasan memiliki kejelasan sumber pendanaan, penetapan suku bunga, kompensasi, pembagian risiko, serta mekanisme penjaminan apabila diperlukan.
Dengan demikian, tantangan terbesar Himbara bukan lagi semata-mata mempercepat pertumbuhan kredit, melainkan memastikan ekspansi tersebut menghasilkan profitabilitas yang berkualitas dan berkelanjutan.
Bank-bank pelat merah harus mampu menjaga keseimbangan antara imbal hasil aset produktif, biaya dana, biaya risiko kredit, efisiensi operasional, dan kecukupan modal. Di saat yang sama, mereka tetap dituntut menjalankan mandat pembangunan ekonomi nasional, sembari tetap "menjaga kesehatan" sebagai institusi keuangan komersial.***
Dapatkan pengalaman membaca lebih nyaman dan nikmati fitur menarik lainnya lewat aplikasi mobile Katadata.