
 Buat ringkasan dengan AI
Sambil menarik gas motornya di jalanan Bogor, Abdullah menghitung pendapatannya di kepala. Kemudian, ia menyampaikan hasilnya kepada Katadata. Kalau lagi ramai, penghasilan bersihnya bisa sekitar Rp200 ribu per hari. Sebaliknya, kalau sepi, ia hanya sanggup membawa pulang Rp100 ribu.
Kira-kira, pengemudi ojek online (ojol) telah mengaspal lebih dari satu dekade ini, memperoleh Rp3-6 juta per bulan dengan kerja dari pagi hingga larut malam. Uang segitu, buat Abdullah yang telah berumur 46 tahun, tak bisa mencukupi kebutuhan keluarganya.
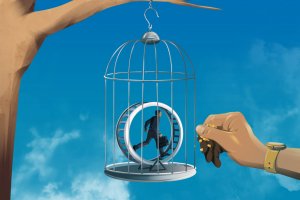
Untuk menutupi kekurangan, Abdullah berutang di beberapa aplikasi pinjaman online, termasuk ke fasilitas milik aplikator tempatnya bernaung. Cicilan terbesarnya Rp2 juta per bulan. “Kepepet. Anak mau masuk sekolah dan beli seragam. Kadang juga butuh untuk reparasi motor. Pernah juga pinjam buat buka warung,” katanya pada 4 November lalu.
Abdullah hanya satu dari sekian banyak ojol yang terpaksa berutang. Fenomena ini tergambar dalam survei Institute for Demographic and Affluence Studies (IDEAS) yang menemukan 9 dari 10 ojol memiliki utang atau cicilan. Ojol diketahui paling banyak berutang kepada leasing atau penyedia cicilan untuk gawai (44%) dan pinjaman online (43%).
Para ojol berutang karena pendapatannya yang minim dan kebutuhan harian yang kian mahal. Bahkan satu dari dua ojol memiliki pendapatan bersih di bawah Rp100 ribu per hari akibat potongan aplikasi dan biaya operasional seperti bensin, makan-minum, dan kuota internet.
Bisa berutang belum tentu lancar membayar. IDEAS pun mencatat, sekitar empat dari lima ojol yang berutang (79,7%) tercatat pernah telat bayar cicilan. Bahkan 38% dari jumlah itu pernah telat bayar lebih dari tiga kali. IDEAS melakukan survei pada 531 ojol di 51 kabupaten/kota pada 13 provinsi.
Ini memperlihatkan sisi lain dari solidnya perekonomian Indonesia. Pemerintah, pada 5 November lalu, mengumumkan ekonomi tumbuh 5,47% pada triwulan III-2026. Ini meningkat dari 5,29% pada triwulan II-2026, serta mencapai pertumbuhan kumulatif sebesar 5,45%.
Angka tersebut bahkan menempatkan Indonesia sebagai salah satu negara dengan pertumbuhan ekonomi tertinggi di antara negara anggota G20, melampaui Tiongkok (4,5%), Korea Selatan (3,4%), Jerman (1,2%), dan Jepang (0,7%).
Sementara itu, menurut Wakil Menteri Koordinator Bidang Perekonomian, Dradjad Wibowo, ini membuktikan daya beli masyarakat masih sangat tangguh. Narasi mengenai pelemahan daya beli yang sempat marak di media dinilainya tidak sejalan dengan data pemerintah. “Narasi itu salah. Yang benar adalah daya beli itu tetap kuat, tetap robust, tetap solid,” katanya.
Pertumbuhan Tak Merata
Sejumlah data memang menguatkan pernyataan pemerintah. Konsumsi rumah tangga masih menjadi komponen terbesar produk domestik bruto (PDB) dan terus naik. Namun, jika diteliti, laju pertumbuhannya melambat. Sejak Januari 2025, konsumsi rumah tangga rata-rata tumbuh 7,9%, sedikit di bawah 8,2% pada periode 2021-2024 era Joko Widodo.
Konsumsi pemerintah tumbuh rata-rata 12,7% pada era Prabowo, naik dari 9,4% pada era sebelumnya. Pada dua kuartal sebelumnya, konsumsi pemerintah bahkan tumbuh masing-masing melebihi 20% secara tahunan. Pada kuartal teranyar, pertumbuhannya mencapai 12,5% yoy.
Pembentukan modal tetap bruto (PMTB), yang mencakup pembangunan gedung, mesin, dan infrastruktur, juga menanjak hingga mendekati Rp2.100 triliun pada triwulan III-2026. Pertumbuhan ekonomi Indonesia, dengan kata lain, banyak ditopang belanja negara.
Ekonom Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Denni Puspa Purbasari, menilai program Makan Bergizi Gratis (MBG) dan Koperasi Desa/Kelurahan Merah Putih (KDMP) berkontribusi terhadap pertumbuhan investasi dan pengeluaran pemerintah.
Dilihat dari lapangan usahanya, kedua program tersebut, menurut Denni, berpengaruh terhadap tingginya pertumbuhan sektor penyediaan akomodasi dan makan-minum, serta konstruksi yang masing-masing tumbuh sekitar 11,2% dan 6,4% pada kuartal III. Ini menunjukkan bahwa laju pertumbuhan ekonomi belum sepenuhnya mencerminkan kemampuan daya beli masyarakat.
Sebaliknya, angka pinjaman daring masyarakat yang terus meningkat, mencapai sekitar Rp106 triliun pada Juli 2026, memotret persoalan lain di baliknya. Otoritas Jasa Keuangan (OJK) mencatat penyaluran pinjaman daring tersebut masih didominasi kebutuhan konsumtif.
Sepanjang Januari-Juli 2026, porsi konsumtif rata-rata berkisar 66% dari total pinjaman, sedangkan pembiayaan produktif hanya sekitar 34%. Artinya, sebagian besar warga meminjam untuk menutupi kebutuhan sehari-hari, bukan untuk mengembangkan usaha.
Nilai pinjaman lain, BNPL (buy now, pay later), misalnya, juga meningkat. Databoks mencatat, mengutip data OJK, adanya penambahan jumlah rekening paylater yang signifikan dalam satu setengah tahun terakhir.
Pada Januari 2025, baru ada sekitar 24,5 juta rekening pengguna paylater. Jumlahnya berangsur naik hingga menyentuh 32,7 juta rekening pada Juni 2026—rekor tertinggi baru—dengan nilai utang pokok mencapai Rp30,7 triliun.
Lebih jauh, hasil jajak pendapat Tunaiku bersama Amar Bank pada 2025 menunjukkan dimensi lain: paylater digunakan untuk kebutuhan tersier rekreasional, terutama konser musik.
Dari 254 responden berumur 21-50 tahun di Jabodetabek, survei mendapati sebanyak 41,3% responden yang membeli tiket konser secara spontan tanpa perencanaan, menggunakan metode pembayaran paylater, pinjaman daring, bahkan cicilan kartu kredit.
Denni menambahkan tekanan konsumsi juga bisa datang dari penurunan Indeks Harga Saham Gabungan (IHSG) yang hingga September 2026 mencapai 29%.
“Bagi kelompok masyarakat menengah ke atas yang berinvestasi di pasar modal, penurunan nilai portofolio dapat menimbulkan negative wealth effect, sehingga mendorong rumah tangga mengurangi pengeluaran,” katanya dalam siaran pers yang diterima Katadata, 12 November.
Tidak hanya itu. Kenaikan suku bunga juga mendorong masyarakat yang memiliki “dana lebih” menunda konsumsi dan mengalihkan dana ke tabungan, deposito, maupun obligasi yang menawarkan imbal hasil lebih tinggi. Ketidakpastian ekonomi juga dapat meningkatkan kecenderungan masyarakat menyimpan dana sebagai langkah berjaga-jaga.
“Kenaikan harga Pertamax pada pertengahan Juni 2026 juga menjadi faktor yang semestinya memberikan tekanan terhadap konsumsi rumah tangga,” ujarnya.
Di sisi lain, sejumlah indeks di dalam survei konsumen yang dirilis Bank Indonesia memang menunjukkan perubahan berarti menjelang akhir tahun.
Indeks Keyakinan Konsumen (IKK), umpamanya, tercatat 199,9 pada Oktober. Ini meningkat dari bulan-bulan sebelumnya, yang bahkan sempat anjlok ke titik 116,8 pada Juli silam. IKK sendiri mencerminkan tingkat optimisme atau pesimisme masyarakat terhadap kondisi ekonomi.
Namun, ekonom Center of Economic and Law Studies (Celios) Nailul Huda khawatir tren positif tersebut justru didorong bukan dari sisi pendapatan, melainkan utang.
“Secara siklus, akan ada kenaikan IKK di setiap akhir tahun karena masyarakat memang akan lebih banyak mengonsumsi barang. Ada bonus akhir tahun hingga uang keagamaan. Namun, yang patut dicermati adalah konsumsinya dari mana?” katanya kepada Katadata, 17 November.
Menurut perhitungan Nailul, pendapatan masyarakat terus tergerus. Ini bisa dilihat dari upah riil yang tumbuh di bawah inflasi. “Artinya, daya beli masyarakat sejatinya tengah melambat di tengah kenaikan IKK,” katanya.
Editor: Muhammad Almer Sidqi